10月13日,投行Pivotal Research Group 表示,SpaceX(SPCX.US)在達成以約80億美元收購全國頻譜牌照的協議後,可能崛起為美國第四大移動運營商。該機構將 SpaceX 的目標價從220美元上調至230美元,同時重申「買入」評級。
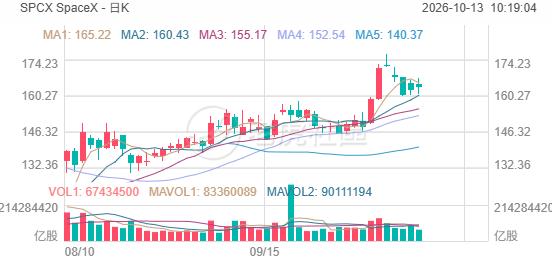
在10月12日的一份研究報告中,分析師傑弗裏·沃洛扎克表示,SpaceX計劃收購 Grain Management 的800 MHz 頻譜組合,此舉有望幫助星鏈(Starlink)從衛星寬帶擴展到傳統手機服務,初期瞄準農村和郊區客戶。新目標價較報告所引用的147.95美元股價約有55%的上漲空間。
該交易於10月8日宣佈,涉及最多14 MHz 的成對頻譜,仍需美國聯邦通信委員會(FCC)批准。據 Pivotal 稱,報道中的80億美元收購價尚未得到任何一方確認。Grain 於8月以29億美元現金加額外頻譜牌照從 T-Mobile(TMUS.US)手中購入該頻譜。
對投資者而言,此次收購可為 SpaceX 開闢一條新的收入來源,同時構建一張支持埃隆·馬斯克更廣泛業務的通信網絡,涵蓋特斯拉(TSLA.US)、自動駕駛汽車和機器人。Pivotal 認為,將衛星連接與現有星鏈寬帶設備相結合,可使 SpaceX 以遠低於傳統運營商的基礎設施成本與之競爭。
該戰略依賴將新收購的800 MHz 頻段(可穿透建築物並與現有手機兼容)與此前通過 EchoStar 交易獲得的約2 GHz 頻譜相結合。FCC 近期還批准了一個由1.5萬顆第二代衛星組成的星座,支持終端直連通信,其中一半須在2032年10月前投入運營,其餘須在2035年10月前完成。
與依賴龐大蜂窩基站網絡的傳統移動運營商不同,SpaceX可利用配備移動無線電的星鏈天線,將覆蓋延伸至家庭及周邊社區。Pivotal 估計,這種方法(不含頻譜收購)的成本約為100億美元,而一張傳統全國基站網絡的成本在500億至1000億美元之間。
沃洛扎克預計,星鏈移動(Starlink Mobile)初期將吸引現有星鏈寬帶用戶,這些用戶可將家庭互聯網與移動服務捆綁,室內通話則很大程度依賴 Wi-Fi。該分析師認為,在人口稠密的城市市場機會更為有限,因為成熟運營商擁有大得多的頻譜儲備和網絡容量。
Pivotal 預測,到2036年星鏈移動在全球的訂閱用戶約為1.6億,其中美國5,000萬、國際市場1.1億。這將約佔美國移動設備市場的13%,以及除中國以外國際市場的1.5%。該機構假設,到2036年全球每用戶平均月收入約為22美元。
該分析師預計,星鏈移動將在2027年底或2028年開始新增用戶,其息稅折舊攤銷前利潤(EBITDA)將於2030年轉正。該業務 EBITDA 可能在2032年達到約35億美元,到2036年達到150億美元,對應40%的利潤率。Pivotal 估計,2027年至2036年累計資本支出為306億美元,其中頻譜225億美元、衛星81億美元。
除面向消費者的無線服務外,沃洛扎克還看到一張可由 SpaceX及馬斯克其他業務獨立於傳統運營商掌控的通信網絡所蘊含的戰略價值。這類基礎設施可支持特斯拉汽車、Cybercab 無人駕駛出租車、Optimus 人形機器人及能源設施,同時減少對第三方無線供應商的依賴。Pivotal 還預計,成熟運營商最終可能批量購買星鏈網絡的接入權,以改善人口稀少地區的覆蓋。
報告對電信基礎設施供應商的長期影響提出疑問。儘管 Pivotal 預計不會立即對 AT&T(T.US)和 Verizon(VZ.US)等成熟運營商的股息構成壓力,但該機構認為,星鏈成本更低的架構最終可能減少對部分農村蜂窩基站的需求。
該分析師還提醒,海外擴張將需要額外的頻譜收購和監管審批,而這些可能難以獲得。
看多前景伴隨着巨大的財務與執行風險。Pivotal 估計,未來十年 SpaceX可能還需要約9000億美元的額外孖展,以支持其向衛星通信、發射服務和 AI 基礎設施的更廣泛擴張。其他擔憂包括星際飛船(Starship)研發延遲、潛在股東稀釋、監管障礙,以及公司對馬斯克的高度依賴。該機構的估值也高度依賴其10年預測期接近尾聲時的財務表現。
另外,摩根士丹利分析師亞當·喬納斯在10月11日一份聚焦即將進行的星際飛船第15次飛行的報告中,重申對 SpaceX 的「增持」評級及300美元目標價。
摩根士丹利認為,在火箭完全可複用方面的進展是股價的潛在催化劑,並表示更低的發射成本和更大的有效載荷能力可加速星鏈部署,並拓展 AI 基礎設施和軌道計算領域的機會。
兩家機構都將 SpaceX 的發射能力視為其長期增長的核心,不過 Pivotal 的最新報告更側重於該公司對無線電信市場可能構成的顛覆。