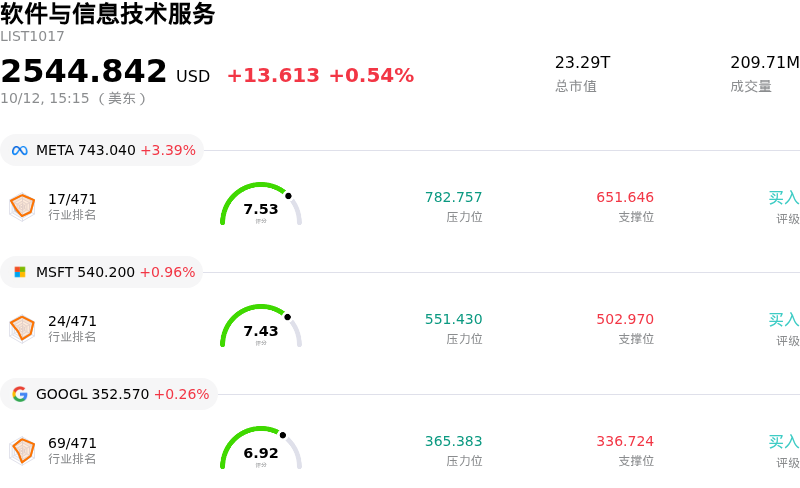
甲骨文 (ORCL) 盤中下跌3.19%, 所屬行業軟件與信息技術服務上漲0.54% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 3.39%;微軟 (MSFT) 上漲 0.90%;谷歌-A (GOOGL) 上漲 0.26%。
今日是什麼導致了甲骨文(ORCL)股價下跌?
隨着科技股整體遭遇拋售壓力,加之市場對關鍵人工智能(AI)合作伙伴違約風險的擔憂隱現,甲骨文(Oracle)股價走勢承壓下行,盤中波動明顯加劇。有關OpenAI等主要雲基礎設施客戶下調年化營收預期的報道,引發了機構投資者的焦慮,市場擔憂這些客戶能否實現充分變現,並履行與甲骨文簽署的龐大多年期雲服務承諾。鑑於市場估值高度依賴於甲骨文將鉅額雲服務在手訂單轉化為可持續的高毛利營收的能力,客戶需求或償債能力面臨的任何潛在風險,都會迅速引發板塊內的獲利了結盤。
而對甲骨文激進佈局人工智能(AI)所引發的資產負債表擔憂持續發酵,進一步加劇了股價拋售。該公司龐大的資本支出策略已導致自由現金流轉負,不得不依賴大規模債務孖展和表外安排來採購昂貴的硬件與電力基礎設施。不斷上升的槓桿率和走高的信貸違約互換(CDS)利差,引發了信貸分析師和機構投資者對未來借款成本及信用評級穩定性的擔憂,從而掩蓋了在手訂單的長期增長前景。
運營維度的挑戰進一步打壓了投資者情緒。供應鏈和監管障礙(包括大型AI數據中心園區的當地管道鋪設延誤)帶來了執行風險與潛在的成本超支,因為該公司正在考慮採用成本較高的臨時供電物流方案,以維持既定的施工進度。加上宏觀層面對軟件板塊估值的謹慎情緒,以及多條主要均線釋放出的看空技術信號,在市場參與者紛紛採取避險姿態的背景下,這些因素共同推動該股走低。
甲骨文(ORCL)技術分析
甲骨文 (ORCL) 技術面來看,MACD(12,26,9)數值-0.292,處於賣出狀態,RSI數值44.490處於中性狀態,Williams%R數值65.892處於賣出狀態,注意關注。
甲骨文(ORCL)媒體輿情
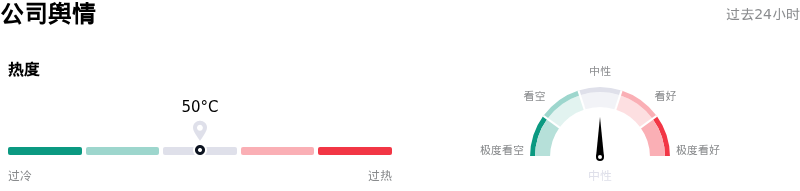
甲骨文 (ORCL) 公司輿情熱度來看,當前熱度50,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於中性狀態。
甲骨文(ORCL)基本面分析
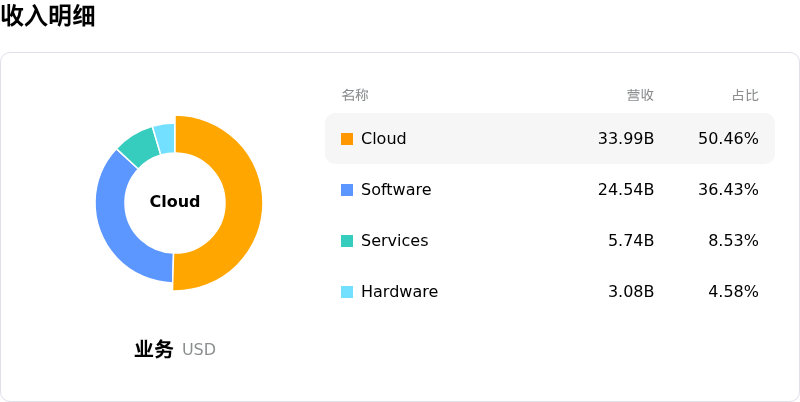
甲骨文 (ORCL) 處於軟件與信息技術服務行業,最新年度營業收入$67.36B,處於行業8,淨利潤$16.98B,處於行業6。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$246.26,最高價為$400.00,最低價為$110.00。
關於甲骨文(ORCL)的更多詳情
公司特定風險:
- 數據中心建設執行延遲與不可抗力通知: 新墨西哥州和威斯康星州的電網瓶頸以及監管部門對管道申請的否決,導致了諸如「朱庇特計劃」(Project Jupiter)等關鍵 AI 數據中心項目的延期,迫使甲骨文向開發商發出不可抗力通知,並尋找高昂的替代燃料解決方案,從而威脅到了雲業務收入確認的時間表。
- 債務負擔與面臨信用評級下調的迫切風險: 在自由現金流為 -237 億美元之後,2027財年高達 900 億至 950 億美元的激進資本支出指引加劇了市場對槓桿率的擔憂,推升 5 年期信用違約互換(CDS)利差至 261 個點子的歷史新高,並增加了信用評級從 BBB- 下調至垃圾級的風險。
- 客戶集中度與 OpenAI 交易對手風險: 在甲骨文 6640 億美元的剩餘履約義務(RPO)積壓訂單中,約有 3000 億美元直接依賴於 OpenAI。每當市場對 OpenAI 的財務狀況、現金消耗率或合同轉化進度表產生疑問時,甲骨文都會面臨劇烈的波動風險。
- 基礎設施與重組成本不斷上升擠壓利潤率: 數據中心建設成本飆升、使用槽罐車運輸天然氣發電可能導致成本暴增四倍,以及在其 2026 年重組計劃下預計產生的最高達 21 億美元費用,持續壓低毛利率和短期運營盈利能力。
原文鏈接