核心要點
- 麥當勞將增長希望押注於雞肉和飲品品類,但數據顯示,其正在被福來雞(Chick‑fil‑A)等主要競爭對手搶走消費份額。
- 市場研究機構 Consumer Edge 的數據顯示,Dutch Bros、星巴克等咖啡連鎖同樣在搶佔市場。
- 麥當勞的增長規劃包括推出手工裹粉雞肉產品,同時將烤雞肉重新加入菜單。
 2021 年 5 月 6 日,伊利諾伊州芝加哥,一份麥當勞雞肉三明治。
麥當勞把下一階段增長的籌碼壓在雞肉與飲品業務上。但最新的消費者消費數據表明,這家快餐巨頭正面臨來自該領域專業對手的激烈競爭。
在 9 月投資者日上,麥當勞提出目標:到 2030 年,在雞肉、飲品兩大品類的全球市場份額各自再提升 1.5 個百分點。企業認為,這兩大品類是突破牛肉品類、拓展業務的重大機遇。
首席執行官克里斯・肯普欽斯基在接受採訪時表示,兩大市場的體量意味着巨大的增長潛力。
「雞肉市場規模達 1300 億美元,我們目前佔有約 20% 份額;飲品市場約 2300 億美元,我們佔 10% 份額。」 肯普欽斯基稱。對比 500 億美元規模的全球牛肉市場,麥當勞份額已經達到 40%,雞肉和飲品業務擁有更大提升空間。
但新的數據表明,想要從雞肉、飲品賽道對手手中搶奪消費並非易事。追蹤銀行卡交易數據的機構 Consumer Edge 提供的獨家數據顯示,從麥當勞流失的顧客,大多流向深耕這兩個賽道的餐飲品牌。
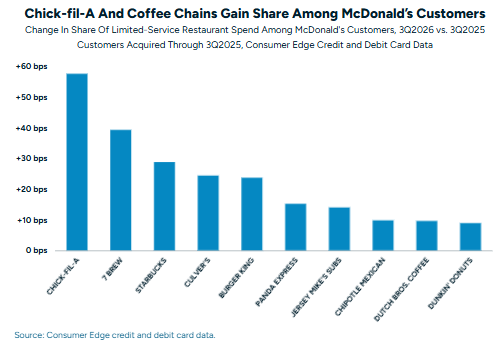
在麥當勞原有客群當中,福來雞第三季度在有限服務餐飲的消費份額按年提升 0.58 個百分點,是 Consumer Edge 統計樣本里份額增長最高的連鎖品牌。
咖啡品牌同樣在吸納麥當勞的顧客。得來速專屬咖啡連鎖 7 Brew 份額提升 0.4 個百分點;星巴克、Dutch Bros 以及唐恩都樂也躋身份額增幅前十。這四家咖啡連鎖合計拿下 0.88 個百分點的消費份額增量。
在消費者整體有限服務餐飲支出裏,麥當勞依舊是體量遙遙領先的單品牌連鎖,但自身份額按年出現下滑。與此同時,Restaurant Brands International 旗下的漢堡王份額上漲 0.24 個百分點,是漢堡品類當中漲幅最高的品牌。
Consumer Edge 高級副總裁邁克爾・岡瑟表示:「消費者花錢變得更加挑剔,各家品牌正在爭奪一塊收縮的餐飲消費蛋糕。」
這套數據僅能部分反映麥當勞在雞肉、飲品賽道的競爭格局,原因在於該統計無法追蹤顧客櫃台實際點購的具體餐品。
岡瑟補充道:「如果麥當勞能用有吸引力的新品留住食客,這套戰略依然存在成功的可能。」
雖然麥當勞此前飽受銷售疲軟困擾,但管理層表示第三季度末已經看到改善跡象。投資者日資料顯示,麥當勞美國市場 7、8 月同店銷售小幅負增長,但公司預計 9 月將轉正。
Consumer Edge 的數據同樣顯示,9 月各個收入層級群體中,麥當勞的按年消費份額下滑幅度均在收窄。
華爾街方面也對雞肉 + 飲品戰略的落地速度提出疑問。
伯恩斯坦分析師達尼洛・加爾朱洛在麥當勞投資者日後發布觀點:美國市場新推出的飲品帶來的銷售額,不足以抵消整體業務的疲軟;而包含手工裹粉雞肉、烤雞肉在內的新一代雞肉產品平台,落地時間晚於此前預期。
加爾朱洛在研報中寫道:「落實‘麥當勞下一代’增長計劃所需要的投入規模超出我們預期,會給短期盈利帶來額外壓力。」
他給予該股市場表現持平評級,目標價 295 美元;該股上周五收盤價約 235 美元。