文|投資者內參 壽紫薇
億萬富翁金融家、橋水基金創始人瑞·達利歐警告,美國國債市場的長期下跌遠未結束。他將原因歸結為不可持續的政府債務供給洪流,與主要外國機構買家興趣減弱相碰撞。
達利歐在周二發布於 LinkedIn 的文章中指出:債券熊市可能還有很長的路要走。他指出,當前周期不太可能穩定,直到高借貸成本削弱經濟活動,足以重新平衡供需基本面。
達利歐認為,當前處於周期中段:利率已經大幅上升,但尚未導致股票和風險資產下跌、信用利差實質性擴大和經濟疲軟。換言之,央行收緊的影響尚未真正「咬合」,金孖展產,既包括債務,也包括股票的供給很可能遠大於需求。
美國國債供給:規模龐大且短期化
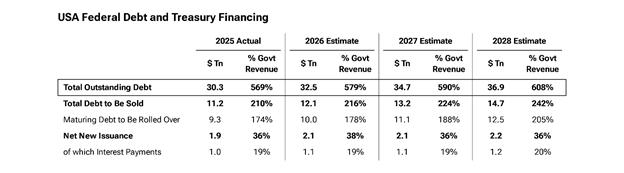
截至2026年9月底,美國可流通國債約32萬億美元,按年增加8%。截至9月,美國財政部已發行約1.5萬億美元淨新增可流通債務,預計2026全年淨新增約2.1萬億美元。
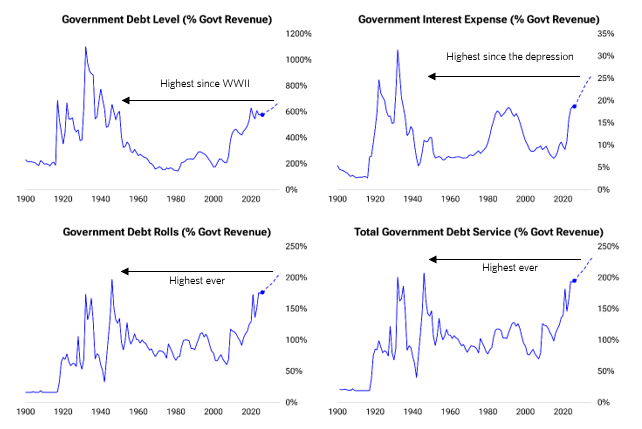
達利歐稱,在政府債務和債務服務負擔相對收入極高時,這是巨量供應。債務水平、到期債務、利息支付和總債務服務均處於二戰以來最高水平,並預計繼續惡化。
達利歐預計,未來兩年聯邦債務將從約每美國家庭24萬美元升至約27萬美元。加上私人債務後,美國家庭平均總債務負擔約為43萬美元。這些是「正常」條件下的預測;若出現經濟疲軟,政府通常進行逆周期借貸和支出,供給會更快增加。例如,溫和至嚴重衰退,如-4%,可能使赤字大約翻倍。
需求端:外國買家支持減弱,中國和日本是重點
達利歐指出,定價關鍵不是誰已經持有債務,而是誰願意且能夠繼續增持,以及要求何種收益率。外國投資者整體持有32%的美國國債,聯儲局持有14%,二者合計近一半;美國國內各類持有者略多於一半。
2025年至2026年的購買數據顯示,美債市場支持正從外國買家轉向國內買家。2025年聯儲局曾讓持有量略降,近期又重新購買;美國公衆的持有和購買增加,這在利率上升時通常發生。
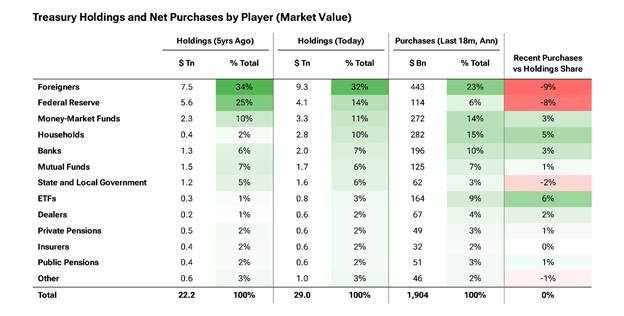
聯儲局曾是美債的「搖擺買家」,近期聯儲局再次購買,這雖不等同於新的量化寬鬆,但旨在通過將購買轉向短端,緩解長端收益率上行壓力,因為長端需求不足。需求構成變化顯示,長久期債務需求明顯減弱。
達利歐稱,中國和日本是最大受益持有者,也是最值得關注的持有者,因為其激勵已從積累轉向減少。
達利歐粗略估計,中國公司和個人持有約1萬億美元美國債券和4萬億美元美國金孖展產;中國儲備還包括另外約2萬億美元美國債券。中國持有者因此有巨大美元多頭暴露,尤其人民幣升值時,其外匯損失可能超過美國較高利率的補償。若僅對沖或轉換10%的私人美元持有,就會導致約4000億美元美元拋售,足以帶來顯著影響。
日本持有此前相對穩定,近期開始下降。達利歐稱,日本政府有強烈動機引導機構賣出或減少美國國債,以迴流資金,支持日元和日本國債市場,並降低對美國市場表現及美國金融的依賴。日本國債收益率相對美債上升,也降低了持有日本國債的劣勢。這些因素有利於日本進一步賣出美債並將資金迴流至日元債務資產。
由於日本持有美債久期中略多於一半通過短期外匯遠期對沖,存在巨大久期錯配,即「套息交易」。資本回流將導致這些頭寸平倉,可能對市場造成很大破壞。其他地區,如中東石油出口國,其金融需求變化也傾向於減少購買美債,甚至更多借入或賣出美債。
達利歐總結,不應指望外國購買充分支持美國債券。供需變化長期使沽空美國國債比做多更容易。
最大風險:滾動風險與債務服務擠壓
達利歐強調,市場大多關注赤字和新債發行,但到期債務滾動量更大。滾動通常不造成問題,因為持有人通常將到期收益再投資,但如今不能假設如此。再投資率下降,從供需角度看,等同於預算赤字增加。達利歐稱這是未被充分理解的重大潛在負面因素。
典型債務擠壓動態是:更多債務導致更高收益率,更高收益率導致更高利息支出,更高利息支出導致更大赤字,更大赤字導致更多債務。債務水平和利率同時上升,構成雙重債務服務打擊。債務服務成本增加又導致對債務需求進一步下降,信用市場稱之為「死亡螺旋」。達利歐稱,這正在發生;當其在信用市場廣泛存在時,會傷害市場和經濟,通常導致熊市、金融問題和經濟問題。
達利歐判斷,當前處於利率大幅上升之後、但尚未對市場和利率敏感經濟部門產生不利影響的階段。此時,利率往往繼續上升,直到供需失衡縮小至可持續水平,表現為利率敏感市場和部門疲軟。由於供需狀況未改善,市場和經濟也未疲軟到改善失衡,債券熊市可能還有很長的路要走,並應警惕其他市場可能走弱。
此階段政策制定者通常收緊貨幣政策,試圖剎車而不刺破泡沫,現在正以相當經典的方式發生。若過去是序幕,更高利率將:第一,給債券持有者帶來日益嚴重的資本損失,直到產生糟糕的股票市場和糟糕的經濟;第二,提高孖展成本並波及整個經濟;第三,導致其他借款人和競爭性金孖展產賣家更激烈地爭奪資金,資金變緊,減少對商品、服務和金孖展產的需求。
美國非國債債務與股票:供給同樣增加
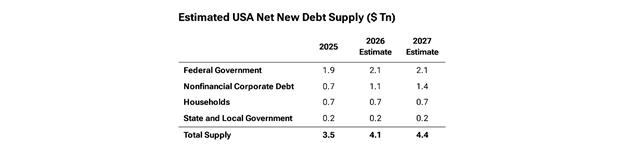
達利歐指出,美國財政部並非孤立借款,而是在與所有其他借款人和發行人競爭資金。預計企業債務和股票供給將大幅增加。他估算,聯邦政府需要約2.1萬億美元額外孖展,企業需要約1.4萬億美元,涵蓋債券和貸款,其中AI佔很大部分;家庭和州及地方政府分別約0.7萬億美元和0.2萬億美元。2027年總淨固定收益孖展需求約4.4萬億美元,還不包括必須轉售的到期債務。
2027年,企業預計有2.0萬億美元再孖展和約1.4萬億美元淨新債,合計約3.4萬億美元公司總孖展。未償美國公司債務約15.7萬億美元,企業債券毛發行今年增加近30%,受AI資本投資繁榮推動。
達利歐認為,企業將增加債務和股票發行,主要為AI資本支出孖展。更高資本支出通過更高借款和股票發行,導致自由現金流下降,這是經典擠壓第一階段。這正開始導致更高信用利差和孖展成本,推高所需AI回報;若歷史可鑑,最終會導致資金短缺和其他金融市場下行壓力。目前變化仍相對溫和,但應特別關注AI超大規模企業債券發行加速:2026年上半年約2200億美元,而2025年全年約1080億美元。市場開始收緊,投資者要求更大讓步以吸收供給。淨公司債務發行2025年約7000億美元,2026年預計約1.1萬億美元,2027年約1.4萬億美元。達利歐稱,這個市場應被視為煤礦中的金絲雀。
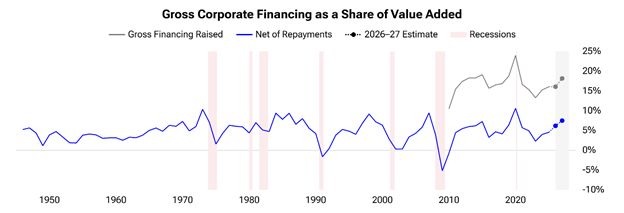
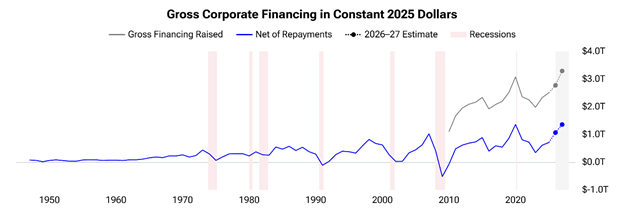
他將2027年挑戰概括為:債務供給可能從2025年約3.5萬億美元年度淨債務供應升至2027年約4.4萬億美元,每年增量約0.5萬億美元,不包括債務滾動。美國公司部分,尤其AI複合體,正變得非常龐大,而財政部部分已經巨大。邏輯和周期研究表明,當債券供給大於需求,價格下跌、利率上升,抑制信用孖展的商品和服務購買。
全球債務競爭:美國並非唯一借款人
美國不僅與其他美國資產賣家競爭,還與全球所有賣家,尤其各國政府和公司,爭奪同一全球資本池。
達利歐稱,世界其他地區,尤其發達國家,債務圖景與美國類似:許多國家過度負債,需要大量借款,並受到擠壓,這已成為政治和社會問題,瀕臨導致不利於債券持有者的極端行動。歐洲和日本供需平衡惡化及更高利率會傷害美國債券,正如美國供需惡化及更高利率傷害其他國家債券。
他引用數據:OECD政府2025年毛借款創紀錄達17萬億美元,其中約13.5萬億美元,近80%,用於再孖展現有債務。2026年OECD主權毛借款預計升至約18萬億美元,包括約14萬億美元再孖展和近4萬億美元淨借款,比2024年多17%,約為十年前兩倍。
歐洲正增加主權發行,為國防、基礎設施和大財政赤字孖展。德國預計2027年毛債務發行約5760億歐元,2026年約5260億歐元,2025年約4250億歐元;同時歐洲央行在縮減而非擴大政府債券持有。
全球借款處於創紀錄水平。OECD估計,2025年公司通過債券和銀團貸款市場借款約14萬億美元,未償公司債務約60萬億美元。隨着AI投資全球加速,公司債務預計繼續大幅增長。
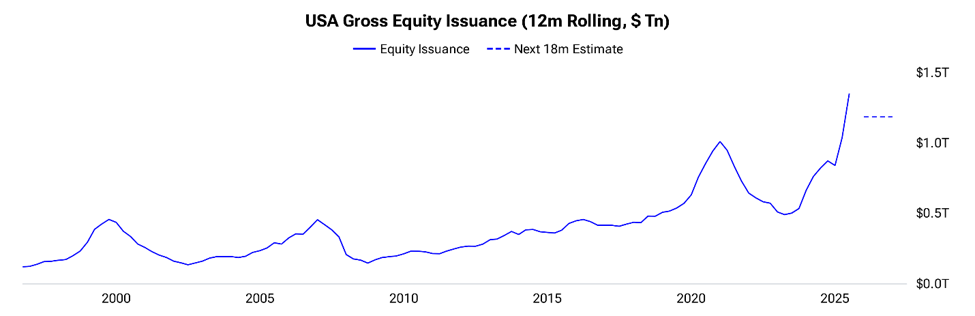
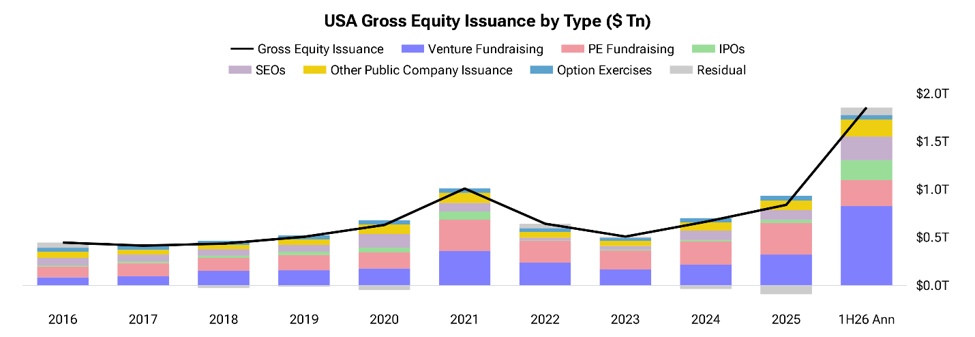
達利歐稱,過去一年,公司從資產淨買家轉向資本淨賣家,即發行人,需要私人投資者填補缺口。2026年上半年,非金融公司股票發行飆升至年化1.8萬億美元,主要由AI建設的大型參與者驅動。雖然無法精確預測未來股票發行量,但預計更多發行將到來,因為這些實體繼續以各種方式籌資,例如前沿實驗室IPO。發行渠道包括IPO,如SpaceX;二次發行,如Alphabet;私人孖展,如OpenAI和Anthropic。今年所有渠道基本都在激增,為AI建設孖展。幾筆鉅額交易佔其中很大部分。可以確定的是,債務和股票等金孖展產的供給,似乎遠大於需求所能吸收的規模。
#橋水基金#達利歐#美債#債市#利率
風險提示:本文為內容資訊,不構成投資建議。市場有風險,投資需謹慎。