智通財經APP獲悉,2028年聯儲局FOMC票委之一的波士頓聯儲主席蘇珊·柯林斯(Susan Collins)在周二晚些時候表示,她傾向於支持聯儲局年內進一步加息,防範地緣政治動盪局勢之下的能源成本重壓,以及關稅政策與AI投資浪潮將通脹趨勢愈發固化。她的最新觀點與立場可謂與聯儲局「三號人物」威廉姆斯以及2026年聯儲局FOMC票委成員之一的克利夫蘭聯儲主席哈馬克的整體貨幣政策立場相呼應,即年內聯儲局再加一次可能是合適的。
蘇珊·柯林斯表示,為幫助遏制通脹,今年年底前利率可能需要進一步上調。「我目前也預計,年底前適度進一步加息將是合適的,以確保通脹及時、持續地回到聯儲局FOMC貨幣政策委員會2%的目標,」柯林斯在為波士頓聯儲本周主辦的一場銀行業會議準備的講稿中表示。
柯林斯提醒,她對是否需要進一步加速調整利率及其具體時機的判斷,將取決於包含CPI、PCE通脹在內的一系列後續經濟數據。
根據聯儲局9月份貨幣政策會議紀要,聯邦公開市場委員會(即聯儲局FOMC)9月宣佈加息25個點子,獲得全部19位政策制定者支持。主席凱文·沃什將此舉描述為撤去經濟中的「一劑寬鬆因子」。
上月會議後公布的預測顯示,18位聯儲局官員的預測中值指向今年可能再加息一次;沃什曾表示,自己不提交預測。最近,多位聯儲局官員表示,9月加息使央行可以在再次收緊貨幣政策前從容觀察。聯儲局的政策制定者們將於當地時間10月27日至28日在華盛頓再次開會。
柯林斯表示,她預計經濟將繼續增長,勞動力市場將保持接近充分就業。
「在這種情景下,效率持續提升將支持供需平衡,並幫助通脹降溫,使通脹逐步回到2%,」她在講話中表示。
但她警告,另外兩種情景發生的可能性與這一情景幾乎同樣高。人工智能帶來的需求可能引發超常規模的投資繁榮,進而進一步提振家庭支出、導致勞動力市場過熱,並使通脹持續高於聯儲局目標。
此外,她表示,關稅和能源帶來的價格壓力,尤其是在伊朗戰爭持續的情況下,可能使通脹難題長期化。
「重要的是,要監測高通脹是否仍主要侷限於能源及AI算力基礎設施建設相關類別,而其他領域的價格漲幅繼續放緩,還是價格壓力出現擴散跡象,」柯林斯表示。
這位波士頓聯儲主席表示,當前經濟強勁並不意味着經濟正在過熱。
「相反,我認為實際經濟活動的強勁,既反映需求旺盛,也反映效率提升帶來的經濟生產能力提高,」她強調。
柯林斯補充表示,美國非農勞動力市場仍然非常穩定,生產率增速提高,使經濟能夠在供需保持平衡的同時繼續增長。
油價高燒未退,聯儲局年內繼續加息的鷹派預期難消
10月13日,利率期貨交易員們的最新定價趨勢顯示,利率期貨市場賦予10月、12月加息的概率分別為19%、88%。布倫特原油、WTI原油期貨價格分別收報105.69、94.14美元/桶,意味着較2月底美伊戰爭之前分別大幅上漲46%以及42%。10年、30年美債收益率分別為5.21%、5.56%,較8月底激增46、31個點子,當日則回落3、4個點子——凸顯出此前猛烈上行的有着「全球資產定價之錨」稱號的10年期美債收益率仍高懸,目前仍然位列二十多年來的最高點位附近。
此外,全球地緣政治層面的最新外交博弈尚未轉化為能源供應安全。美伊仍就霍爾木茲海峽進一步開放方案持續拉鋸,沙特與胡塞武裝交火升級,13日晚全球最大規模油氣巨頭之一的沙特阿美總部附近傳出爆響;澤連斯基雖提議與美使會談,但對「俄烏能源停火」立場仍以俄方遵守為前提;特朗普指責胡塞武裝試圖推高國際油價,並表示可能要求土耳其加入打擊胡塞武裝的行動。
柴油裂解價差也仍顯著偏高,凸顯出全球成品油供給壓力仍然非常大,這也是全球能源通脹最嚴重的成品油品種:歐洲金融巨頭ING披露的數據顯示10月7日ICE柴油裂解價差約73美元/桶,雖然低於9月的90美元以上歷史最高位附近,但是仍位列數十年來最高點位。
13日美國柴油期貨再漲約5%,物流成本向商品價格傳導的壓力未消,顯示新增供應預期尚不足以消除市場的緊缺擔憂;並且壓力也已傳導至終端:伍德麥肯茲10月13日援引AAA數據稱,美國柴油零售價約6.28美元/加侖,按年上漲71%,明顯超過汽油約41%的漲幅。
原油供應增加並不能立即轉化為足夠的柴油交付能力。俄烏與中東衝突損傷煉油及出口環節,航運成本飆升又阻礙原料跨區域調配;美國煉廠已高負荷運轉,進一步填補全球缺口的空間受到約束,甚至出現美洲部分重質原油積壓、亞洲和歐洲煉廠卻爭搶適配原料的錯位。歐洲釋放戰略柴油庫存能夠緩解近期緊張,卻無法替代煉廠復產和出口通道正常化,ING也指出遠期裂解價差仍獲得支撐。
聯儲局官員們對於加息節奏雖有分歧,但是孖展成本指標已經先行收緊
據了解,柯林斯的貨幣政策立場明顯偏向數據依賴的溫和鷹派——9月支持聯儲局加息,此次延續年內進一步收緊主張,同時承認生產率提高可以支撐增長而不必然造成過熱。她2026年並非FOMC票委,波士頓聯儲下一次輪值投票年份為2028年。
幾乎同一時間——聯儲局「三把手」——即三號人物紐約聯儲主席威廉姆斯13日仍認為年內再加一次可能合適,但目前看不到2027年繼續加息的必要。他押注基礎通脹繼續降溫、明年接近2%:這為加息終點提供了參照,並不意味着轉向降息。
在威廉姆斯講話前後,各有一位聯儲官員講話。芝加哥聯儲主席古爾斯比同樣在周二表示,AI熱潮開始推高物價,通脹仍然過高,「如果通脹持續居高不下,那麼我認為聯儲局需要做什麼是很明確的。」古爾斯比表示;里士滿聯儲主席巴爾金表示,採取行動應對持續通脹是合理的。
任期內具有永久貨幣政策投票權的聯儲局理事沃勒13日則指出,10年及以上長期限美債收益率上漲正在抑制住房、汽車等利率敏感需求;結合其8日「仍需加息、但不必連續會議行動」的立場,可以看出他本人更加重視市場已經實現的緊縮效果。2026年聯儲局FOMC票委哈馬克則主張較快、小幅、頻繁調整貨幣政策,防範通脹心態固化,但並未徹底鎖定10月繼續加息。
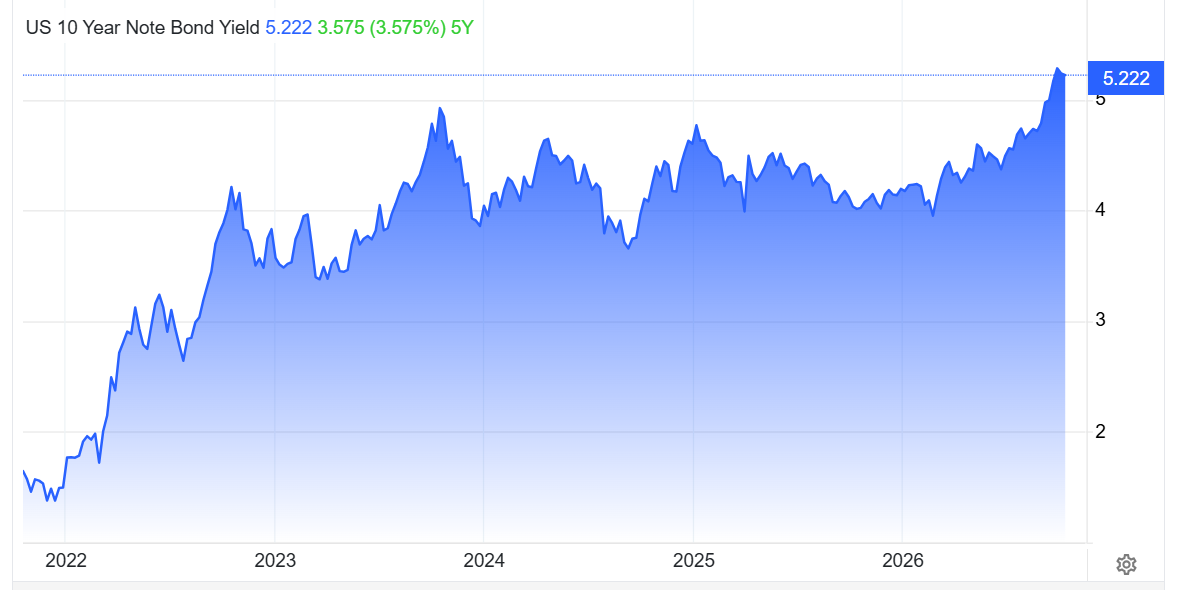
10年期美債被稱為「全球資產定價之錨」以及全球孖展成本風向標,源於它在美元孖展體系與中長期現金流估值中的基準地位。美國國債市場規模龐大、交易活躍,美元又廣泛用於國際孖展與儲備,因此其收益率變化具有跨市場影響——美元企業債通常參考相近期限美債收益率併疊加信用利差,住房按揭利率受到國債與抵押貸款支持證券定價影響,股票和房地產估值則對未來現金流的折現率高度敏感。當這一基準升高,而盈利與租金預期未同步改善時,資產價格就面臨下調壓力。影響還會經美元孖展成本、匯率對沖和跨境資本流動向海外傳導;不同幣種、期限與信用風險,則決定具體資產受到衝擊的程度。
從理論層面來看,10年期美債收益率則相當於股票市場中重要估值模型——DCF估值模型中分母端的無風險利率指標r。在其他指標(特別是分子端的現金流預期)未發生明顯變化——比如財報季,分子端因缺乏積極催化劑而處於真空期,此時若分母水平越高或者持續於5%以上級別的歷史極端高位區域運作,估值處於歷史高位的那些與AI密切關聯的科技股、高收益公司債與加密貨幣等風險資產估值面臨坍塌之勢。
在一些分析師看來,原油以及柴油等一系列成品油價格激增之下的能源通脹壓力乃長期限美債收益率激增的核心推動力,但這輪美債收益率飆升已然不能只用油價狂飆來進行解釋——8月底以來,10年實際收益率上升44個點子,甚至一度覆蓋名義升幅,顯示長期資金成本正在經歷更深層次的重估————即AI建設先拉動孖展、電力與設備需求,生產率紅利卻需要時間兌現,與此同時財政與企業爭奪資金、投資者要求更高期限風險補償,共同抬高長期資本成本,這種美債收益率激增態勢可謂進一步外溢至全球股債。
AI數據中心建設迅速拉動孖展、電力與設備需求,而足以緩解供給約束的生產率紅利仍需要時間兌現;與此同時,大規模財政孖展與企業資本開支共同爭奪資金,長期債券投資者也要求更高的風險補償,使長端利率承受持續壓力。隨着這一「全球資產定價之錨」上移,影響便從美債市場傳導至全球孖展體系:科技股未來盈利面臨更高的折現率,黃金的持有機會成本增加,依賴長期孖展的數據中心項目也必須實現更高、更穩定的現金回報,才能覆蓋不斷抬升的資本成本。