智通財經APP獲悉,全球新雲孖展遭遇壓力測試之際,來自韓國的這家「新雲」(即NeoCloud)勢力Elice正以頂格定價、超過400倍散戶認購,嘗試證明AI基礎設施仍能贏得資本。公司計劃10月20日登陸KOSDAQ,募集約2010億韓元,成為該市場年內最大IPO;支撐發行的是上半年營收增長200%、營業利潤轉正。
與韓國新雲Elice形成鮮明反差的,可謂是「全球AI芯片超級霸主」英偉達斥資支持的Nscale尋求約300億美元IPO估值,部分投資者卻建議壓至160億—190億美元,較目標低37%—47%,這也意味着這一萬衆矚目的IPO估值預期遭遇接近腰斬的壓價。
美國科技巨頭微軟同時終止了Nscale英國Loughton數據中心協議。有媒體援引知情人士透露的消息報道稱,該項目多次延期,電網供電可能要等到2030年代;Nscale表示,其他微軟合同不受影響。這個案例暴露了新雲商業模式最關鍵的銜接問題——雲計算這類超級大客戶簽約能夠支持孖展,但只有電力接入、機架交付和服務驗收完成,訂單才能持續轉化為收入。這也凸顯出交付推遲會拉長資金佔用期,也可能觸發客戶退出,使此前支撐估值的合同重新面臨折價。
二級市場已經提前展開重估。截至10月16日的一周,費城半導體指數下跌約11.4%,韓國KOSPI指數大幅下跌逾14%,存儲股集中的韓國市場承壓尤重。CoreWeave周五下跌11.9%,單周跌25.2%,10月累計跌29.5%,年內轉為下跌14.3%,較5月收盤高點回撤約55.5%。這場調整已從短期科技股獲利回吐,深入到市場對AI算力基礎設施建設相關的孖展能力與資本回報的重新評估。
信用市場的悲觀信號更直接——美國新雲領軍者CoreWeave一筆2031年10月到期美元債,10月15日收益率曾突破16%;同期CDS報價對應的未來五年累計隱含違約概率約63%。值得結合最新走勢看的是,10年、30年美債收益率上周已分別下降15、17個點子,至5.09%、5.43%,凸顯出無風險收益率開始回落,仍未充分緩解新雲的信用壓力;通常來說,大規模英偉達AI GPU採購與機房建設需要先支付龐大資金,收入則分期回收;一旦交付延誤、客戶利用率不足或再孖展壓力持續攀升,利息支出與設備更新壓力便會壓縮股東能夠獲得的現金回報。
頂格發行迎戰「AI算力孖展寒潮」! 韓國數據中心IPO,將檢驗動盪之後AI投資者們看漲信心
數據中心基礎設施公司Elice Inc.即將於周二登陸韓國科技股集中的KOSDAQ市場。在同行Firmus本月取消備受矚目的上市計劃後,這場上市將考驗AI算力基建與廣義上全球科技股投資者們的資金承受力以及看漲信心。
根據機構最新彙編的統計數據,這家總部位於首爾的新雲服務提供商計劃通過首次公開募股募集2010億韓元,約合1.51億美元,為KOSDAQ市場今年規模最大的IPO。Elice將發行價定為每股90,500韓元,位於招股區間上限,上市後市值將超過1萬億韓元。
韓國散戶投資者踊躍認購,繳納了約10.3萬億韓元認購保證金,希望獲得股票配售。散戶發行部分的認購倍數超過400倍。
Elice上市之際,距離英偉達支持的數據中心運營商Firmus Grid Ltd.撤回擬議IPO尚不足兩周。投資者對借貸成本上升、競爭激烈,以及鉅額AI相關支出長期回報的擔憂,正在打壓全球相關企業估值,並擾亂IPO計劃:CoreWeave股價自5月高點以來已下跌超過一半。彭博新聞此前報道,Nscale尋求的IPO估值目標也正遭遇投資者反對。
為爭取投資者支持,Elice在招股說明書中強調,上半年營收大增200%,達到344億韓元。公司扭虧為盈,實現營業利潤103億韓元;息稅折舊攤銷前利潤(EBITDA)增至上年同期的11倍以上,達到232億韓元。韓國股票市場資深分析師Douglas Kim在Smartkarma發布的一份研究報告中預計,公司2026年營收將增長83%,營業利潤率約為33%。
Elice於2015年由韓國頂尖科技大學韓國科學技術院(KAIST)的三名博士生創立,最初是一家編程教育平台,隨後轉向AI雲基礎設施,提供的產品包括服務器、採用液冷散熱的芯片、雲與網絡基礎設施,以及軟件。此後,公司開發出模塊化數據中心平台,配備高密度供電系統與先進液冷技術,專為高性能AI芯片集群設計。
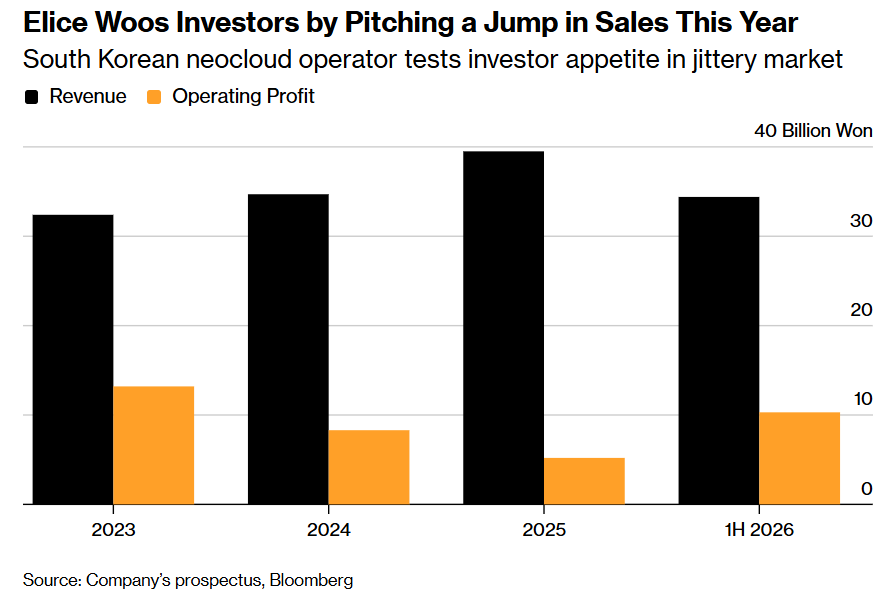
如上圖所示的那樣,Elice以今年營收大幅增長的前景吸引龐大散戶投資者——韓國新興的這家新雲運營商在市場動盪之際試探投資者需求。
該公司首席執行官Jae Won Kim表示,獲得Vertex Ventures、Altos Ventures等風險投資機構支持的Elice,計劃利用IPO募集資金,在韓國及海外建設更多AI數據中心。未來資產證券和三星證券擔任此次發行的主要承銷商。
Kim在接受媒體採訪時表示:「我們正全力以赴,致力於成為全球全棧AI基礎設施領軍企業。這次IPO,就是為了讓我們擁有落實這一目標所需的資金實力。」
機構撤退、散戶搶籌:下一輪AI算力觸底反彈要靠交付與現金流接棒
霍華德·馬克斯關於泡沫的判斷,為這輪潛在AI算力主題觸底反彈態勢提供了另一種積極解釋:投資者持續討論風險,說明市場尚未全面進入忽視風險的狂熱狀態。但這一觀察真正支持的,是區分技術前景與資產價格,重新審視調整後哪些企業值得持有。Elice發行獲得追捧,而Firmus撤回上市、Nscale遭遇壓價,顯示資本並未統一關閉AI孖展窗口,而是更重視經營兌現、孖展結構與發行估值之間是否匹配。
這種分化也體現在資金行為上。高盛相關統計顯示,上周科技股遭遇創紀錄淨賣出,與此同時,約95億美元流入槓桿ETF,其中約70億美元進入三倍做多半導體ETF SOXL。機構淨敞口跌至歷史極低分位,但總敞口仍高,意味着市場保留了大量多空頭寸;散戶則提前押注盈利兌現後的修復。若雲廠訂單、存儲售價及設備交付繼續支撐盈利,低配機構就可能重新加倉,形成推動反彈的增量買盤。Elice的抽新股熱度同樣反映這種風險偏好尚未消失,不過需要注意的是,認購保證金屬於發行申購資金,不能直接等同於上市後的持續買盤。
從工程與財務機制看,AI智能體擴大推理調用,能夠增加GPU、內存、網絡及電力需求;但算力需求轉化為投資回報,還需要集群穩定運行、客戶持續付費。Elice將模塊化數據中心、高密度供電、液冷與雲軟件整合,潛在價值在於縮短部署周期、提高可計費利用率,而不僅是增加GPU數量。上半年該公司營業利潤轉正,為其提供了比單純訂單承諾更直接的經營證據;後續若能將利潤轉化為足以支持擴張的現金流,這類公司便更有條件在新雲估值重排中獲得認可。AI算力反攻的關鍵,正在從「需求有多大」推進到「誰能按時交付,並以可承受的資本成本兌現需求」。