據 Woofun AI 消息,英特爾(INTC.US)股價在 10 月 16 日收於 89.85 美元,距離摩根大通(JPM.US)設定的 2027 年 12 月 85 美元目標價僅約 5% 的差距。基於這一估值收斂態勢,摩根大通(JPM.US)於 2026 年 10 月 18 日發布報告,將英特爾(INTC.US)評級從'減持'上調至'中性'。
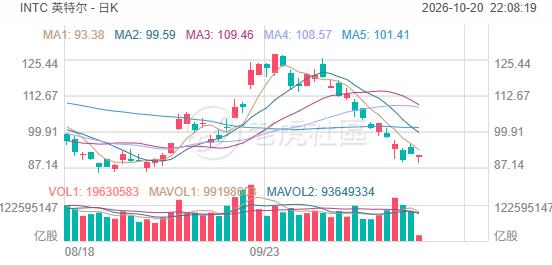
這一調整並非轉向看多,而是判斷針對英特爾(INTC.US)的多年看空交易已大部分兌現,當前風險與回報趨於平衡。核心邏輯在於,儘管公司基本面出現結構性改善,但上漲證據尚未完全湊齊,市場仍需耐心等待關鍵驗證點的落地。
從業務執行與估值重構來看,英特爾(INTC.US)正經歷深刻的利潤池轉移。數據中心與人工智能事業部(DCAI)在 2Q26 實現 25 億美元運營利潤,首次超越客戶端業務,成為公司最大利潤來源。
Woofun AI 整理數據顯示,Granite Rapids 服務器需求極度緊張,谷歌(GOOGL.US)等客戶的長期協議將可見性延伸至 2027 年;同時,AI PC 已佔客戶端組合三分之二,推動 ASP 與產品組合優化。製造端方面,18A-P 進入風險生產,14A 鎖定 2028 年高量產,0.9 工藝設計套件於 10 月落地,EMIB-T 先進封裝積壓訂單朝 2027 年爬坡。
此外,ASIC 服務年化收入接近 20 億美元,按年增長約 3 倍,路徑指向 40 億美元,利用內部製造與 IP 組合為超大規模廠商提供定製芯片。估值端,英特爾(INTC.US)當前交易於約 25 倍 2028 年每股收益 3.60 美元,與板塊 24 倍倍數持平,此前相對溢價已被拋售壓窄。稀釋壓力亦被定價:流通股從 44 億股增至 51 億股,涵蓋美國政府 9.9% 股權轉換、英偉達(NVDA.US) 50 億美元投資(23.28 美元/股)及軟銀 20 億美元配售,累計孖展約 200 億美元。自 2022 年 11 月被下調至減持以來,SMH(SMH.US)、SOX、博通(AVGO.US)、AMD(AMD.US) 分別跑贏英特爾(INTC.US) 65%、37%、115%、148%,而英特爾(INTC.US)自 6 月峯值回撤 36%,同期半導體板塊回撤 20% 到 25%,看空空間顯著收窄。
然而,代工業務的短板與資本約束仍是制約估值躍升的關鍵。外部代工年化收入僅約 10 億美元,與台積電(TSM.US) 1500 億美元規模相差兩個數量級,雖在良率與新客戶接觸上有進展,但規模仍小,需命名錨定客戶及前沿節點經濟性驗證才能成為估值支點。管理層提示 2027 年自由現金流'更具挑戰',可能再次進入資本市場,增量稀釋風險雖部分定價但未消失。
摩根大通(JPM.US)指出,評級上調主要回應下跌餘地,上漲需驗證四個關鍵點:一是數據中心 CPU 路線圖執行及應對 AMD(AMD.US) Turin、Venice、Verano 競爭,決定 DCAI 利潤率軌跡;二是整體 AI 計算戰略,包括 Crescent Island GPU(近期更名為'D-Series')爬坡及 AI ASIC、推理加速器設計中標披露;三是外部代工客戶落地;四是數據中心網絡能力補強,可通過有機增長或併購強化 AI 堆棧中最快增長層。
盈利預測方面,2028 年每股收益 3.60 美元比市場共識高約 15%,上行風險包括 CPU 執行更快、代工客戶落地、ASIC 中標加速;下行風險則涉及下一代節點延遲、內存驅動的 BOM 通脹拖累 PC 需求,以及 AMD(AMD.US) 在客戶端和服務器繼續搶份額。
當前市場處於看空交易結束與看多證據缺失的過渡期。中性評級反映了這一現實:風險已充分定價,但上行催化劑尚未顯現。投資者需關注代工錨定客戶落地、AI 計算戰略執行及網絡能力補強等驗證點,這些變量將決定英特爾(INTC.US)能否從防禦性估值轉向成長型敘事。這是繼 2022 年大幅回調後,英特爾(INTC.US)再次面臨方向性抉擇,市場需要耐心觀察其轉型成效。