美國聯邦財政赤字在2026財年進一步擴大,四年來始終維持在約2萬億美元的高位,債務負擔持續加劇,令市場對美國財政可持續性的擔憂難以消散。
美國財政部周五公布數據顯示,截至9月的2026財年聯邦預算赤字擴大至1.99萬億美元,較上一財年的1.78萬億美元增加約12%。支出增長約6%至7.4萬億美元,收入增長約3%至5.4萬億美元,收支缺口持續拉大。
利息支出首次突破萬億美元門檻,淨利息支出增加814億美元至1.05萬億美元,創歷史新高,成為本財年赤字擴大的重要推手。
此外,特朗普政府2025年減稅法案導致企業所得稅收入下降逾700億美元,進一步削弱財政收入基礎。
財政部長貝森特將關稅退款列為赤字擴大的關鍵因素之一,這一退款源於最高法院今年2月裁定廢除特朗普第二任期內大部分關稅加徵措施。
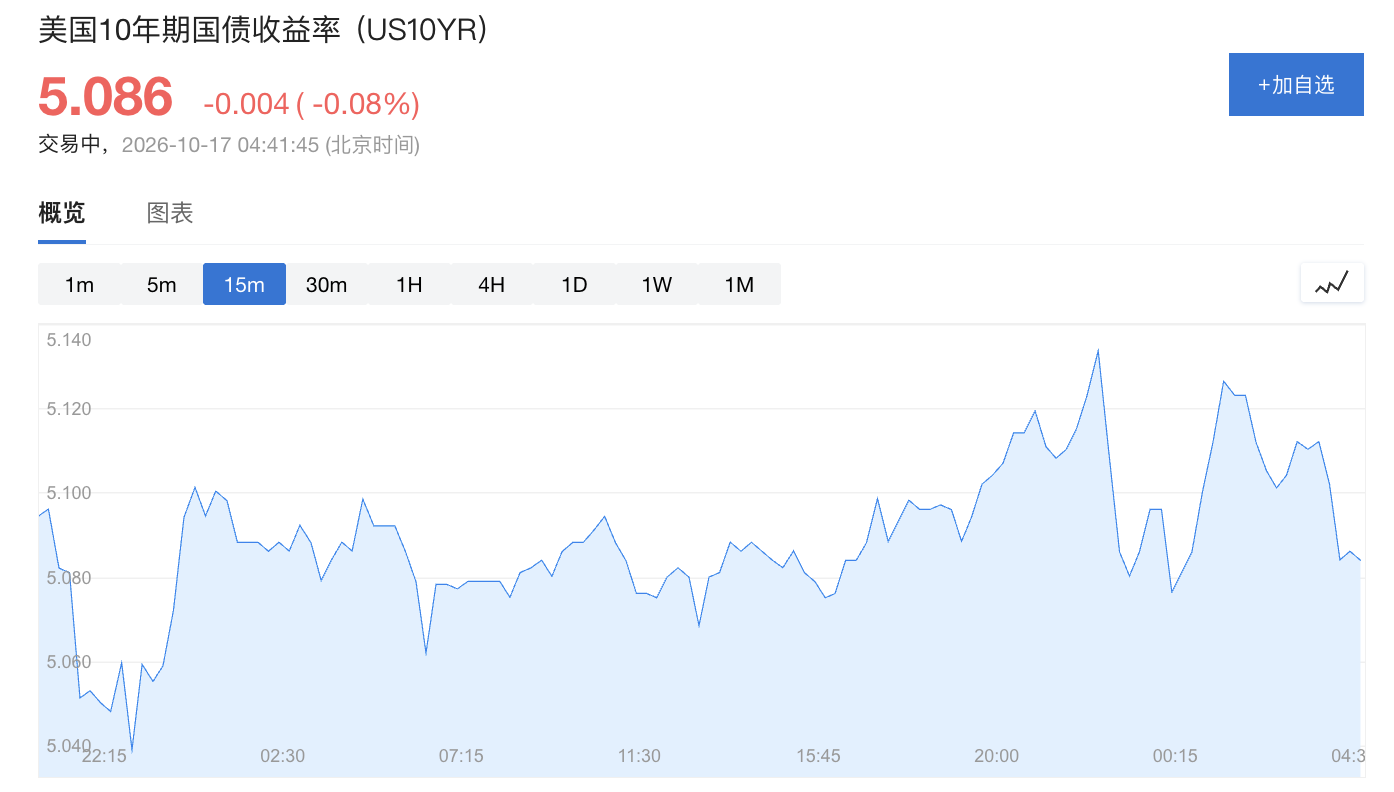
周五,10年期美債收益率走勢平穩,波動不到1個點子。
赤字佔GDP的6%,淨利息支出躋身政府前三大支出項目
2026財年赤字約佔國內生產總值(GDP)的6%,在當前就業市場相對健康的背景下,這一比例異常偏高。這也是美國聯邦赤字連續第四年維持在約2萬億美元水平。
從支出結構看,社會保障支出仍是最大單項開支,本財年增加864億美元至1.67萬億美元;醫療保險支出增加760億美元至1.07萬億美元;淨利息支出則以1.05萬億美元躋身政府前三大支出項目。
值得關注的是,上一財年(2025財年)赤字名義上有所收窄,但主要得益於一項會計處理——2025年共和黨減稅法案收緊了學生貸款相關限制,財政部將其計入當年支出減少項,而非實際財政改善。
減稅與關稅政策雙重衝擊收入
特朗普政府2025年簽署的減稅法案對本財年財政收入產生明顯影響。
個人所得稅收入增加1890億美元,但企業所得稅收入下降逾700億美元,原因在於該法案延續了多項減稅條款並為企業引入新的抵扣項目,兩相抵消後淨增收效果大打折扣。
今年美國國債收益率的飆升,加上不斷擴大的政府債務基數,使利息支出成為推高2026財年赤字的主要因素。上月,美國公共債務餘額突破40萬億美元,再創歷史新高。
在關稅政策方面,最高法院2月裁決使得此前關稅加徵措施大量失效,財政部須向相關方退還關稅款項,進一步擴大了支出端壓力。目前,特朗普政府正通過立法途徑重建關稅體系。
IMF、歐央行、CBO質疑"增長解赤"邏輯
貝森特堅持認為,美國可以主要依靠更快的持續經濟增長來壓低債務曲線,並將人工智能推動的生產率提升視為重要驅動力。然而,這一判斷遭到多方質疑。
國際貨幣基金組織總裁Kristalina Georgieva於10月14日表示,"增長當然有幫助,但僅靠增長無法足夠快地實現必要的財政調整。"對此,貝森特的顧問、近期獲任的David Zervos在接受CNBC採訪時反駁稱,IMF過去的預測"一塌糊塗"。
歐洲央行行長拉加德同日也表示,美國赤字"需要被處於這一狀況的國家認真應對"。
國會預算辦公室(CBO)主任Phillip Swagel於10月8日表示,單靠經濟增長來穩定美國債務水平"不具有可信度"。CBO今年2月曾警告,按當前軌跡,美國債務佔GDP比率將於2030年前超過1946年"二戰"結束後創下的106%歷史峯值。
政治變量增加財政不確定性
儘管貝森特承諾將提出財政整合方案,但特朗普本人持續釋放擴大支出的信號,令前景充滿變數。
特朗普呼籲將國防支出增加近5000億美元,並承諾若共和黨在下月中期選舉中保住參衆兩院控制權,將向每位美國公民發放5000美元支票。
貝森特表示,若共和黨在中期選舉中失去對任一院的控制,他可能在國會"跛腳鴨"會期期間提出財政整合計劃。
然而,政治議程的不確定性使得這一承諾的落地時間和力度均難以預判,也給債券市場對美國中長期財政路徑的定價帶來持續挑戰。