◇ 作者:上海新世紀資信評估投資服務有限公司研究發展部總監助理 周美玲
上海新世紀資信評估投資服務有限公司研究發展部研究員 曹晟
◇ 本文原載《債券》2026年9月刊
摘 要
自我國2010年推出信用風險緩釋憑證(CRMW)以來,CRMW市場已經歷了10多年的發展。從創設機制優化,到創設門檻調整,再到創設場景穩定,CRMW市場已初具規模,自2019年以來的年創設規模均超百億元,在一定程度上提升了金融服務實體經濟的精準性與有效性。本文經分析提出,CRMW市場在激發參與者動力、擴大市場規模等方面仍面臨重要挑戰,監管機構和市場參與者在協同完善監管機制、優化業務規則、創新產品設計、培育市場內驅力等方面仍有很大的提升空間。
關鍵詞
信用風險緩釋憑證 流動性 民營企業 科技創新
信用衍生工具是用來分離和轉移標的資產信用風險的各種金融工具的統稱。其中,信用違約互換(CDS)是國際市場上最典型的產品。CDS不需要持有標的資產即可交易信用風險,在具備交易靈活性和功能多樣性的同時,也帶來了道德風險、過度槓桿、「裸空頭」投機1等風險。2008年次貸危機即在此背景下爆發。借鑑國際經驗和教訓,我國於2010年推出被稱為「中國版CDS」的信用風險緩釋憑證(CRMW),開始探索本土化信用衍生工具的發展路徑。
我國CRMW市場的發展歷程和趨勢
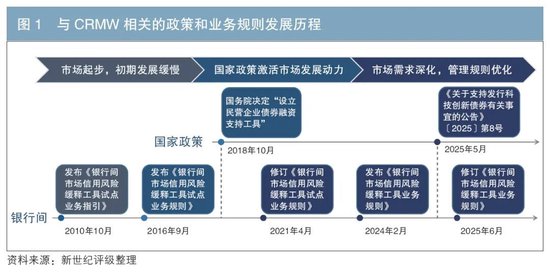
2010年,中國銀行間市場交易商協會(以下簡稱「交易商協會」)發布《銀行間市場信用風險緩釋工具試點業務指引》(以下簡稱《指引(2010)》),正式推出CRMW,助力低信用等級企業開展債券孖展(見圖1)。CRMW像是一份針對標的債券的「保險」,相較傳統增信方式具有更加靈活的特點。為防範信用風險衍生工具的系統性風險,交易商協會通過簡化交易結構、限制槓桿率和控制交易目的,為CRMW設定三道「護欄」,保障市場健康發展。
(一)CRMW推出初期發展緩慢
我國CRMW市場初期發展緩慢,2010年和2011年創設規模分別僅為6.9億元和0.5億元。原因之一是信用保護買方的參與動力不足,以商業銀行為例,2013年起執行的《商業銀行資本管理辦法(試行)》未明確CRMW可作為合格信用風險緩釋工具,銀行無法通過購買CRMW降低信用風險加權資產,抑制了銀行的參與意願。此外,標的範圍有限、參與者結構單一、信用風險定價基礎薄弱、二級市場缺乏流動性等也是重要原因。
2014年,債券市場打破剛兌,市場環境和監管政策出現了新變化。交易商協會於2016年修訂《銀行間市場信用風險緩釋工具試點業務規則》(以下簡稱《規則》),降低市場準入門檻,並簡化創設流程,試圖激活CRMW市場(見表1)。但《規則》仍限定參考實體的債務種類,未放開標的範圍的限制,沒能充分激發創設機構的參與熱情,加之當時公募債券的實質性違約數量寥寥,無法刺激債券投資者的投資需求,CRMW市場依然冷淡。

(二)「第二支箭」政策促進CRMW市場發展
轉機出現在2018年,在金融強監管、非標孖展收緊的情況下,民營企業孖展渠道全面收緊,違約風險集中爆發。為解決民營企業孖展困難,同年10月,國務院常務會議決定「設立民營企業債券孖展支持工具」,從信貸、債券、股權三個孖展渠道入手,採取「三支箭」的政策組合,支持民營企業拓寬孖展渠道。其中,「第二支箭」由中國人民銀行再貸款提供資金支持,委託專業機構按照市場化、法治化原則,通過擔保增信、創設CRMW、直接購買債券等方式,支持民營企業發債孖展。
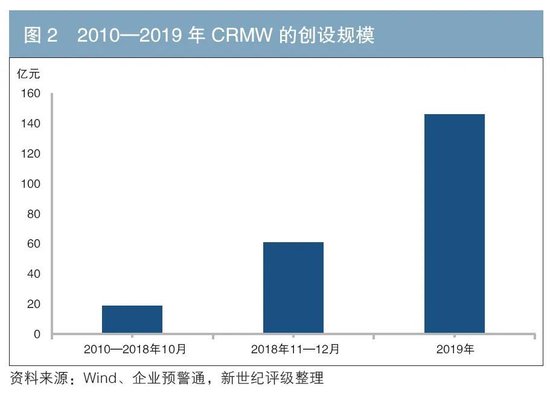
「第二支箭」從外部激活了市場,該政策明確指定以CRMW作為支持民營企業孖展的核心手段,推動CRMW融入實體孖展流程,使其擁有了穩定的創設場景,這是政策層面緩解民企孖展難題的大膽創新與實踐。2018年10月之前,CRMW的創設總規模不足20億元。在「第二支箭」的帶動下,2018年11—12月的創設規模合計已超過50億元,2019年CRMW的年創設規模更是提升至百億元級別(見圖2)。
(三)業務規則不斷優化促進市場深化發展
2020年以來,國家監管機構與自律組織推出一系列支持政策和優化措施,促進市場不斷深化發展,精準服務實體經濟。2021年,業務規則修訂,進一步簡化入市流程。2024年,有關部門優化交易商分層管理機制。2025年5月,中國人民銀行、中國證監會聯合發布《關於支持發行科技創新債券有關事宜的公告》(〔2025〕第8號),鼓勵科創債券「通過開展信用保護工具、信用風險緩釋憑證、信用違約互換合約、擔保等業務,支持科技創新債券發行和投資交易」,為CRMW的創設明確了新場景。當月,債券市場「科技板」風險分擔機制推行,為風險緩釋憑證等信用保護工具的發展注入活力。同年6月,交易商協會修訂並發布《銀行間市場信用風險緩釋工具業務規則》《信用風險緩釋憑證業務指引》及配套操作細則,構建更加全面立體的制度框架,完善了「自律規則—業務指引—操作細則—標準文本」的自律管理體系,為CRMW支持科創債發展搭橋鋪路。2026年1月,中國人民銀行宣佈合併設立科技創新與民營企業債券風險分擔工具,合計提供再貸款額度2000億元。合併之後,一方面,CRMW可以更好更準確地支持「既是民企,又是科創」的主體;另一方面,統一與簡化後的管理規則能提高金融機構參與業務的便利性,擴大合格企業範圍,豐富CRMW的創設場景。
我國CRMW市場的創設表現
近年來,監管機構與自律組織圍繞「激發市場活力」與「服務實體經濟」密集推出了一系列支持政策和優化措施,包括「第二支箭」政策的延期與擴容、CRMW相關業務規則的修訂等。在此背景下,市場形成了「債券發行+CRMW」的主要創設模式,其支持民營企業、科技創新等重點領域債券孖展的功能初步顯現,在一定程度上提升了金融服務實體經濟的精準性與有效性,並呈現以下特點。
(一)債券收益率下行,CRMW的創設空間縮窄
在市場自律管理持續加強、運行機制逐步優化、市場服務效率和水平不斷提升等因素的推動下,CRMW的創設總規模曾一度呈現增長趨勢,2023年達到CRMW推出以來的峯值363.36億元。2024年在寬鬆貨幣政策等多重因素影響下,債券市場收益率下行、信用利差縮窄,CRMW創設費率空間變小,創設規模持續下降,2025年創設規模已降至2020年的水平(見圖3)。

從創設結構上看,「債券發行+CRMW」是市場的主要創設模式,以該模式創設的CRMW規模佔創設總規模的九成以上。「存續+CRMW」的創設模式佔比維持在較低水平。
(二)科技創新債券的發展為CRMW市場注入新活力
2025年,雖然CRMW的創設數量和規模有所下降,但CRMW業務在發揮風險分擔功能的同時,與金融「五篇大文章」緊密結合。在科創債的發展政策推動下,信用保護對象結構發生重大轉變,掛鉤科創債的CRMW為市場注入新的活力。2025年,掛鉤銀行間市場科技創新債券的CRMW累計創設登記42只,較上年大幅增加26只。其中,有35只創設於債券市場「科技板」落地之後,佔創設總數的83.33%,累計支持33只2、規模合計126.55億元的科技創新債券成功發行(見圖4)。

(三)CRMW支持民企孖展的功能逐步強化
從掛鉤債券孖展主體的企業性質來看,CRMW支持的民企債券孖展規模及佔比自2022年開始呈逐年擴大的趨勢,而支持國企債券孖展的規模及佔比則總體上逐年縮小(見圖5)。這主要得益於2022年11月「第二支箭」延期並擴容,政策將支持範圍擴展至包括房地產企業在內的民企,並在資金規模方面明確加大對民企債券孖展的支持力度。CRMW正逐步強化支持民企孖展的功能,可見「第二支箭」帶動作用顯著。

(四)掛鉤主體以中高信用等級為主
從CRMW掛鉤國企的信用等級來看,2022年之前,掛鉤國企的信用等級主要為AA級及以下;2022年之後,掛鉤AA級及以下國企的CRMW創設規模及佔比便呈現逐年下降的趨勢,從2022年的88.97%下降至2025年的14.64%。在2025年CRMW掛鉤國企的信用等級中,AA+級佔比最高,其創設規模佔比達到57.27%(見圖6)。

掛鉤民企的CRMW信用等級以AAA級和AA+級為主。2021—2025年,支持AAA級和AA+級民企的債券孖展規模合計佔總規模的比例在90%左右,顯著高於國企的相應占比(見圖7)。同時,市場數據顯示,2025年首次出現掛鉤AA級以下民企的案例,支持無公開評級民企的數量增至3家。雖然絕對數量尚小,但該現象一方面說明市場正在逐步探索CRMW的創設邊界,另一方面也說明投資者對民企,特別是科創類民企的信心增強。

從掛鉤科技創新債券的主體信用等級情況來看,整體仍以AA+級為主。同時,2025年,掛鉤科創債的主體中,信用等級在AA級及以下和無評級的主體數量及佔比均大幅上升,級別覆蓋範圍較上年顯著擴大,表明CRMW支持較低級別主體孖展的力度正逐步加大(見圖8)。

(五)CRMW創設期限偏好中短期
從CRMW的創設期限來看,整體趨於中短期。近年來,創設期限為1年以內(含1年)的CRMW只數佔比均在50.00%左右;1—3年(含3年)的只數佔比大幅上升至2025年的45.36%;3—5年(含5年)的只數佔比從2021年的37.05%大幅下降至2025年的4.12%(見圖9)。長期限CRMW創設數量的下降一方面受掛鉤債券發行期限縮短的影響,另一方面也體現了創設機構的期限偏好集中於中短期。

對我國CRMW市場發展的建議
在國家政策推動下,憑藉「CRMW+債券」的創設模式,CRMW在支持民企債券孖展方面已見成效,但其創設規模與支持企業數量仍十分有限,且主要為高信用等級主體,標的債券多為中短期品種。交易商協會堅持「簡單透明、控制槓桿、服務實需」的原則,限制CRMW的標的範圍、明確風險控制指標、設定分層管理機制,有效地抑制了其投機屬性。但這些政策不可避免地使CRMW的設計初衷與市場參與者的交易動機之間產生了一定的錯位,市場參與者的積極性仍有待進一步激發。
(一)進一步激發信用保護賣方的創設動力
雖然CRMW已發展10餘年,但創設機構仍主要由少數商業銀行、證券公司和增信機構組成,市場仍處於探索發展的過程中。定價方法不完善、風險收益不對等等問題導致信用保護賣方的創設動力不足。創設機構在選擇債券發行企業時,多選擇信用資格較高的企業,參考實體仍多為高信用級別主體,標的債券多為中短期品種。同時,信用風險的定價方法尚不完善,實際業務中CRMW的創設機構往往公布較寬的保護費率區間,通過簿記建檔方式將最終定價權交給市場。這樣的定價模式將降低創設機構收取的保費,從而降低發行人的孖展成本,提升CRMW對高風險債券發行人的吸引力。然而,創設機構持有CRMW規模較小,其收取的保費尚不足以覆蓋風險,導致其創設動力不足。因此,應提升我國信用衍生品的定價水平,根據CRMW產品的設計特點,綜合考慮市場價格和信用風險對沖原理,建議在一級市場參考創設機構和標的債券的信用風險水平差異進行定價。創設機構可以收取更加合理的保費,精準匹配風險與收益,激發機構自身的創設動力。
(二)進一步調動信用保護買方的購買積極性
資本緩釋作用難以實現,產品與實際風險管理需求間存在錯位,信用保護買方的購買意願較弱。首先,由於CRMW的資本緩釋作用難以實現,商業銀行較少以信用保護買方身份購入CRMW。雖然2024年1月1日起實施的《商業銀行資本管理辦法》對其資本緩釋作用的相關規定作出了修訂完善,但由於套期會計的適用門檻高,商業銀行購入的CRMW往往作為「交易性金孖展產」被計入交易賬戶,無法緩釋其銀行賬戶中的信用風險資本。其次,對於債券投資人而言,在購買債券時額外購買CRMW會攤薄投資收益,而且目前創設機構選擇的標的債券本身信用質量較好,額外購買信用保護的吸引力並不大。
因此,市場各方應協同解決信用衍生品的資本緩釋問題,激發商業銀行作為信用保護買方的參與動力。同時,鼓勵創設機構擴大信用衍生品的覆蓋範圍,適當降低信用資格要求、選擇較長期限的標的債券,逐步實現對低信用等級企業孖展的支持。
(三)激活憑證類產品在二級市場的流通屬性
CRMW創設後多被持有至到期,二級市場缺乏流動性,抑制交易雙方的參與意願。對CRMW而言,只有通過二級市場流通至不同風險偏好的投資人手中,才能實現信用風險的再配置,從而充分發揮其風險分擔功能。雖然2025年修訂發布的業務規則解除了一般交易商之間轉讓憑證類產品的限制,但是市場參與者類型集中,風險偏好趨同,二級市場上仍難以找到風險偏好互補且具有交易意願的對手。因此應適當增加核心交易商數量,適時擴大市場參與者範圍,實現市場參與者數量增加、風險偏好多元化的目標,提升二級市場交易活躍度。
(四)提高實際創設規模對標的債券的覆蓋率
在「債券發行+CRMW」的聯動模式下,CRMW隨標的債券同步創設,由投資人獨立選擇是否購買,實際創設規模以CRMW的真實銷售情況為準,存在無法全額創設,甚至創設失敗的風險。2021—2025年,CRMW的實際創設規模對標的債券規模的覆蓋率在30%左右,整體覆蓋率偏低。建議監管機構和管理組織通過制度設計調整CRMW在債券發行過程中的功能定位,提高其創設確定性,強化其增信作用和風險分擔功能。同時,市場參與各方應協同創新產品結構設計,豐富產品體系層次,通過多級風險分擔機制強化信用風險緩釋效果。
注:
1.道德風險指貸款機構通過購買CDS將貸款的信用風險轉移出表,從而放鬆其盡職調查與審慎放貸的執行力度;過度槓桿指信用保護賣方可以出售遠超自身資本覆蓋能力的信用風險規模,合成型抵押債務證券化(CDO)允許買方對同一批CDS重複押注,使信用風險規模脫離基礎資產的實際價值;「裸空頭」指信用保護買方可在不持有標的債券的情況下,大量買入針對標的主體的信用保護,形成純粹的信用空頭。
2.存在多隻CRMW支持同一只債券發行的情況。
參考文獻
[1]孟德州.後危機時代國際信用衍生工具的發展及對我國的影響[J]. 經濟研究導刊,2024(11).
[2]聶聰.從美國金融危機看信用衍生工具的真實風險[J]. 經濟視角,2010(2).
[3]王煥舟,黃帥,顏歡.信用風險管理:解讀CDS合約與探尋中國路徑[J]. 金融市場研究,2016(8).
[4]王煥舟,董悠盈,顏歡.中國信用衍生工具發展狀況及政策建議[J]. 債券,2020(12). DOI: 10.3969/j.issn. 2095-3585.2020.12.019.
[5]王科力.基於保險思維推動信用衍生品市場發展[J]. 債券,2024(10). DOI: 10.3969/j.issn.2095-3585. 2024.10.017.
[6]王靈希,胡飛博.我國信用風險緩釋工具發展初探[J]. 債券,2019(11). DOI: 10.3969/j.issn.1674-747X.2013.10.008.