10月15日至16日,上海復旦(01385)走出「預期反轉」行情:15日盤中最低觸及21.14港元,創出52周新低。就在當日盤後,公司披露2026年前三季度盈喜公告,預計前三季度歸母淨利潤按年增長187.63%至248.18%;16日早盤,港股應聲反彈,漲幅一度超過10%。截至收盤,上海復旦報24.84港元,漲幅13.11%,總成交額2.72億港元。
一天之內,從「52周新低」到「盤中漲逾一成」,這輪行情的看點並不在利潤增速的絕對值,而在於市場如何給「業績成色」重新定價。
創新低、發盈喜、資金迴流「三部曲」完成
把兩個交易日的價格軌跡與公告時點疊合,可以完整看到資金預期的切換過程。
15日交易時段,是盈利預告披露前的最後一個完整交易日。當日港股最低下探21.14港元,刷新52周新低,收盤21.96港元,跌幅3.94%,盤中低點較收盤價還低約3.73%。按收盤跌幅倒推,前一交易日收盤約22.86港元,即15日股價全天在低位區間震盪、尾盤未能收復。這一階段的市場行為,本質上是「不確定性折價」。
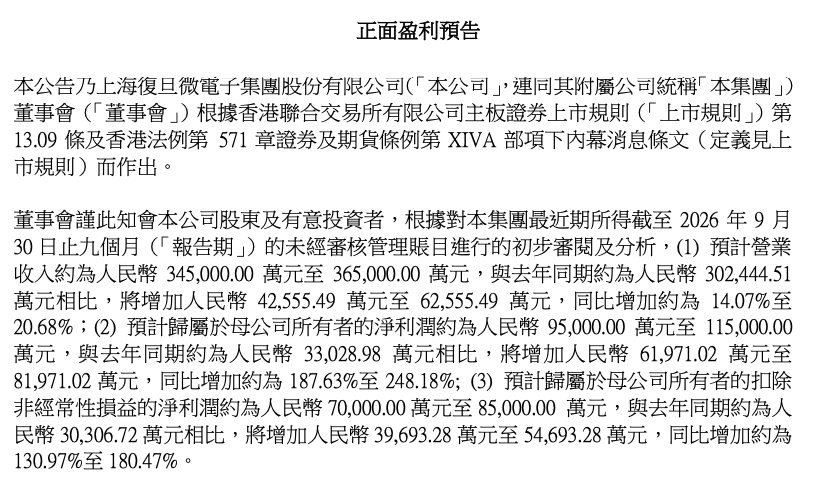
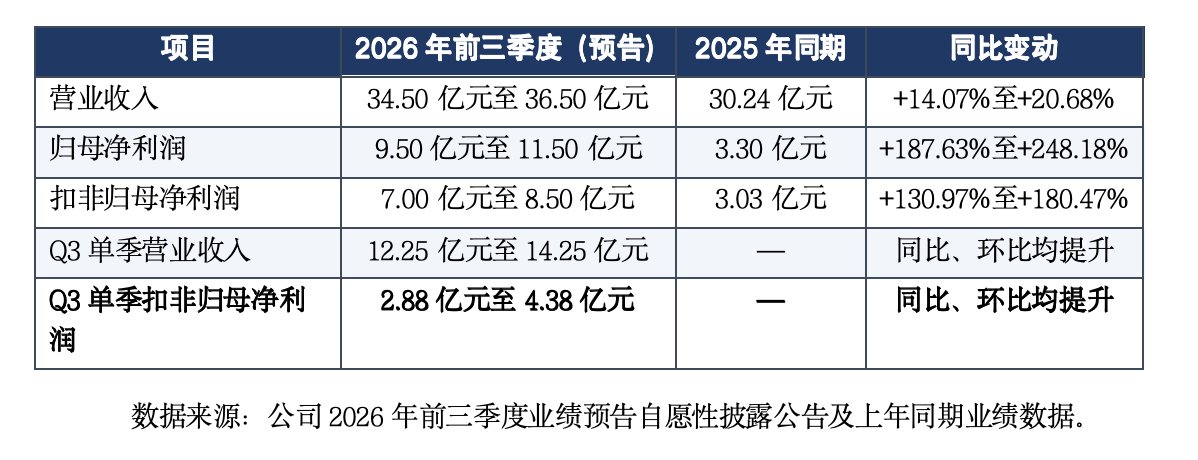
15日盤後,公告落地。公開披露信息顯示,上海復旦於當日盤後發布《2026年前三季度業績預告的自願性披露公告》:預計營業收入約34.50億元至36.50億元,按年增長14.07%至20.68%;預計歸母淨利潤約9.50億元至11.50億元,按年增加6.20億元至8.20億元,增長187.63%至248.18%;預計扣非歸母淨利潤約7.00億元至8.50億元,按年增加3.97億元至5.47億元,增長130.97%至180.47%。
16日早盤,港股承接盈喜快速反彈,漲幅一度超過10%,對應股價回到24港元上方區域。至此,「先跌創新低—盤後發盈喜—資金迴流」三步完成,價格波動區間橫跨了近三成的市值彈性。這種「落地即反轉」的劇烈程度在港股似乎並不罕見。
主業修復與公允價值變動的「雙輪驅動」
上海復旦本輪盈利預喜的成色,需從主業修復與投資彈性兩個維度拆解。經營層面,受益於半導體行業景氣度回升,公司FPGA、安全與識別、非揮發存儲器等多元化產品線收入與綜合毛利率均實現增長;疊加存貨精細化管理、動態優化備貨安排,存貨跌價損失較上年同期大幅下降。這說明前期主動去庫存、調結構的戰略已顯成效,主業盈利拐點進一步確認。
與此同時,非經常性損益放大了利潤彈性。報告期內,公司通過戰略配售持有的盛合晶微半導體有限公司股份確認了較大規模公允價值變動收益,該資本運作層面的紅利直接體現為表觀利潤的爆發式增長。但需區分的是,這類收益更多屬於報表性彈性,並非可持續經營現金流。
從季度數據看,Q3扣非按月正增長進一步強化修復信號。公告披露,第三季度單季預計實現營業收入約12.25億元至14.25億元,扣非歸母淨利潤約2.88億元至4.38億元,按年和按月均提升。結構上,Q3單季營收佔前三季度的35.5%至39.0%,Q3單季扣非佔前三季度扣非的41.2%至51.6%,單季利潤體量已接近上半年兩個季度合計水平。
公司自身將本期變化歸因於幾個方面:堅持技術創新與產品迭代、持續拓展產品應用邊界,拉動營業收入增長並推動產品結構優化;行業景氣度回升及下游客戶需求增長,帶動各產品線收入與綜合毛利率增長;強化存貨精細化管理、動態優化備貨安排,使存貨跌價損失較上年同期大幅下降;戰略配售股份公允價值變動收益增加非經常性損益。其中,前幾項屬於經營層面改善,最後一項屬於報表性收益,二者共同構成本輪盈喜的「雙輪驅動」。
具體來看,FPGA與車規存儲產品線構成了核心增長引擎。 FPGA方面,公司已完成28nm PSoC譜系化佈局,FPAI首顆32TOPS算力芯片推廣進展良好,並正推進基於1x nm FinFET先進製程及2.5D先進封裝技術的高端FPGA產品開發。車規存儲方面,公司已量產60餘款AEC-Q100 Grade1車規級EEPROM,成功導入多家Tier1及整車廠供應鏈,EEPROM產品突破車規級寬溫、超寬電壓、低功耗技術瓶頸,在數據擦寫壽命和數據保持時間等關鍵特性上達到業界領先水平;64M以上中大容量NOR Flash產品亦實現銷售量價齊升。新能源汽車電子電氣架構集中化帶來的單車半導體用量抬升,對存儲與識別類器件構成了量與結構的雙重紅利。
15日的下跌定價了什麼?16日的反彈修復了什麼?
15日股價創新低,市場顧慮並非空穴來風。
一方面,FPGA國內擴產與價格競爭壓力。國產FPGA參與者持續增多,同行廠商在中低端LUT段密集佈局、價格帶明顯下探,普及型車規器件報價已被壓至較低區間,市場擔憂通用商用FPGA從「稀缺性國產替代」滑向「同質化競爭降價」。同時,公司在通用商用FPGA領域與海外龍頭在製程、生態、IP與算子豐富度、佈線資源利用率等方面仍有客觀差距,高端產品放量節奏因此構成毛利率天花板的決定性變量——一旦高端收入佔比提升不及預期,通用產品價格下行的傳導會先體現在報表上。
另一方面是下游需求持續性。本輪迴暖的公司口徑是「行業景氣度回升及下游客戶需求增長」,但市場需要區分「客戶補庫存」與「終端真實需求」:前者帶來的是訂單前置,後者才支撐持續的量價改善。
盈喜落地後,資金的評估重心從「利潤倍數是否可持續」切換到「扣非與按月改善是否可延續」。公告中「Q3扣非按年和按月均提升」這一句,恰好同時回應了上述第二條(需求在季度間延續)與第三條(利潤主體來自經營),而第一條(價格競爭)在「各產品線收入與綜合毛利率均實現增長」的表述下也得到階段性緩解。這輪反轉的實質,是市場用一次劇烈的價格擺動,重新承認了國產芯片主業修復的價值。