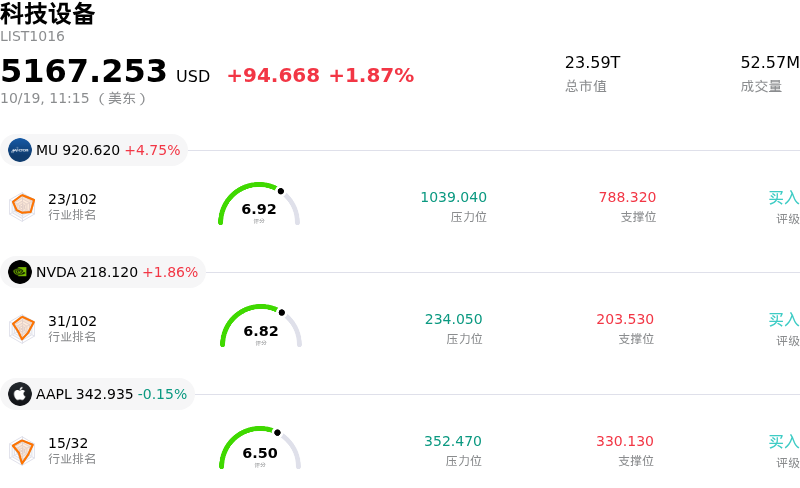
台積電 (TSM) 盤中上漲3.17%, 所屬行業科技設備上漲1.87% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 4.65%;英偉達 (NVDA) 上漲 1.86%;蘋果 (AAPL) 下跌 0.10%。
今日是什麼導致了台積電(TSM)股價上漲?
台積電展現出穩健的上行動力,因市場參與者在三季度財報發布後日益聚焦於該晶圓代工巨頭強勁的基本面。儘管財報發布初期,由於上調資本支出指引以及先進製程產能爬坡導致毛利率按月略有稀釋,引發了部分獲利了結拋盤,但機構買家隨後紛紛趁估值回落逢低買入。高性能計算和人工智能加速器領域的強勁需求仍是主要催化劑,管理層強調,客戶對尖端製程的需求持續超出現有製造產能。
盤中顯著的波動反映出宏觀層面的擔憂與企業級增長順風之間的拉鋸。早盤半導體供應鏈整體情緒承壓,主要受全行業對科技板塊債務負擔、雲服務提供商資本支出紀律以及亞洲區域市場疲軟的擔憂拖累。然而,隨着美股常規交易時段的推進,投資者焦點重新轉向台積電在7納米以下芯片製造領域無可比擬的霸主地位。盤中的迅速反彈展現出機構投資者對核心晶圓代工基礎設施資產的強勁需求與配置韌性。
展望未來,市場對該公司的情緒受到調高後的全年前景營收增長預期以及強勁的第四季度銷售指引的有力支撐。雖然下一代製程產能的高額資本開支以及海外擴產帶來的初期利潤率磨合仍是需要持續關注的運營考量,但分析師認為,相對於其多年的盈利增長軌跡,該股的前瞻估值頗具吸引力。來自主要芯片設計客戶的AI芯片訂單保持強勁,依然是支撐股價上漲的基本面錨點。
台積電(TSM)技術分析
台積電 (TSM) 技術面來看,MACD(12,26,9)數值-12.962,處於中性狀態,RSI數值42.208處於中性狀態,Williams%R數值76.824處於賣出狀態,注意關注。
台積電(TSM)基本面分析
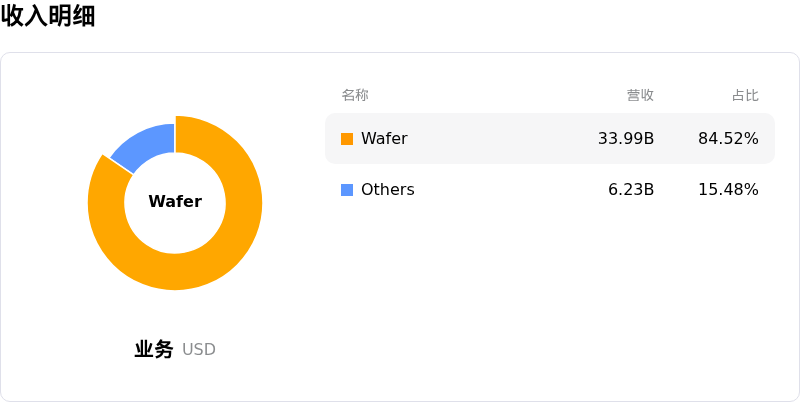
台積電 (TSM) 處於科技設備行業,最新年度營業收入$122.22B,處於行業3,淨利潤$55.12B,處於行業3。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$565.84,最高價為$715.86,最低價為$440.00。
關於台積電(TSM)的更多詳情
公司特定風險:
- 2納米產能爬坡與海外擴張導致毛利率承壓: 台積電報告稱,由於2納米制程的早期生產成本,毛利率按月下降至66.4%;同時首席財務官黃仁昭警告稱,未來幾年海外晶圓廠的擴張將使毛利率稀釋程度擴大至3%–4%。
- 資本支出加速與自由現金流壓力: 管理層維持了600億至640億美元的激進2026年資本支出預算,並預計高企的資本支出將持續至2028年,這因中期自由現金流將受到嚴重擠壓而引發機構分析師下調評級。
- 管理層對2027年宏觀不確定性及消費疲軟持謹慎態度: 首席執行官魏哲家在近期的業績電話會上對2027年的業務規劃表達了審慎態度,並警告稱,受零部件價格上漲影響,消費電子和個人電腦(PC)等對價格敏感的非AI終端市場正面臨逆風壓力。
- 海外製造基地的成本結構較高: 在台灣地區以外建設和擴大成熟與先進製程產能(例如亞利桑那州正在進行的晶圓廠項目以及德克薩斯州潛在的擴建項目),使台積電面臨更高的建設、勞動力和運營成本,相較於其在台灣地區的晶圓廠,這在結構上降低了資本回報率。
原文鏈接