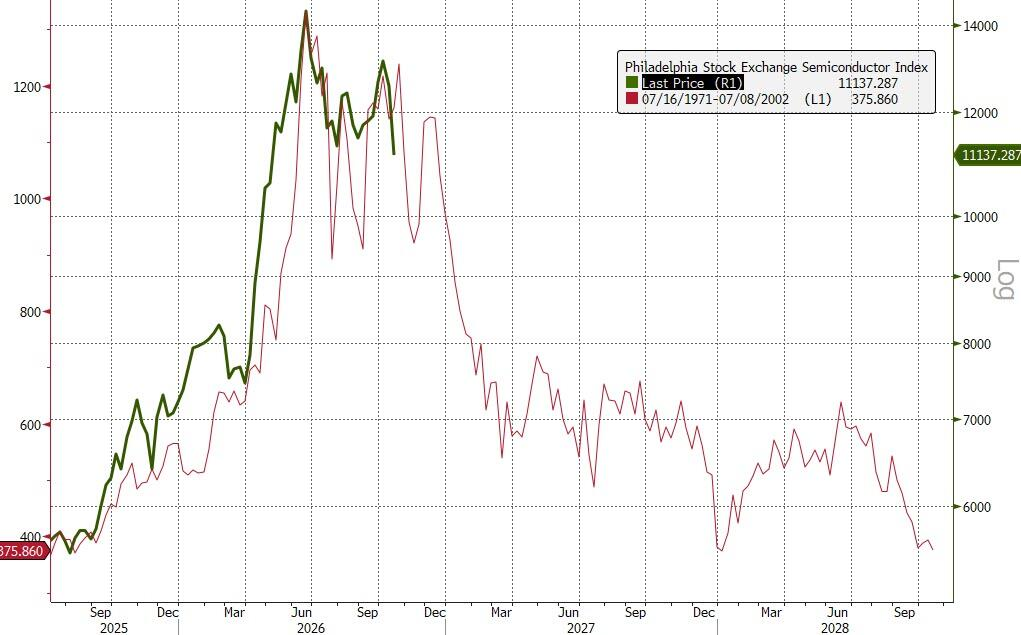
一場圍繞人工智能投資回報前景的市場質疑將芯片股推入八連跌困境,創下2008年金融危機以來最長連跌紀錄。
本周納指累跌超4%、創2025年4月關稅動盪以來最差單周表現。費城半導體指數本周累跌11.4%,過去八個交易日累計下跌逾13%、蒸發市值約2萬億美元。
AI基礎設施建設成本高企、而企業盈利回報前景模糊,正令投資者重新審視這一賽道的邏輯根基。嘉盛分析師Fawad Razaqzada表示:
本周的價格走勢表明,市場辯論的焦點開始轉移。問題不再是AI的市場空間有多大,而是實現這一目標所需的鉅額投入最終能有多少盈利。
美國銀行的Michael Hartnett警告稱,未來數周市場將以規避風險為主基調,投資者正尋求迴避AI交易、高利率環境及美國中期選舉帶來的不確定性。
芯片股連跌紀錄,2萬億美元市值蒸發
費城半導體指數本周累跌11.4%,連續下跌八個交易日,創2008年金融危機以來最長連跌紀錄,這也是該指數今年內第五次出現至少10%的回調。
據Stocktwits,半導體股票市值過去八連跌已蒸發約2萬億美元。若以各股較自身52周高點的跌幅計算,整個半導體板塊損失市值約達4萬億美元。儘管如此,費城半導體指數年內至今仍累漲約60%。
周五追蹤該指數的ETF(SOXQ)大幅下挫近4%,Stocktwits平台上散戶對SOXQ的情緒在過去一天內由"中性"降至"看跌"。
跌幅波及範圍廣泛。指數第一大權重股英偉達單周下挫超6%;半導體設備製造商應用材料和科天半導體回撤幅度更深,顯示拋壓並非僅侷限於芯片設計環節。
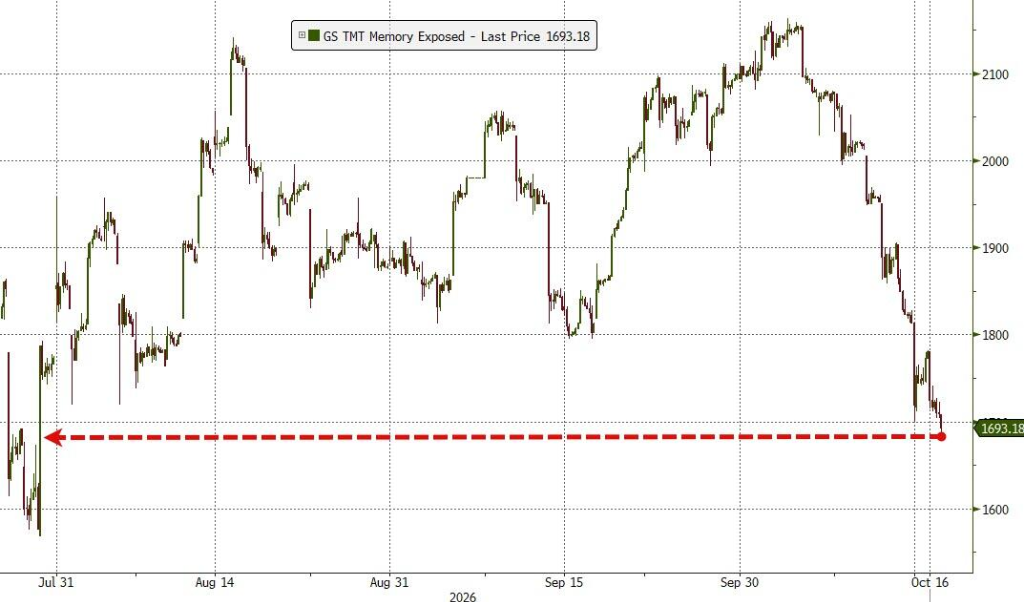
存儲芯片領域同樣承壓,美光本周大幅下跌14.6%,存儲芯片指數本周累跌17.6%。
CoreWeave成關注焦點,高息債務模式遭質疑
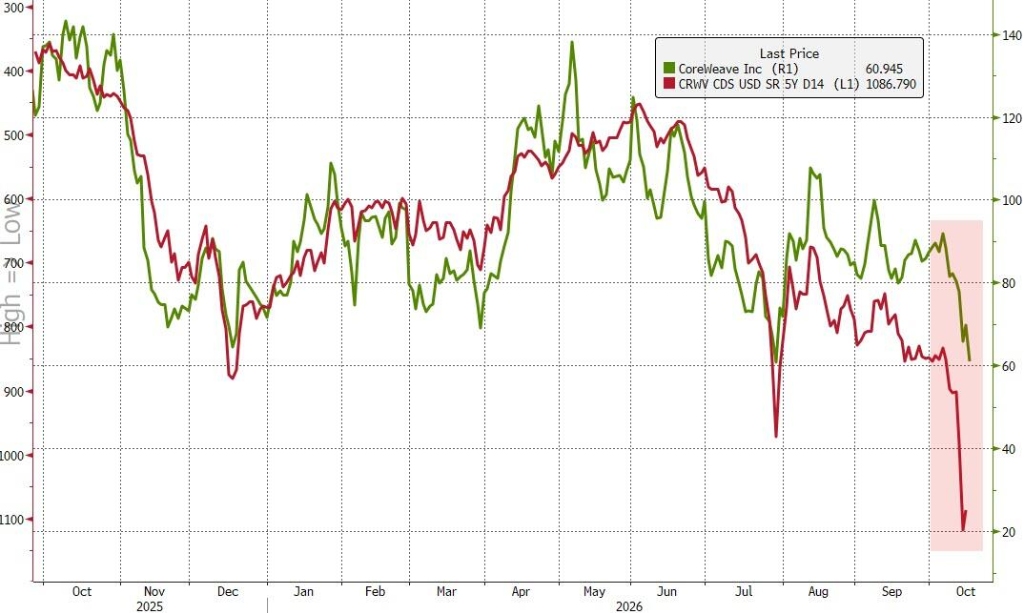
本輪拋售中,CoreWeave因其高度依賴高收益債市場為AI基礎設施擴張孖展,而成為市場關注的核心標的。
周五美股雲計算服務商CoreWeave再跌11.9%,本周累計暴跌超25%。周五其債券已跌至通常預示財務困境的水平,折射出市場對高收益債務孖展模式的深層擔憂。
據彭博社,以超大規模雲服務商為代表的科技巨頭資本支出正逼近每年1萬億美元,其中相當比例依賴債務孖展。在美國國債收益率高企、10年期美債收益率已升至5.09%的背景下,孖展成本持續攀升。
Fawad Razaqzada指出:
較高的利率一方面壓低了未來現金流的現值,另一方面又抬升了支撐AI下一階段增長所需基礎設施的孖展成本,這對AI交易構成雙重不利。
他同時表示,相關擔憂已開始向信貸市場蔓延。
ARK創始人「木頭姐」Cathie Wood對此持不同看法。她將CoreWeave與Coinbase類比,認為後者債券在加密行業爆發前也曾承壓,但最終受益於行業成長。她表示,ARK本周在下跌期間增持了CoreWeave及Cerebras。
英偉達CEO持樂觀立場,策略師提示反彈風險
面對本輪股價下跌,英偉達首席執行官黃仁勳在柏林的一場活動中向彭博記者Emily Chang表示,AI技術的收益很快將超越投資者的擔憂。
黃仁勳說:
這一切都會過去,原因很簡單,它將是變革性的,將以積極的方式影響每一個行業和每一個國家,毫無疑問,這將持續下去,而我們現在只是處於起點。
市場策略師則提示投資者不應過度看空。SpotGamma的Brett Pachuba在接受CNBC採訪時表示,若Meta或谷歌等大型科技公司發布正面消息,可能重新點燃市場對AI股的需求,屆時倉位不足的投資者將面臨踏空風險。
他表示:
我確實認為,當投資者逐漸轉入看跌模式時,需要格外警惕。
Roundhill Investments首席執行官Dave Maza則指出,存儲芯片股的投資者情緒已轉負,原因涉及產業鏈競爭壓力、博通CEO Hock Tan的公開表態以及宏觀經濟挑戰。
不過他同時強調,存儲芯片實際需求依然強勁,供貨已售罄至2027年,客戶需求甚至延伸至2028年。Annex的Brian Jacobsen則表示:
本周最值得關注的事件,不是通脹數據或聯儲局的表態,而是市場的反應方式。當多隻AI相關股票回調時,資金流向了醫療、金融、材料以及中小市值公司,這些板塊表現相對較好。