智通財經APP獲悉,摩根士丹利10月15日發布一份65頁深度報告,首次將超大規模雲廠商(Hyperscaler)與新興AI雲服務商(Neocloud)的資本開支逐環節拆解為可覈對的資金流。測算顯示,2027年相關資本支出將達約1.58萬億美元,其中6720億美元流向半導體和服務器,佔比42%。大摩維持對AI投資周期的積極判斷,但明確提示:機會分析已不能只看資本開支總額,資金流向、供應商真實價值與算力上線後的現金回報需要分別覈對。
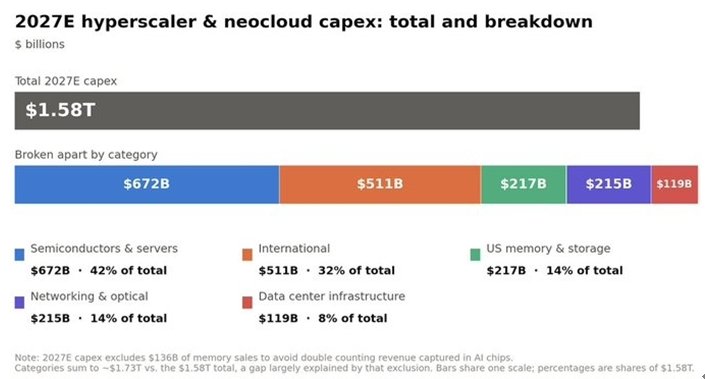
一、1.58萬億美元的構成:租賃口徑比現金開支高14%
與市場慣用的現金流量表口徑不同,大摩將租賃投資單獨建模後併入現金支出:2027年現金資本開支約1.388萬億美元,加上1950億美元租賃投資,合計1.583萬億美元,較純現金口徑高約14%。同口徑下,2026年總投資約9780億美元,2028年約1.812萬億美元——增速將從2026年的約翻倍,放緩至2027年的約60%、2028年的約14%。已簽約但尚未履行的租賃承諾合計約1.118萬億美元,屬跨期存量,不能直接計入當年支出。
按類別拆分,2027年1.58萬億美元中:半導體與服務器6720億美元(佔42%)、國際供應商5110億美元(32%)、美國存儲2170億美元(14%)、網絡與光通信2150億美元(14%)、數據中心基礎設施1190億美元(8%)。
二、資金流傳導:標普500吸收65%,英偉達獨佔三分之二
將支出映射至供應商收入並做去重處理(已含在加速器內的HBM計入芯片環節,服務器ODM僅計約4%—6%的組裝貢獻)後,約1.6萬億美元支出對應約1.7萬億美元供應商收入。其中約65%可被標普500公司吸收,2027年對應收入約1.029萬億美元,佔指數公司總收入約4.9%——英偉達約6900億美元,佔這部分流入的三分之二。按此模型,2027年標普500收入增速將由不含AI直接影響時的約6.6%提高至約8.6%,直接AI資本開支貢獻當年收入增長的約24%。
另一寬口徑統計(42家AI賦能者與採用者)顯示:2027年AI相關公司收入增速約28%、非AI組約5%;AI相關組貢獻標普500約78%的利潤增量,但僅佔當年淨利潤約37%——增長貢獻不等於利潤存量,兩者不可混同。
三、回報與孖展:25%—50%的ROIC路徑,遇上2550億美元發債
大摩搭建了GPU租賃與API業務回報框架,認為一定條件下存在約25%—50%的投資資本回報率路徑。以1GW GB300數據中心GPU租賃模型為例:總投資390億美元(IT設備230億、非IT設施160億),利用率75%假設下,GPU時租從7美元升至8.5美元、10美元,對應ROIC分別約23%、31%、39%——回報結論對租金假設高度敏感。
孖展端,樣本雲廠商經營現金流與資本開支的缺口將在2027年達到預測期內最大,年內無擔保債券發行已約2550億美元。壓力測算顯示:高信用組利息覆蓋倍數從30.7倍降至約11.9倍仍可承受,較弱信用組則從4倍降至約1.8倍——同一技術機會下,孖展能力分化將決定誰能留在牌桌上。
四、三大約束:電力、存儲周期與光通信係數
其一,電力。大摩電力模型估計,即便計入縮短供電等待的措施,美國數據中心到2028年累計淨供電缺口仍約32GW,約佔97GW需求的三分之一,"機櫃買到了卻通不上電"或成為最大物理約束。其二,存儲。資本開支上修先通過價格傳導,漲價亦會抬高服務器購置成本,資本開支數字上漲未必對應算力數量增加;大摩判斷存儲周期可能在2026年四季度進入後段但尚未結束。其三,光通信。每新增1美元雲廠商資本開支約形成0.15美元網絡收入(覆蓋芯片、交換機、光器件與互聯設備),中際旭創、新易盛均在報告跟蹤範圍;但1.6T/3.2T升級、硅光與CPO架構變化可能改變單位帶寬器件強度,擴產快於部署則短缺可能轉為寬鬆。
此外,服務器環節需警惕"收入大漲、毛利率下降"的組合:VR200較GB300使ODM每櫃價值提升35%—40%,但整櫃售價接近翻倍,增量物料更多流向內存、GPU、PCB等環節。
結語
大摩認為,市場關注點可能逐步從純基礎設施提供方,轉向兼具供給與應用能力、真正以AI改善經營的企業。對投資者而言,跟蹤框架可歸納為四步:對齊現金支出、租賃與實際部署;將供應商收入拆為數量、價格與份額;驗證上線設施的利用與付費;覈對孖展成本與現金回款。1.6萬億美元是需求預測,誰能把訂單變成現金、誰在需求放緩後仍保有競爭力,纔是下一階段定價的分水嶺。