貨幣當局作為官僚機構,在滾滾向前的低利率時代存量債務的續作壓力,勢不可擋的科技發展趨勢以及愈演愈烈的民粹主義面前,是極其渺小的。總的來說,需要重估美歐市場作為全球利率基準的穩定性,這也正是「美歐正代替新興市場,成為金融風險之源」的核心含義。
過去討論聯儲加息和美元流動性收緊,往往從資本回流美國出發,尋找外債較高、儲備不足的新興市場國家。本輪最大的不同是,新興市場對強美元衝擊的傳統外部孖展緩衝有所增強,發達經濟體卻面臨更大的壓力。
回看2022年以來的政策周期,從英國養老金危機到美國區域銀行問題再到法國財政緊縮困境,發達經濟體自身的利率與資產負債表風險已經反覆暴露。如今,更顯著的邊際變化在於財政負擔。疫情後覆水難收的財政擴張留下了更高存量債務,而初級赤字遲遲未能收斂,高利率又通過付息壓力持續消耗整體財政空間。
隨着美歐國債利率保持高位,以及對聯儲緊縮周期的擔憂,核心發達經濟體的孖展約束日益增強,緊縮效應會沿着孖展成本與抵押品鏈條向外傳遞。
除此之外,高通脹帶來的實際價格水平壓力依然推動着2008年至今全球民粹主義周期的繼續演繹,在野黨裹挾着民意去宣傳弊大於利的福利計劃,使得執政黨更難以實質性推進赤字削減。
貨幣當局作為官僚機構,在滾滾向前的低利率時代存量債務的續作壓力,勢不可擋的科技發展趨勢以及愈演愈烈的民粹主義面前,是極其渺小的。總的來說,需要重估美歐市場作為全球利率基準的穩定性,這也正是「美歐正代替新興市場,成為金融風險之源」的核心含義。
一、財政壓力是共性,但發達經濟體因初級赤字惡化更加明顯
發達經濟體與新興經濟體的財政壓力都已高於疫情前水平。按2026年預測口徑,G7財政三項指數(總債務、利息負擔與初級赤字)較2019年上升約0.67分,略高於EME13的0.59分。
更值得關注的是惡化的來源:初級赤字貢獻了G7約一半的增量,而EME13的壓力主要來自債務與付息負擔。G7的財政壓力雖未超過2010年及疫情前區間高點,卻長期停留在均值水平之上,財政擴張退出緩慢的問題已經十分突出。
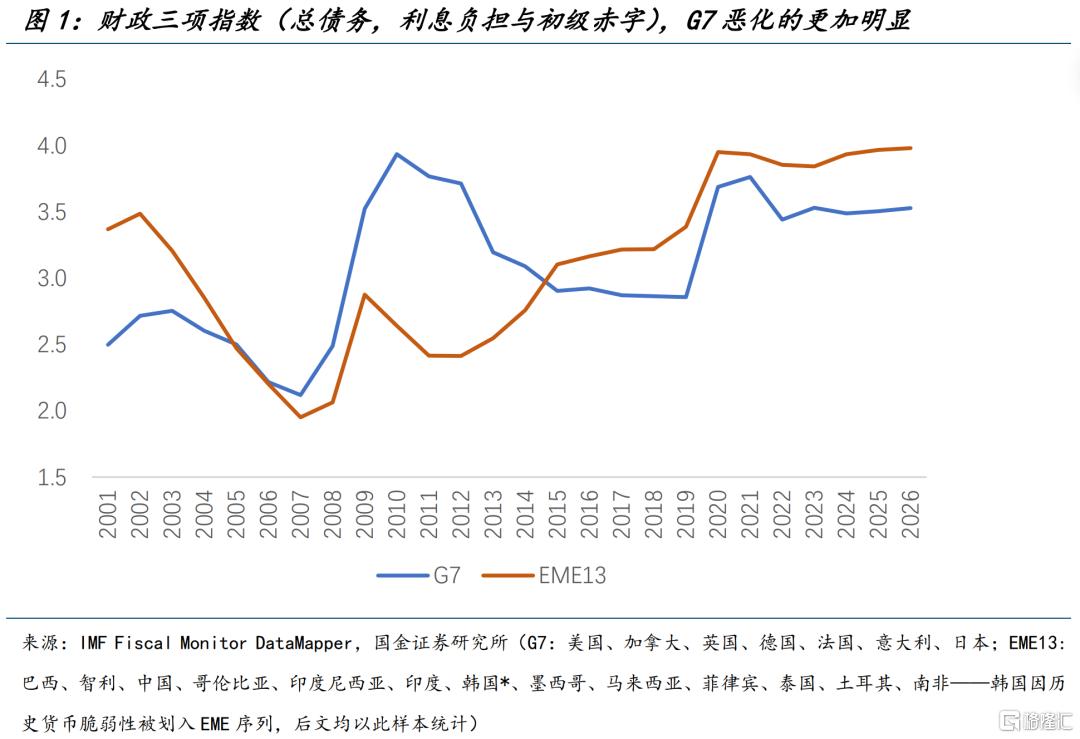
某種程度上,市場已經習慣了印度、巴西、土耳其等偶發的財政風險和利率壓力,但對於5%以上的10年期美債,以及5.5%的30年期美債卻如臨大敵——核心原因是發達經濟體的高利率可以向下傳導,而新興經濟體的高利率很難向上倒流。美債收益率的走高直接抬升了債券的孖展基準,並通過保證金追繳與槓桿收縮放大拋售壓力;高信用資格並不妨礙發達國家國債成為流動性衝擊的起點。
另一方面,發達市場的韌性也決定了無需發生實質性的主權風險,單純的市場風險就能對其他資產構成約束;核心發達經濟體國債利率穩定性的下降,以及股債相關性的變化,本身就十分值得重新審視。因此,需要強調的是,新興市場仍是承壓端,新增衝擊仍來自全球孖展基準利率本身——既包括了市場交易出的更高債券利率,也包括央行調控出的更高政策利率。
通脹緩和可以降低短端政策利率預期,但財政孖展與逐步消耗的久期吸納能力,仍需要更高的長期補償。這其中很重要的一點來自於「初級赤字」的過度放縱:如果說付息壓力還具備某些程度的被動屬性,即全球利率與貨幣政策周期的聯動,那「初級赤字」幾乎是各國政府主動作為的結果——降息能減輕付息壓力,卻無法替代財政收支本身的調整。
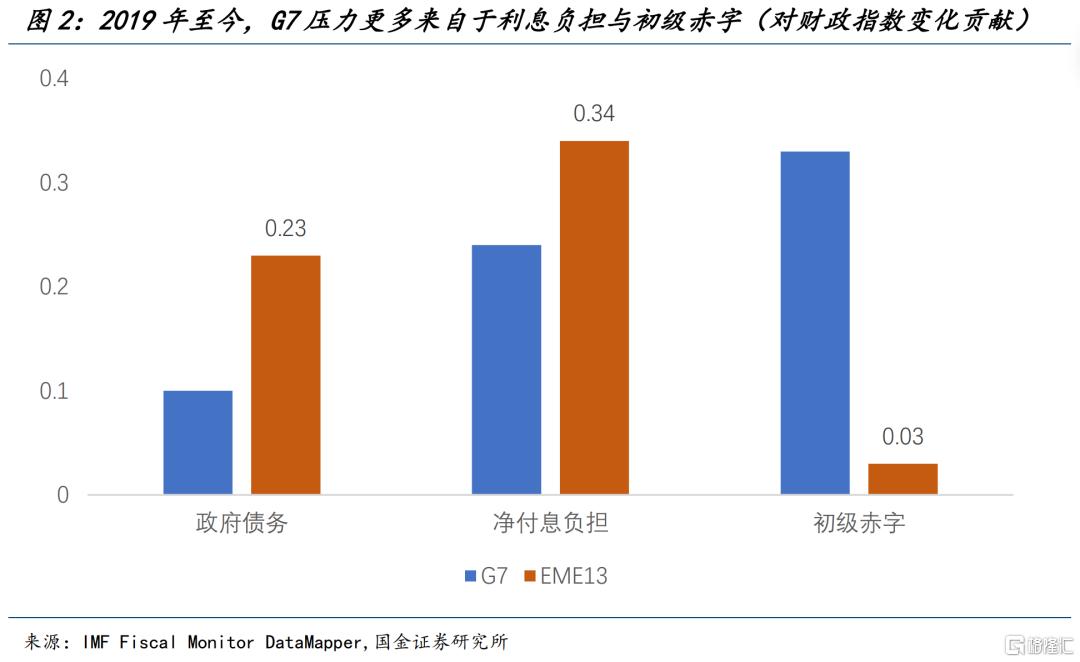
更為關鍵的是,債務滾續的副作用正在逐步呈現。只要那些到期的低利率時代債務票息低於當前水平,即使市場利率不再上升,平均付息成本也會繼續抬高;初級赤字若不收斂,新增孖展與到期再孖展便會持續疊加。高債務對孖展成本與名義增長之差的敏感性,也隨之放大。
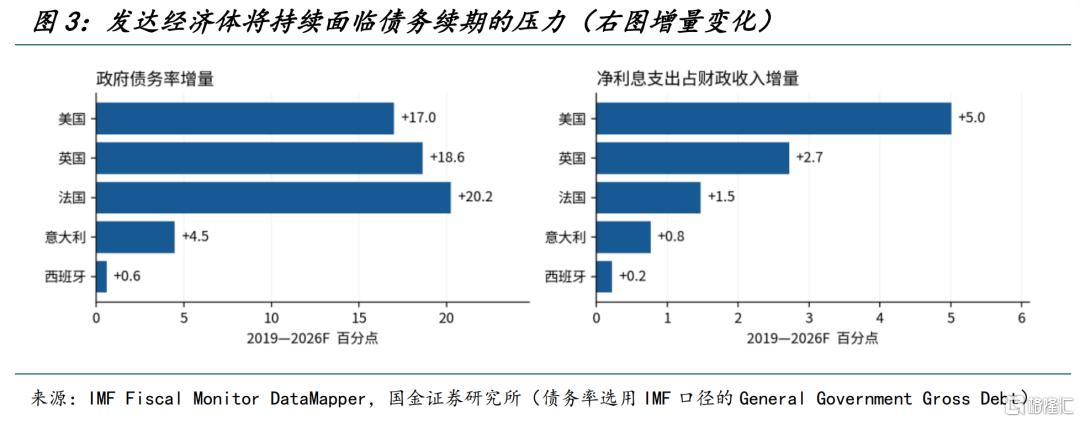
美國國債最能說明這種慢性壓力:從2019年至今(2026年為估計水平),其債務率從108.8%升至125.8%,增加約17個百分點;淨付息支出佔財政收入比例由7.6%升至12.6%,增加約5個百分點,但初級赤字卻仍在原地踏步,保持在GDP的3.5%左右——經濟和稅收尚需消化的存量利息負擔與未來仍需孖展的財政流量同時存在。
歐洲主要經濟體則存在明顯差異,而這種差異恰恰說明,在存量債務壓力之外,收支調整能力同樣決定壓力的方向。法國面臨初級赤字、債務與付息負擔同步上行的問題;意大利仍有初級盈餘,但高債務存量使其對孖展成本與名義增長的組合更敏感。西班牙初級餘額改善、債務率較2019年變化較小,反而表現更好。
對高債務國家而言,能否形成持續的初級盈餘,直接影響孖展成本上升後的財政周轉空間——但要達成初級盈餘,就必須實現某種程度的財政緊縮,對於發達經濟體而言這似乎陷入了無解循環。
值得一提的是,以上指數衡量的是各國相對自身歷史的壓力水平,分數趨於平坦,並不意味着實際情況停止惡化。美國財政指數較2019年僅高0.07分,但實際情況是美國債務分項早已觸及評分上限,付息分項也接近上限,新增負擔難以繼續推高得分。此時更應回到絕對數值水平,即40萬億美元的聯邦總債務水平和每年1萬億美元的淨利息支出負擔。
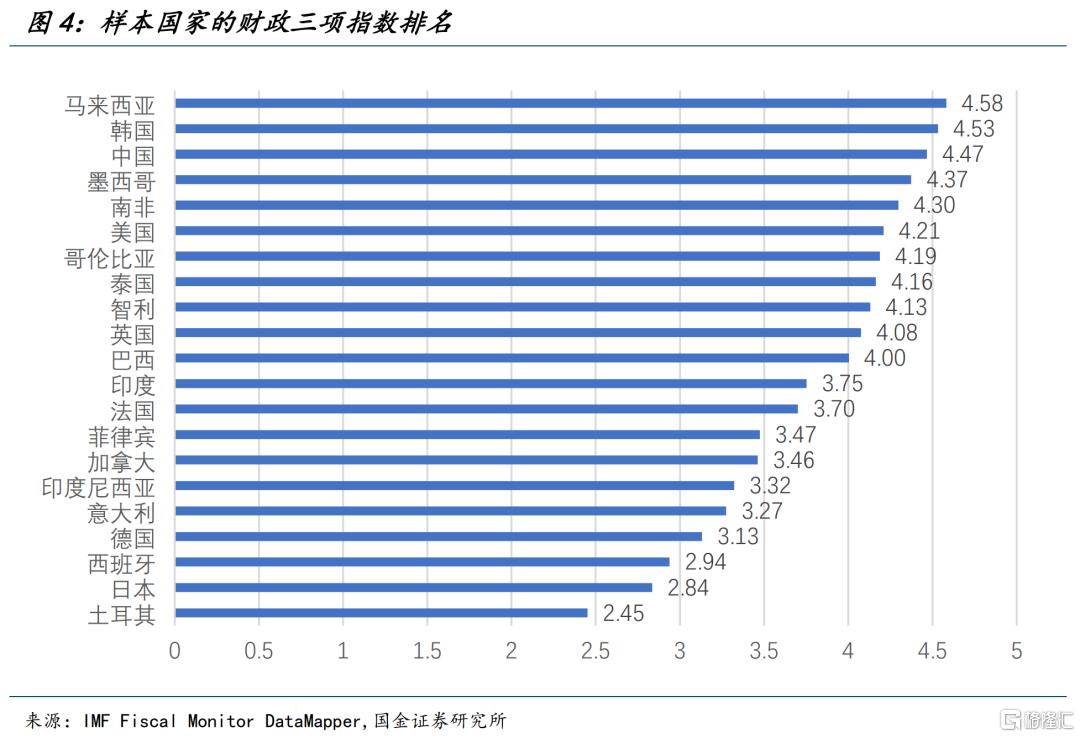
現如今,發達經濟體的財政問題不僅在於債務規模較大,還在於赤字越來越難削減。然而,無論是開源還是節流,都會影響居民收入,容易遭到選民反對。且隨着民粹主義在公衛事件後的再次強化,財政緊縮面臨的政治阻力也在加大。
究其原因,民粹主義產生主要與收入分配有關。收入和財富差距擴大,選民開始要求政府提供更多保護,形成了左翼擴福利、右翼保本土產業的不同民粹主張,自此,民粹主義逐漸成為影響經濟活動的一項因素。
雖然左翼和右翼提出的政策不同,但兩者都會增加財政調整的難度,這主要體現在21世紀至今左翼與右翼民粹的交織展現。
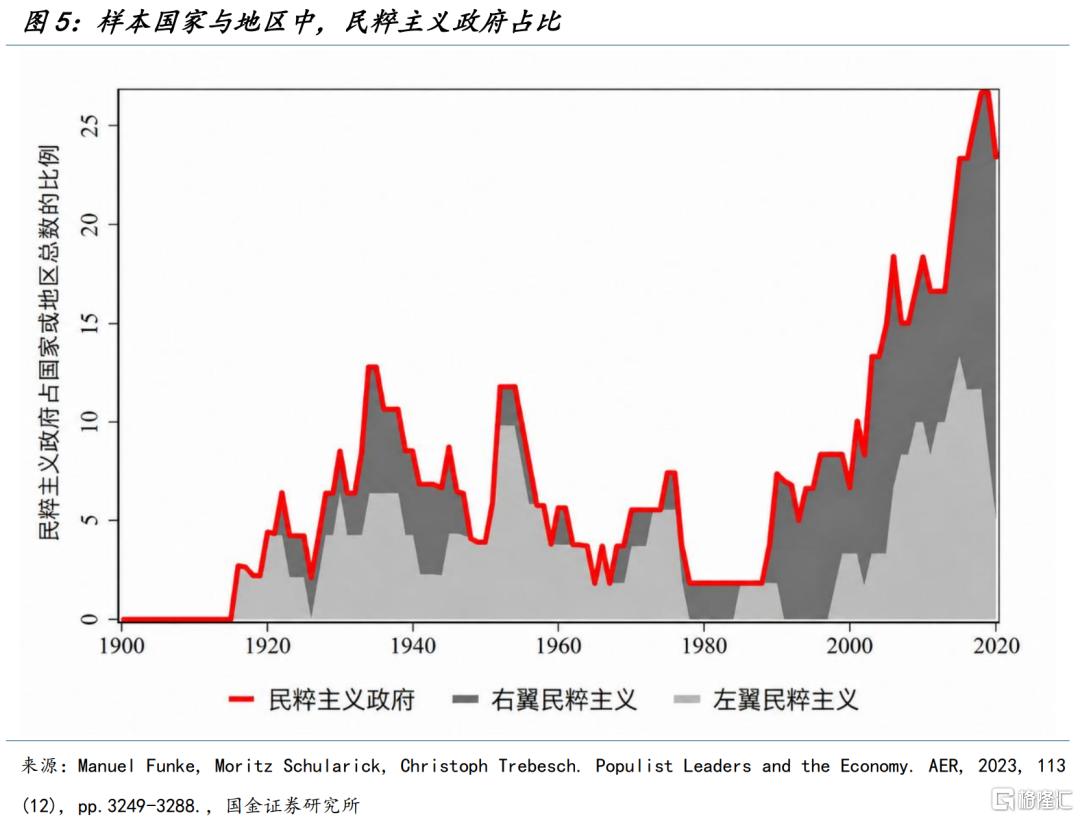
左翼更關注收入差距,因此主張提高最低工資,擴大社會福利。但是為了彌補相關支出,左翼通常支持向高收入群體和企業加稅。與此相對,右翼則更關注移民和產業外遷,所以往往主張限制移民,並通過關稅保護本國企業;同時,右翼通常也支持減稅降費。兩類政策看似相反,卻存在一個共同點。無論是擴大福利還是降低稅負,都容易得到特定選民的支持。
民粹主義使政府更難解決債務問題。由於削減支出面臨選舉壓力,短期財政支持更容易轉化為長期負擔。
二、新興市場的緩衝墊明顯增加,廣義脆弱性保持平穩
強美元之所以容易觸發外部孖展危機,是因為它會同時收緊孖展條件,並在存在外幣負債錯配時推高海外主體償債壓力。若國內信用還在擴張、經常賬戶依賴持續資金流入,匯率貶值就會加劇再孖展約束。過去危機中最危險的組合是外債、信用擴張與外部孖展缺口的同時失衡,但當前卻並未發生。
新興經濟體近年的財政惡化並未顯著推升其廣義脆弱性,核心原因是財政僅是風險組成部分之一。採用13國六項數據齊全口徑,其指數約為2.61,略低於2015—2019年的均值水平(2.66)——彼時聯儲利率最高只有2.5%,10年期美債更是只有3%出頭。可以說過去幾年更嚴酷的金融環境,實際上鍛造出了新興市場國家更堅韌的抗風險能力。
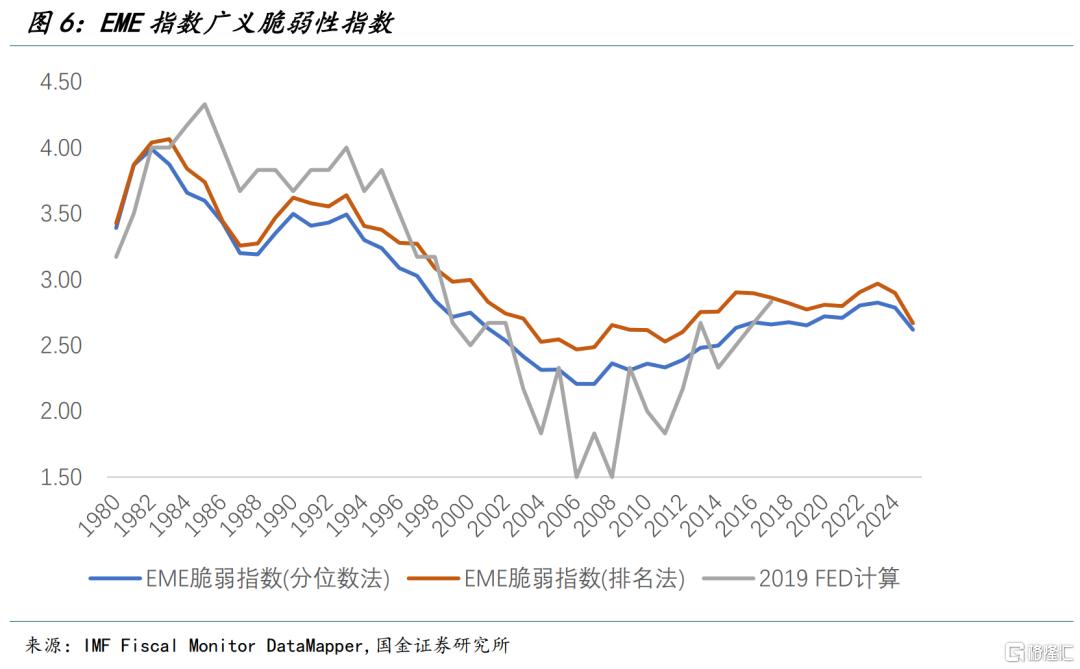
財政走弱演化為外部孖展危機還需要資產負債表的放大機制。當下孖展缺口更小、信用擴張更緩、儲備更厚,同樣的強美元衝擊就更難演變為全面的債務壓力與再孖展危機。這些緩衝,正是理解本輪新興市場韌性的關鍵。
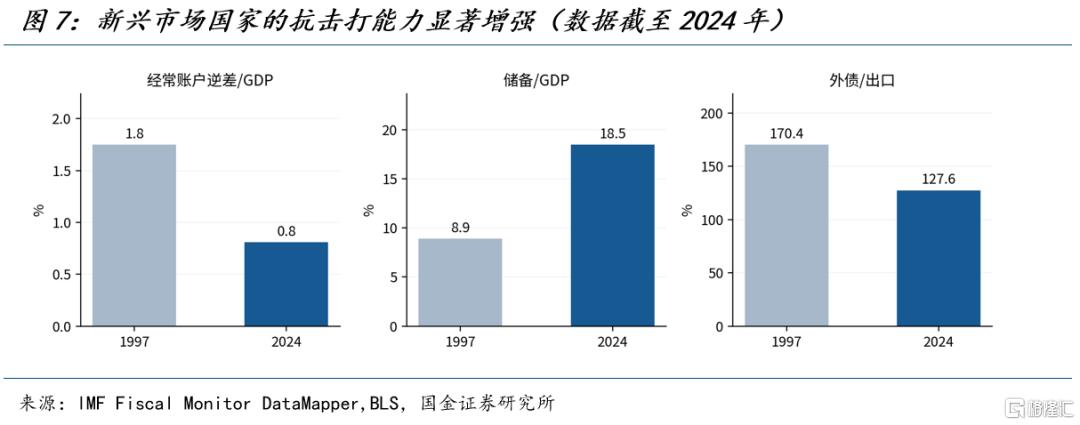
與1997年相比,緩衝的變化尤其顯著。EME13的外債/出口均值由170.4%降至127.6%,外儲/GDP由8.9%升至18.5%,經常賬戶逆差/GDP由1.8%收窄至0.8%。一方面,需要依靠外部資金填補的缺口縮小;另一方面,應對資本流出與外債償付的資源增加 —— 強美元不再單純只是「新興市場的問題」,而更是「美歐日的問題」。
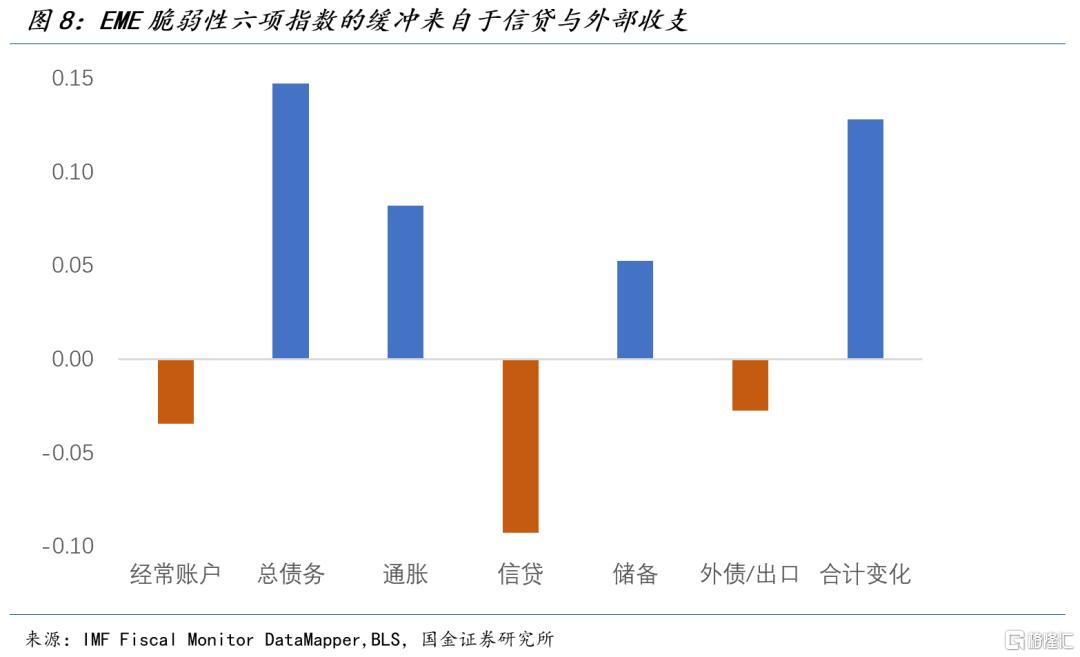
但這並不意味着新興市場國家毫無風險,對EME廣義脆弱性的拆解進一步說明,壓力在不同經濟因子間並不一致。
從2017到2024年,政府總債務、平均通脹水平和外匯儲備分項仍指向更大脆弱性,但銀行信貸水平、經常賬戶差額和外債規模形成了緩衝。將當下聯儲加息直接外推為某種新興市場危機的前序,是無視了這些真實存在的緩衝與金融抗風險能力的改善。
全球財政惡化是共性,但核心發達經濟體孖展約束的增強,纔是更值得重視的邊際變化。總的來說,美歐需要重估其作為全球利率基準的穩定性,這也正是「美歐正代替新興市場,成為金融風險之源」的核心含義。
風險提示
宏觀經濟數據頻率較低,對於跨境行業數據估計存在滯後性;美國產業政策受黨派影響明顯,執政黨派的更換可能引發產業政策回溯;AI技術發展與產業投資存在較大不確定性。
注:本文為國金證券2026年10月16日研究報告:《當美歐成為金融風險之源》,證券分析師:宋雪濤S1130525030001、鍾天S1130526020001