美國股市與信貸市場的分歧正在走向臨界點。高盛最新報告顯示,AI超大規模雲計算商(hyperscaler)的信貸利差已擴張至年內最高水平,而對應股價尚未充分反映這一壓力。分析師直言:要麼債市"悲觀過度",要麼股市還有約15%的下行空間未被消化。
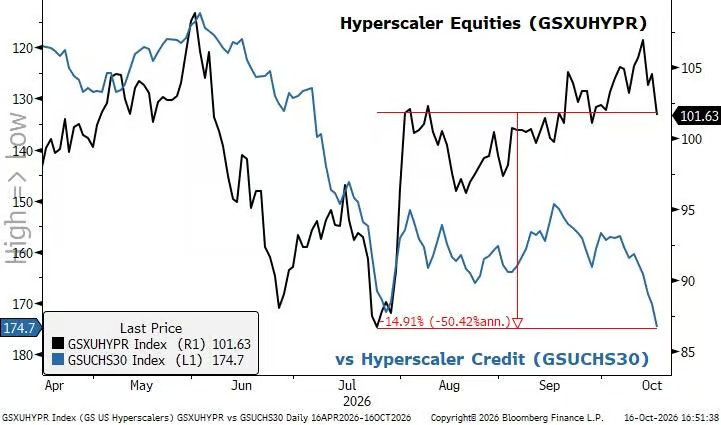
高盛策略師Louis Miller在最新的周報中指出,高盛AI超大規模雲計算商信貸利差指數(GSUCHS30)已擴張至年內最寬水平,而上一次利差接近當前水平時,相關股票的價格較現在低約15%。與此同時,高盛更廣泛的AI受益股籃子相對於剔除AI成分的標普500指數,已較6月高點累計下跌約25%。
信貸先於股票發出警報
高盛警告,AI超大規模雲計算商信貸利差指數(藍線,倒序展示)已升至年內最寬,而對應的股票籃子(黑線)僅啱啱開始回落。7月上一次信貸利差擴張至接近當前水平時,相關股票價格較現在約低15%。
信用市場的壓力並不侷限於大型雲計算商。AI超大規模雲計算商信用違約互換(CDS)啱啱觸及歷史新高。在資本結構的更下層,情況更為嚴峻:20只垃圾評級AI數據中心債券中,有7只的還款來源依賴單一租戶CoreWeave,而CoreWeave自身的債券已跌至困境級別。
Miller進一步指出,本周AI板塊幾乎無一倖免。高盛AI主題儀表盤顯示,NeoClouds五日跌幅達24.8%,光學網絡下跌21.4%,存儲芯片下跌16.6%。唯一錄得明顯漲幅的主題是"AI-at-Risk"(面臨AI衝擊的傳統行業),上漲3.5%。
AI資本支出增長觸頂,盈利貢獻將逐步轉負
高盛對當前壓力的核心解釋在於資本支出增長的轉折。Miller警告:"整個板塊利差的擴張迫使投資者直面一個問題:當AI支出增長放緩時,將會發生什麼。AI資本支出很可能已經觸頂,孖展可持續性和資本回報率已取代近期盈利預期修正,成為市場辯論的核心。"
據高盛投資研究數據,超大規模雲計算商資本支出按年增速在2026年第三季度達到峯值116%,市場普遍預期此後將逐季放緩,至2027年底降至約20%。
這一趨勢對標普500盈利的影響已有清晰測算。高盛估算,超大規模雲計算商資本支出(扣除折舊後淨值)對2026年標普500每股盈利增長貢獻約11個百分點,2027年降至7個百分點,至2028年則因大量數據中心折舊攤銷開始反噬,貢獻將轉為-1個百分點。
換言之,曾經拉高盈利的資本支出,一旦增速放緩,將反過來成為拖累。
市場內部指標同步發出警示
AI板塊的壓力並非孤立現象,高盛的"驚悚圖表"在更廣泛的市場層面同樣顯示出壓力信號。
情緒端,當周五看跌期權成交量達到"今年第二高,僅次於6月"。
風險偏好端,高盛Beta因子對沖組合(GSP1BETA)較近期高點下跌15%,高貝塔周期股已跌破上升趨勢通道。
增長預期端,高盛周期股對防禦股比率(GSP1CYDE,剔除大宗商品)所隱含的經濟增長預期已降至約2%,顯示市場對增長的悲觀程度已超出基本面數據所支撐的水平。
槓桿與持倉端,對沖基金持有的Beta敞口高於槓桿水平所應隱含的水平——貝塔調整後淨敞口處於五年來的第67百分位,而淨槓桿率僅處於第17百分位。
Miller同時指出,金融條件已"從支持增長的正向驅動力轉變為負向拖累",更高的利率和更寬的利差正直接衝擊負債依賴型股票,高盛債務敏感股票籃子(GSX1DEBT)相對於大盤持續承壓。
高盛給出五項應對策略
儘管發出上述警示,Miller並未預判市場將全面崩潰。他認為,"儘管相關性上升、持倉日益擁擠,市場仍在通過輪動而非指數層面的大幅下跌來消化壓力",並提出五項交易策略。
一、做多"去AI化"寬基市場。
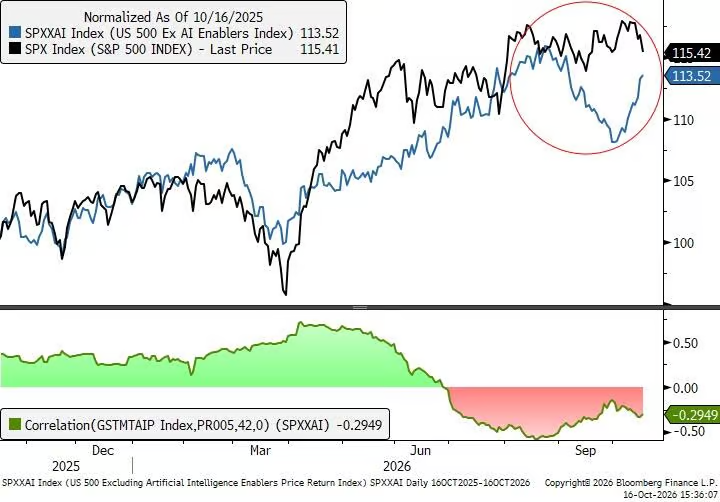
剔除AI成分的標普500指數(SPXXAI)自10月6日以來已跑贏標普500達586個點子,AI板塊與其餘市場之間的相關性已轉為負值。Miller認為,名義增長和就業數據仍具韌性,利率壓制估值的效應已部分釋放,支持輪動而非系統性下跌的邏輯延續。
二、做多質量因子,但需注意技術面風險。
高盛質量因子對沖組合(GSP1QUAL)三個月內上漲20%,RSI已超過80,Miller警告一旦通脹和利率預期緩和,存在大幅逆轉風險。歐洲質量因子(GSPEQUAL)近一個月上漲7.5%,追趕勢頭明顯。
三、中期醫療保健交易。
Miller看好ACA受益股(GSHLCACA),押注民主黨可能恢復到期的ACA保費稅收抵免政策,以改善目前深陷壞賬和自付費患者壓力的醫療服務提供商的患者流量。
四、做多巴西的非相關性機會。
當前估值處於中周期水平,外資參與度低於前次選舉周期高峯,利率敏感型國內股票(GSBZRATE)持倉較輕。Miller看好10月25日巴西決選前後的上行空間,市盈率有望從中十位數向高十位數重估。
五、對沖中國台灣半導體敞口。
Miller指出,台積電在上調全年業績指引並加速產能擴張之後股價仍下跌2.3%,"充分說明市場當前買入AI強勁需求敘事的意願"。對沖基金在中國台灣的持倉已達歷史最高水平,而業績表現"未能滿足極高預期"。高盛亞洲團隊推薦沽空中國台灣半導體籃子(GSXATWSM)及中國台灣科技(剔除台積電)籃子(GSXATTXT)。
本文轉載自「華爾街見聞」,智通財經編輯:蔣遠華。