一份「炸裂」的三季報,為何換不來股價的「正向反饋」?
智通財經APP了解到,10月15日,贛鋒鋰業(01772)發布2026年第三季度報告,前三季度,實現營業收入361.59億元、按年增長147.24%,股東淨利潤50.12億元,按年增長高達195.4倍。炸裂的業績股價卻不升反跌,次交易日股價開盤後迅速下跌,截止收盤跌幅超6%,自今年5月以來,其市值已縮水超七成。
前三季度業績大增歸因於鋰系列產品售價回升及鋰電池系列產品銷量增加,但在第三季度,碳酸鋰價格跌幅超過20%,該公司收入及股東淨利潤分別為132.75億元及7.54億元,按月是下降的,其中淨利潤按月大幅下滑近70%。截止目前碳酸鋰第四季度價格跌了近20%,該公司下一個季度業績也不樂觀。
不過作為全球最大的金屬鋰生產商、國內最大的鋰化合物供應商,贛鋒鋰業貫穿鋰資源開發、鋰鹽深加工及金屬鋰冶煉、鋰電池製造與回收利用,從礦山做到電池的完整鏈條,在這一輪價格脈衝中業績最具韌性。該公司動態PE估值也回撤至6倍上下,當碳酸鋰價格持續殺跌,支撐又在哪裏?
碳酸鋰為估值錨,前三季度鋰電業績井噴
智通財經APP了解到,碳酸鋰價格是鋰電板塊的估值錨。2025年下半年,碳酸鋰開啓上升行情,2026年繼續狂飆,5月中旬衝上20萬元/噸的年內高點,較2025年6月5.9萬元的低點翻逾兩倍,也帶動鋰電板塊業績及估值翻倍。6月後碳酸鋰價格持續回落,截止目前較高點腰斬並跌破十萬關口,而鋰電板塊也跟着回調,市值跌幅也普遍超50%。
雖然下半年碳酸鋰價格大幅回落,但按年仍有較高的升幅,這也成為鋰企盈利集體反轉的價格基礎,根據各大鋰電企業三季度預告,都賺的盆滿鉢滿。
鋰電產業鏈業績井噴,10月12日至15日,新宙邦、鹽湖股份、恩捷股份、嘉元科技、億緯鋰能及贛鋒鋰業等相繼披露前三季度業績預告,從上游鋰鹽到中游材料、下游電池,盈利幾乎全線高增。其中前三季度,賺最多的是鹽湖股份,股東淨利潤88.4-90.5億元,增長87.96%-92.42%,增長最高的是贛鋒鋰業,增長高達195.4倍。
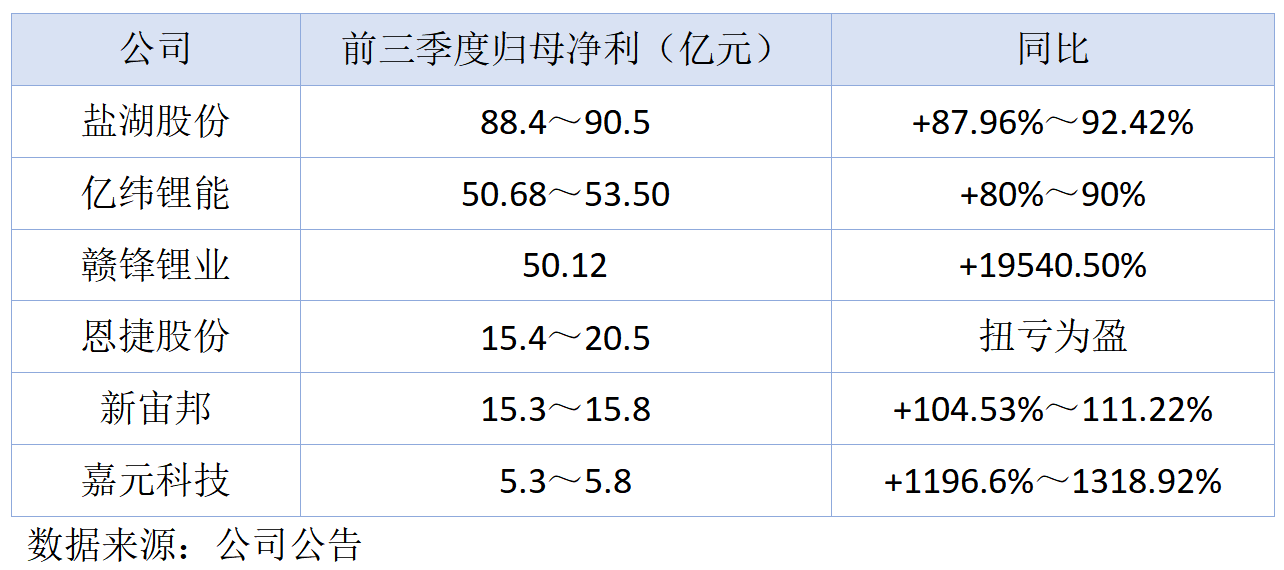
同賺周期的錢,「賺法」卻不同。鹽湖股份是「鉀肥+鹽湖提鋰」的雙輪模型;天齊鋰業把「資源為王」演繹到極致,依託格林布什礦與SQM權益收益,收入基本來源於鋰礦及鋰產品,價格上行時彈性最大;贛鋒鋰業則是不折不扣的「全產業鏈選手」,金屬鋰和鋰化合物佔比超六成,但也多出一條佔比超三成的電池曲線。
因此,可以看到,在第三季度,贛鋒單季淨利較二季度回落近七成,天齊並未公布三季度業績,但預計下滑幅度更大,而鹽湖單季按月約降一成,鋰價自5月高點回調的傳導,在贛鋒和天齊兩家資源型公司的報表裏影響較大。但對資本市場而言,這份表格回答的只是「這一次賺了多少」,而結構與利潤率所決定的「能賺多久」。
市場對鋰電公司的定價邏輯,正從「彈性」切換到「續力」,贛鋒鋰業作為全產業鏈佈局的選手,能否抗住這一波有碳酸鋰調整帶來的估值考驗?
估值邏輯或「轉移」,贛鋒跌入「配置區」
贛鋒鋰業是擁有完整的鋰生態系統,從中游鋰化合物及金屬鋰製造起步,成功擴大到產業價值鏈的上下游。在資源端,公司佈局了全球核心鋰資源帶,包括在澳大利亞兩大鋰輝石項目,在阿根廷開發多個優質鋰鹽湖資產等;在製造端,鋰化合物及金屬鋰生產基地覆蓋江西奉新、宜春及四川達州等地,而鋰電池業務則在江西新餘、重慶及內蒙古等地佈局了動力電池、儲能電池、消費類電池及 PACK 系統產線。
該公司公司已經形成垂直整合的業務模式,產品涵蓋電池級碳酸鋰、電池級氫氧化鋰、金屬鋰、固態電池等,廣泛應用於電動汽車、儲能、航空航天、功能材料及製藥等應用領域,產業鏈佈局及多元化產品使得公司業績成長韌性。從收入結構看,該公司形成了鋰產品與鋰電池雙輪驅動格局。
鋰系列產品收入始終是公司第一大收入來源,2019 -2025年,業務收入從41.61 億元增長 128.76 億元,而鋰電池及其材料業務增長則更為迅猛,由 6.03 億元快速攀升至82.34 億元,收入佔比持續提升。2026年上半年,上述兩大產品系列收入佔比分別為63.2%及35.3%,此外,該公司鋰礦資源產品佔比1.5%。
2026年前三季度,兩大核心業務持續驅動業績高增,收入翻倍,股東淨利潤50.12億元,扣非淨利潤46.36億元,按年增長592.14%,剔除一次性損益後的「刻度」足夠紮實。此外,財務端穩健,資產負債率54.91%,經營活動持續淨流入,現金流淨額22.95億元,按年增長634.77%,截止9月,公司現金等價物有89.6億元。
值得注意的是,該公司產業鏈縱向推進,其中在鋰電池端,上半年公司儲能電芯持續保持滿負荷生產,產能利用率接近100%,自研588Ah大電芯產線建設已開始調試試產,計劃在2026年第三季度正式啓動產能爬坡。2026年下半年碳酸鋰價格回落壓縮鋰鹽產品的利潤空間,不過自給率會大幅提升,若上游價格仍繼續回調,預計其將加大鋰電池投入比重,提升鋰電池收入佔比。
回到資本市場,贛鋒鋰業港股市值從5月高點回落了74%,但去年啓動低點仍升幅64%,估值大幅回撤併非孤例,整個鋰電板塊均同樣大幅回落。從估值上看,該公司PB值為0.9倍,動態PE值為6.5倍,鋰電板塊分別分別為3倍及23倍,顯然公司估值已經跌入「配置區」。不過贛鋒的估值座標系,正從「周期股」向「成長股」轉移,其鋰電池尤其是固態電池的商業化節奏與盈利閉環,成為估值的核心變量。
從投行觀點看,大都表現悲觀,主要擔憂碳酸鋰價格持續回調,比如大華繼顯研報表示,期貨合約自2026年9月初較5月中旬每噸逾20萬元人民幣的高位接近腰斬,主要源於市場預期供應增加,下調調贛鋒鋰業平均售價假設,目標價由75港元大幅下調至28港元;但也有樂觀派,比如華泰證券研報看好公司儲能產能擴張與產品迭代並進,推進固態電池商業化,維持「增持」評級。
綜合來看,今年上半年碳酸鋰這波上漲周期為鋰電行業帶來鉅額財富,業績及估值相繼爆發,但第三季度價格下跌也使得行業利潤按月下滑,估值大幅縮水。贛鋒鋰業作為行業龍頭,全產業鏈佈局,鋰產品+鋰電池雙輪驅動,而一體化的成本縱深,以及固態電池撐開的遠期想象,為當前估值底帶來強勁支撐。碳酸鋰價格持續影響鋰電板塊估值波動,若該公司估值驅動邏輯從「周期股」轉向「成長股」,估值底部或是左側機遇。