智通財經APP獲悉,自唐納德·特朗普再度入主白宮以來,銅價已大幅飆升,緣於全球庫存因他可能對這種金屬徵收關稅的風險而發生了劇烈的重新佈局。但隨着特朗普第二任期臨近過半,市場上衆多多頭開始警惕:如果他不兌現承諾,價格可能會崩盤。
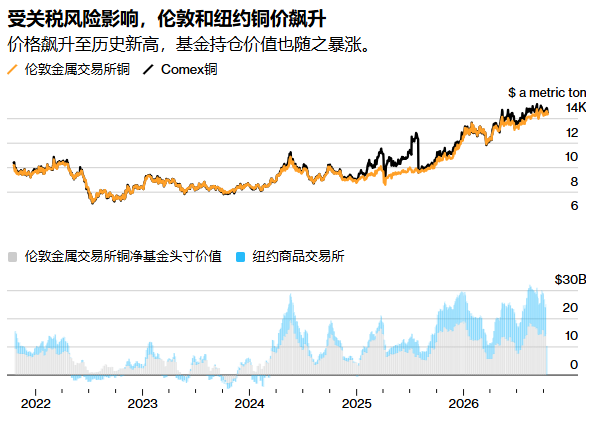
直到幾周前,紐約銅期貨還持續高於倫敦金屬交易所(LME)設定的全球基準價,這使得交易員能夠在關稅落地之前,通過向美國運送銅獲得前所未有的利潤。反過來,美國以外的庫存已大幅下降,源源不斷的對美進口形成了一個反饋循環,幫助上個月將 LME 價格推升至接近每噸 15,000 美元的歷史高位。
但隨着中期選舉臨近,各個市場的投資者都在質疑:民主黨若在中期選舉中表現強勁,是否會打亂特朗普的貿易議程——或者是否甚至會促使他在關稅問題上加倍下注。對銅多頭而言,如果特朗普被證實不願或無力推進關稅,後果可能極為深遠。
法國外貿銀行(Natixis SA)的分析師警告稱,關稅交易已在全球最重要的工業大宗商品之一的市場中製造了一個泡沫,如果關稅被排除,泡沫可能很快破裂。麥格理集團則表示,在這種情況下,價格可能崩向每噸 10,000 美元;而如果宣佈關稅且留有讓交易員向美國運送更多金屬的時間差,價格則可能最高漲至 18,000 美元。
「我以前從未見過這樣的事情,未來的價格方向最終取決於一個人的決定,」麥格理大宗商品策略師愛麗絲·福克斯(Alice Fox)在接受採訪時表示。
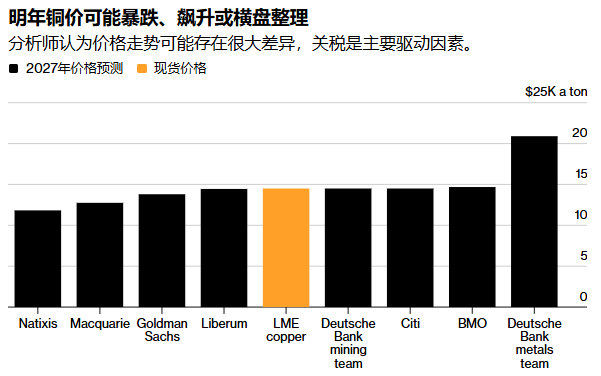
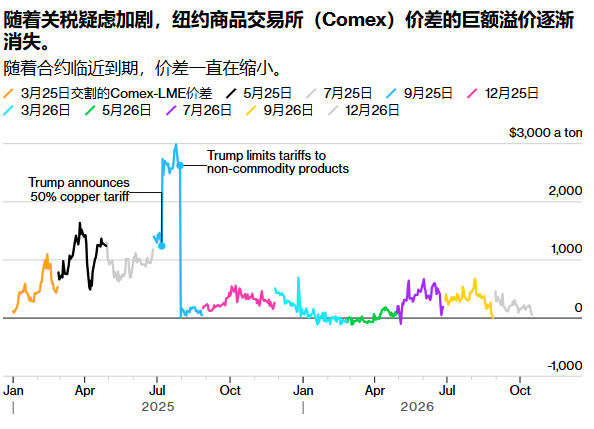
隨着中期選舉臨近,有跡象表明交易員越來越願意押注關稅不會落地,其押注集中在紐約 Comex 與 LME 銅期貨之間的價差上。這兩個市場過去幾乎同步波動,但 Comex 價格——如果特朗普實施關稅,其中將包含稅負——自特朗普 2025 年 2 月首次正式提出對銅徵收關稅以來,一直較 LME 存在巨大溢價。
交易員可以賣出 Comex 合約、買入 LME 合約,使兩個市場重歸一致。但據市場上最大的經紀公司之一 Sucden Financial Ltd. 首席執行官馬克·貝利(Marc Bailey)稱,直到最近,這類套利活動幾乎已完全消失。原因在於:如果特朗普真的推進關稅,賣出 Comex 合約的交易員可能面臨鉅額虧損。
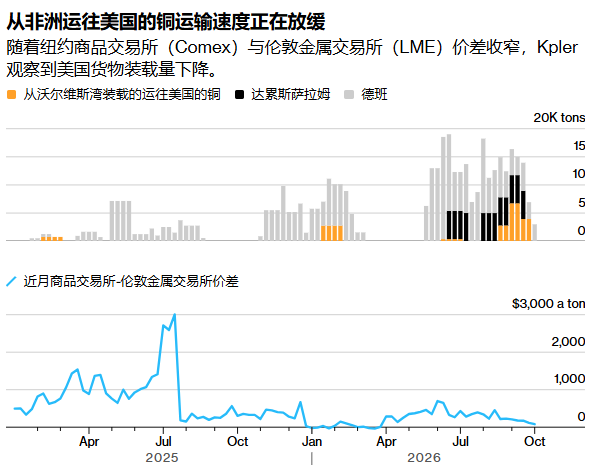
但最近幾周,Sucden 接到了對這一交易重燃興趣的投資者的問詢。同期,Comex 與 LME 價格之間的價差已經坍塌,且在上個月路透報道特朗普的銅關稅計劃因對其通脹影響的擔憂而擱置後,這一下滑進一步加速。
「過去幾周,情緒似乎發生了一些轉變,」貝利在倫敦接受採訪時說。「人們開始考慮重新下場試試水。」
向美國的運送量減少
如果這一趨勢積蓄勢頭,投資者通過 Comex 價差日益增長的「反關稅」押注可能對市場產生重大影響——不斷抵消交易員向美國運送更多金屬的激勵。
在實貨銅市場,據船舶追蹤公司 Kpler 的數據,隨着 Comex 價差坍塌,來自非洲、運往美國的銅船貨已在減少。儘管對關稅的疑慮在增加,交易員也警惕一種變數:特朗普可能在中期選舉之後、在他們的船貨到港之前突然宣佈關稅。
隨着金屬行業年度盛會 LME Week 本周末在倫敦拉開帷幕,Comex 價差的坍塌正給一場辯論火上澆油:在能源價格飆升、利率上升和股市疲軟威脅需求前景之際,地心引力是否終將追上銅價。
隨着這些風險加劇,美國與世界其他地區截然不同的供應動態,為交易員賣出 Comex 價差提供了另一個理由,另一家大型金屬經紀公司 Marex Group 的金屬策略師阿拉斯泰爾·芒羅(Alastair Munro)表示。
最近,LME 日益加劇的供應緊張導致近月價格相對於 Comex 上漲,在合約臨近交割時縮小了兩個合約之間的差距。例如,9 月交割合約在交割前一個月下跌了每噸逾 600 美元,Comex 收盤時溢價不足 4 美元。
「賣出紐約、買入倫敦的意願更大,因為隨着合約進入交割月,套利天然地趨於收斂,」芒羅在倫敦接受電話採訪時說。「套利只是其一種表現,但在看空的宏觀觀點下,更普遍地沽空銅的意願正在增強。」
兩極分化的辯論
誠然,銅交易員此前已在關稅問題上被特朗普搞得狼狽不堪——最慘痛的一次是去年 7 月,他對銅下游產品徵收 50% 的關稅,卻對期貨市場所交易的商品級金屬未作處理。
這曾導致 Comex 價格暴跌,但直到最近,其仍較 LME 保持相當大的溢價,因為特朗普為未來徵稅留了門。自那以來,銅市場一直陷於「他究竟會不會徵稅」的兩極分化辯論之中。
儘管對關稅的疑慮在增加,銅市場中幾乎沒有人預計他會完全排除關稅——因為這樣做可能使堆積在美國港口的龐大庫存重新湧回國際市場。一種流行的理論是,特朗普在關稅問題上的沉默是一種刻意營造的「戰略模糊」,目的正是防止這種迴流。
但鑑於關稅在特朗普政治議程中的核心地位,一些人仍預計他會推進——最早可能就在 1 月 1 日,與美國商務部去年向特朗普提出的建議一致。
「關鍵的不確定性是美國關稅政策,」上海 Ducheng 私募基金管理有限公司投資總監 Grace Li 表示。「由於對政府的思路缺乏可見度,很難對做多還是沽空銅做出直接的方向性判斷。」
罕見的機會
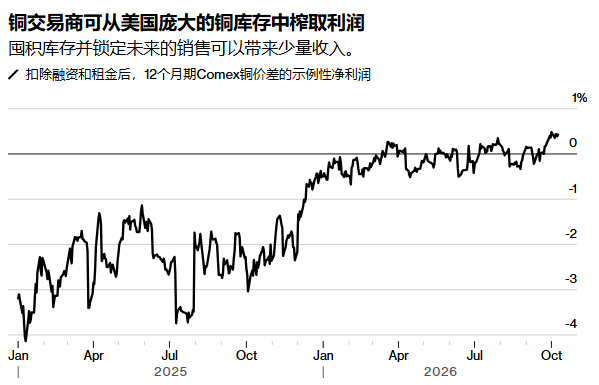
美國的銅庫存已經龐大到製造商可能需要數年時間才能消化。與此同時,這種過剩為交易員創造了一個難得的機會:買入庫存,同時在 Comex 賣出期貨合約,鎖定小幅利潤。這些所謂的期貨升水(contango)孖展交易,為圍繞供應動態以及明年價格前景的辯論進一步增添了複雜性。
與美國進口貿易創造的暴利機會相比,這類利潤微薄。儘管如此,美國銀行的分析師表示,其收益仍足以阻止銅迴流全球市場——即便特朗普在關稅問題上讓步,也有助於托住價格。
對任何看空銅的人來說,特朗普仍將推進關稅的風險依然高懸。根據美國商務部的建議,關稅可能分階段推出:2027 年設為 15%,2028 年設為 30%。
這可能意味着銅將繼續被吸入美國,重新點燃這場把銅價推至歷史高點的全球競購戰。作為最大消費國的中國,庫存已被大幅消耗;如果中國被迫補庫的同時美國進口激增,價格有可能螺旋式飆升。
「他們可能以為,這輪囤積到如今早就該結束了,」BMO Capital Markets Ltd. 大宗商品分析師海倫·阿莫斯(Helen Amos)說。「萬一他們轉念一想:‘實際上,這還要再持續兩年’呢?」