過去幾年,「K」型分化是海外宏觀研究無法迴避的核心主線,我們也在前期多篇報告中對這一現象展開持續討論。宏觀層面,「K」型特徵體現為AI產業鏈與傳統板塊的景氣割裂,映射至國別維度,便是今年美國與非美經濟體顯著的強弱分化;而微觀層面,則表現為居民部門貧富差距進一步擴大,資本與勞動要素收益的背離持續加深(詳見報告《「K型」深化下的非均衡復甦》)。
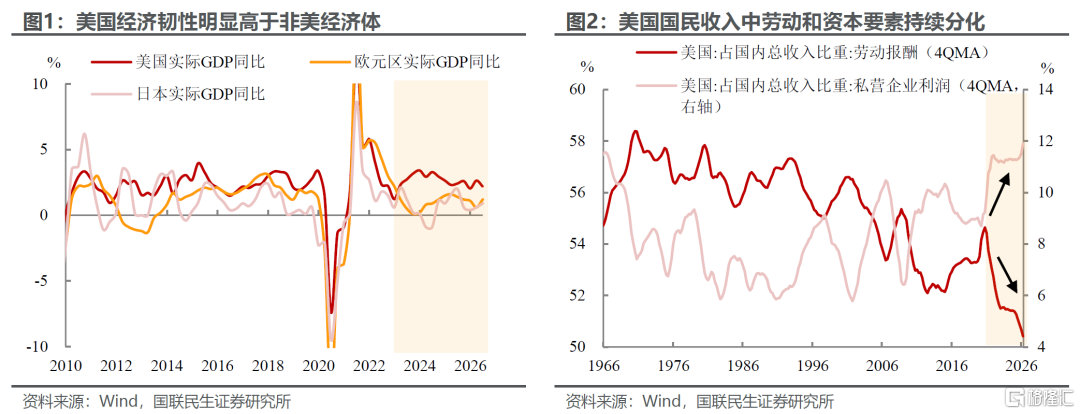
那麼,當前「K」型分化又出現了哪些新變化?誠然,我們並不否認,現階段「K」型上下兩支的運行方向尚未逆轉,「強者愈強、弱者愈弱」的底層態勢沒有發生根本改變。但問題的關鍵在於,種種跡象表明,上下兩端的增速斜率似乎在逐步收斂,呈現向「C」型轉變的早期跡象:上端高景氣板塊上行節奏預計逐步放緩,而下端弱勢板塊的下行斜率有所減弱,分化的邊際烈度較前期有所緩和。
這種「K」型向「C」型過程中的斜率變化,帶來最核心的衝擊首先落在預期與估值層面,這也導致了近期市場對宏觀經濟與行業景氣預期的重定價。當「K」型上端高景氣板塊不再被簡單線性外推持續的高增長,下端弱勢板塊也不再被單邊預判持續惡化,市場定價也由極致分化,逐步向均值迴歸演進,前期依靠景氣溢價大幅抬升估值的板塊,面臨估值消化與修正壓力;而長期持續殺估值的板塊則迎來修復窗口,這也是7月以來市場呈現的主要特徵。
1、經濟端,從「K」型分化到「C」型收斂
如果只看總量數據,美國經濟在最近一年中呈現出難得的相對韌性,核心還是處於AI投資的高景氣。AI產業熱潮驅動資本開支大幅擴張,按四季度移動平均測算,2025年2季度至2026年2季度,AI相關投資對美國GDP的拉動四季度均值接近1%,而同期GDP增速也僅為2.2%,幾乎貢獻了一半左右的經濟增長。行業上來看,信息業對GDP的拉動在所有行業中也居於領先地位。
這其實也是我們在前期報告中一直提及的,在全球地緣衝突餘波未平、歐亞經濟體受供給成本壓制的背景下,AI投資支撐美國經濟維持了相對非美經濟體佔優的位置。
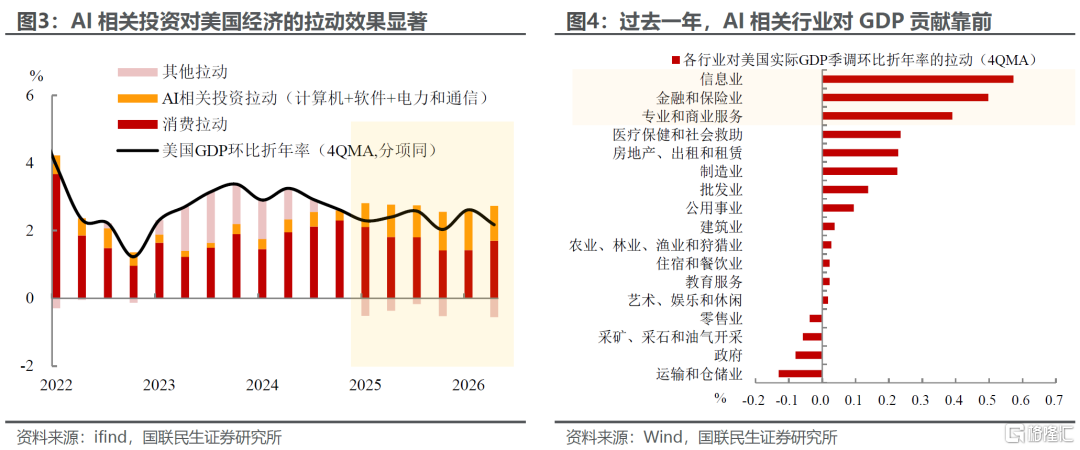
不過,從目前來看,雖然「K」型上端高景氣仍在延續,但高增速的頂點似乎正在臨近。如果我們聚焦美國五大雲廠商(亞馬遜、Alphabet、微軟、Meta、甲骨文)資本開支的變化及市場一致預期,可以發現:2026年二季度五大雲廠商資本開支合計按年增長86.5%,且目前市場預期年內三季度資本開支增速達到高點、四季度雖有所放緩,但依然維持90%左右的按年高速增長,短期景氣度其實並無瑕疵。但值得重視的是,從2027年開始,這一增速或將出現趨勢性回落,至少在市場一致預期內,明年的增速可能將逐步放緩。
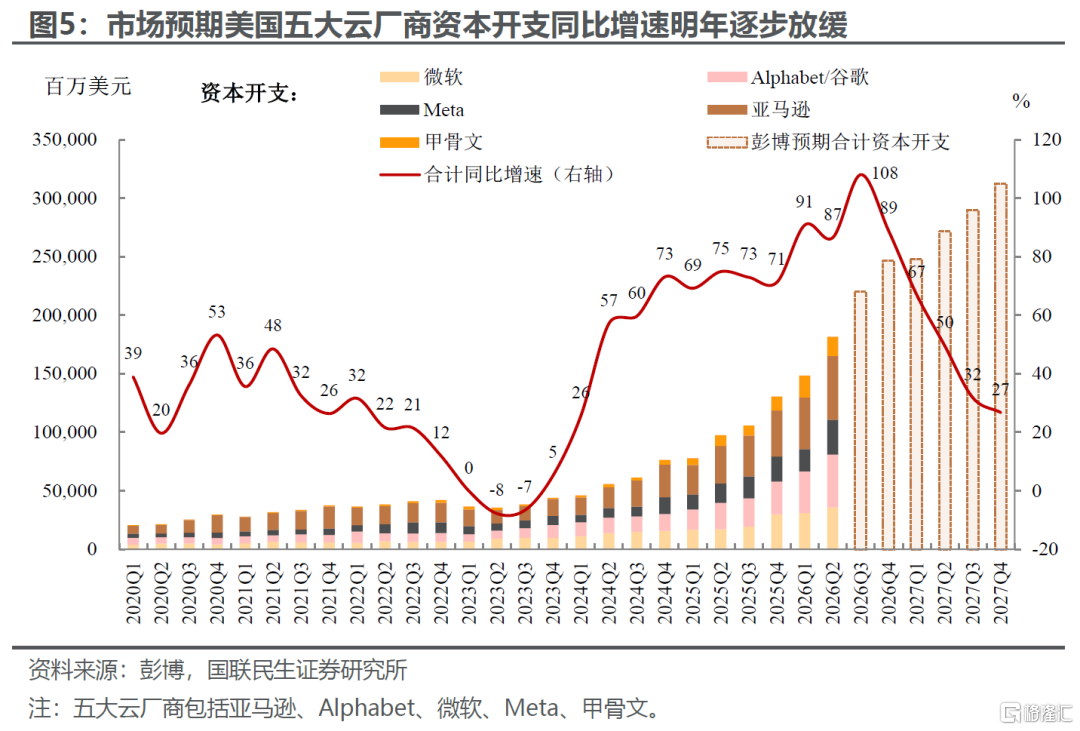
當然,AI投資增速回落存在高基數的擾動,但更深層的矛盾在於AI資本開支的投入產出效率正在經受考驗:持續加碼硬件採購推高折舊負擔,而AI商業化變現進度滯後於資本擴張步伐,盈利壓力逐步累積,企業大規模擴產的內生動力有所弱化。疊加科技企業面臨的現金流與孖展成本約束:高利率環境抬升資本成本,持續大額資本開支侵蝕自由現金流,當前五大雲廠商合計資本開支佔經營性現金流的比重超過80%,使得企業在新增投資上更趨審慎。
除此之外,算力基建的物理資源瓶頸、AI安全治理帶來的軟性約束等,也會從供給端對資本開支短期上行空間形成牽制。
這也就意味着,在缺少新盈利兌現、新敘事催化的前提下,儘管AI資本開支仍在抬升,但或許很難延續過往幾年的超高速增長態勢。
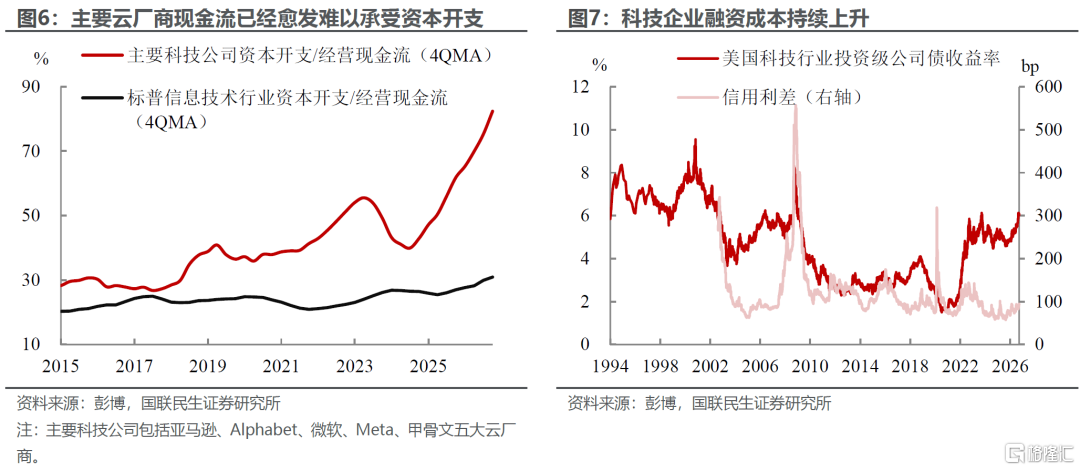
同樣,反觀「K」型下端板塊,下行的斜率也已經在邊際放緩。這一點在就業數據上體現得最為直觀:儘管年內就業波動較大,但1-9月新增非農就業均值仍維持在6.8萬人左右,較去年全年不足1萬人的均值實現明顯修復。結構層面,製造業、建築業、批發零售、運輸倉儲等傳統實體部門崗位均有所回暖,就業收縮壓力則集中在受AI替代衝擊更為顯著的金融、信息技術行業。
與此同時,二季度傳統部門GDP增速也顯現出邊際改善跡象,其中消費、地產投資按月折年率分別達到3.8%(前值0.7%)、2.8%(前值-7.6%),地產投資按月增速更是近6個季度以來首次轉正,也印證「K」型下沿的下行動能有所衰減。
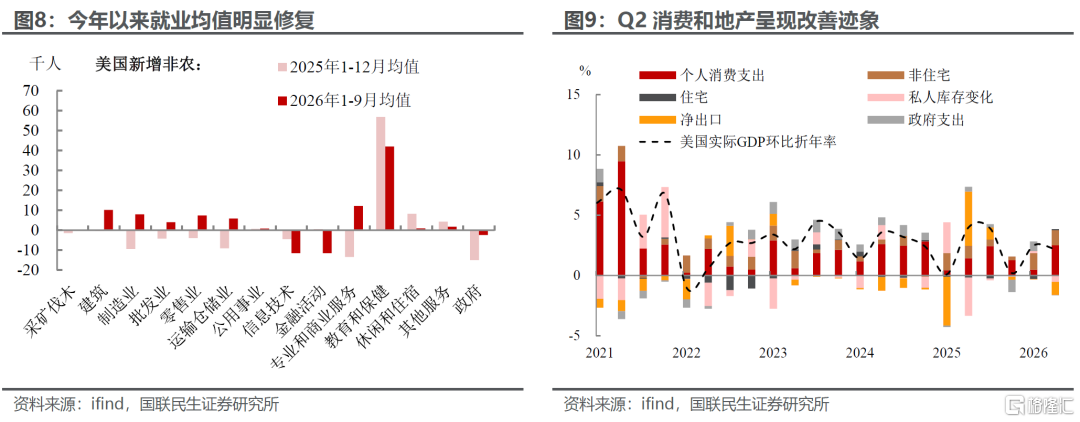
不過對於傳統產業來說,儘管出現了一些積極信號和悲觀預期上的收斂。但後續能否徹底擺脫困境,仍要打個問號,因為隨着聯儲局重啓加息周期,傳統產業面臨的外部壓力或將再度抬升。當前傳統產業景氣度整體依舊偏弱,恐難以承受加息環境帶來的持續衝擊。
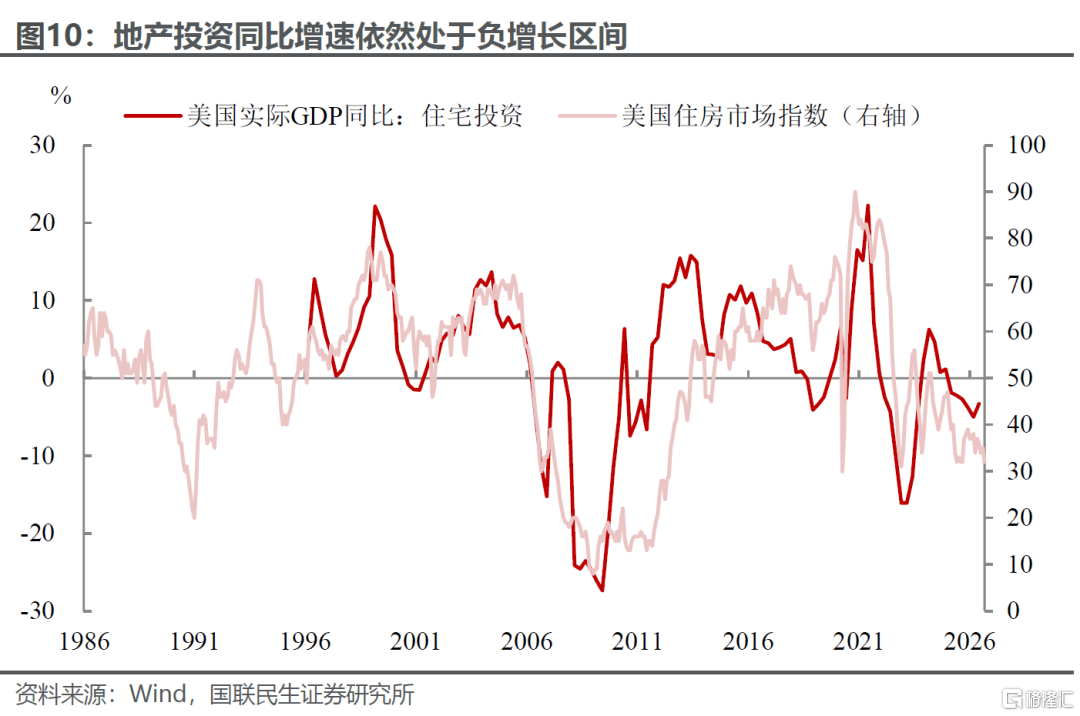
尤其對於地產行業來說,高利率+高房價的組合依然在制約居民購買力和企業投資意願。住宅投資按年增速雖然在2季度小幅回升,但對GDP增長的貢獻持續為負,這意味着房地產行業下行通道並未關閉;與此同時,企業住房信心指數也持續低迷。地產鏈條對經濟的拖累與AI投資的拉動形成鮮明對照。
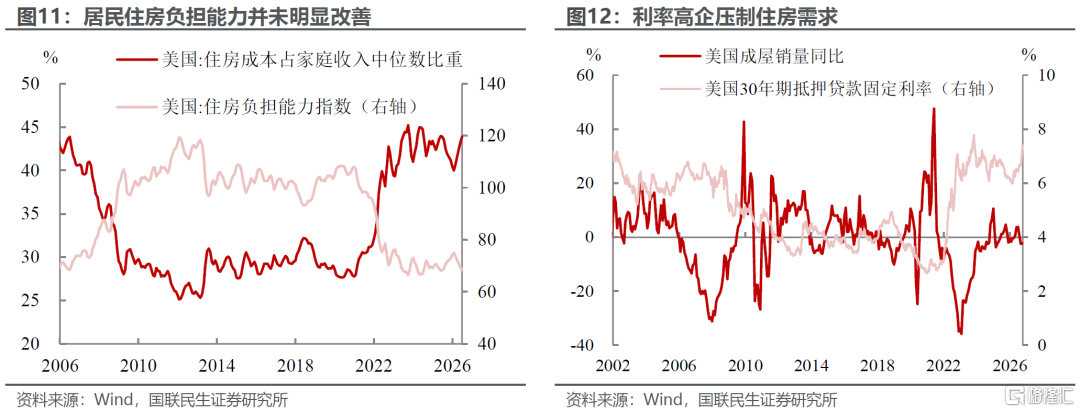
高利率對中低收入群體的擠壓正在進一步顯化,居民住房可負擔性依然表現不佳。9月聯儲局加息落地後,30年期固定抵押貸款利率再度回升至7%附近。截至今年7月,住房成本佔家庭收入中位數比重已攀升至40%以上,居民住房負擔能力處於近20年低位。住房可負擔性,也成為中低收入群體生活壓力中最為敏感的一環。
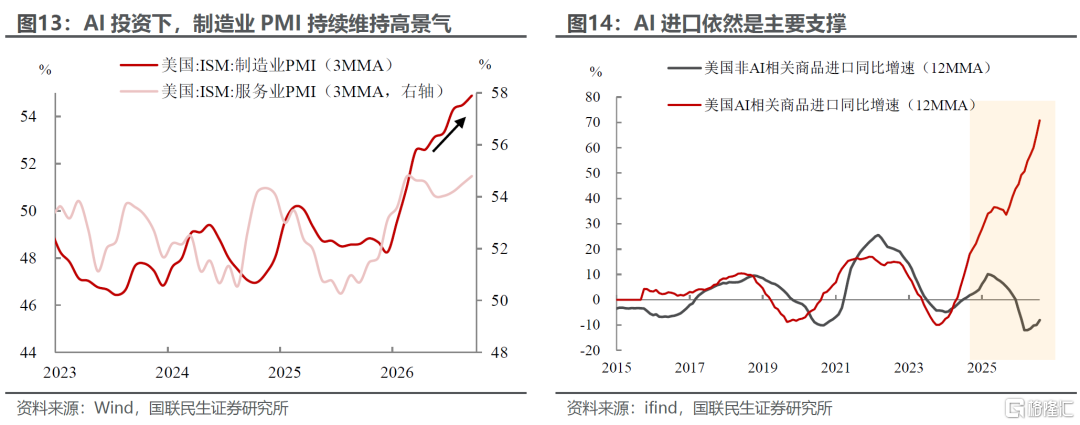
製造業上,AI與非AI賽道的分化態勢也依舊顯著。投資端,近幾個月受AI投資高景氣的影響,製造業PMI持續擴張,相較服務業表現出更強的景氣程度。而且從進口端來看,截至2026年8月,由半導體、電信設備、電腦及電腦配件構成的AI核心品類進口按年增速(12MMA)升至70.8%,非AI相關商品進口降幅雖有所收窄,但12個月滾動平均增速仍處於-8.1%的負增長區間。整體進口需求偏弱環境下,AI相關品類走出獨立高增行情,兩類商品增速持續背離,表明美國貿易需求的結構性失衡依舊存在。
生產端看,自2023年ChatGPT落地以來,半導體、計算機、通信設備等AI相關工業品產出大幅上行,與整體製造業平淡的生產表現形成鮮明對比。2026年8月,半導體和其他電子元器件、通信設備行業工業生產按年增速超10%,顯著跑贏總體工業生產大盤。
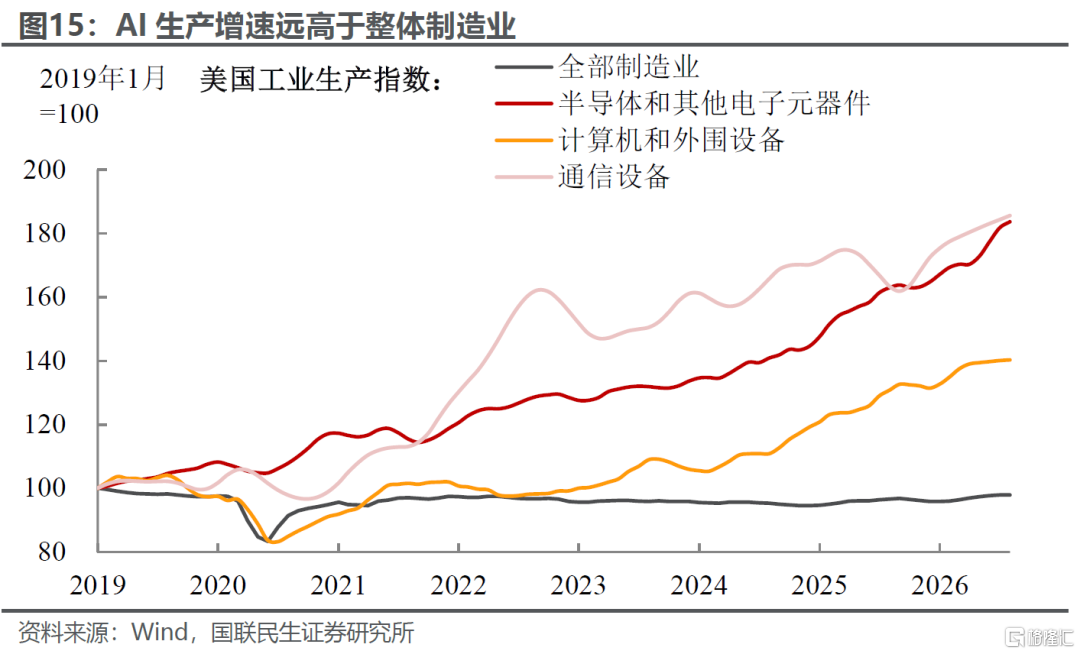
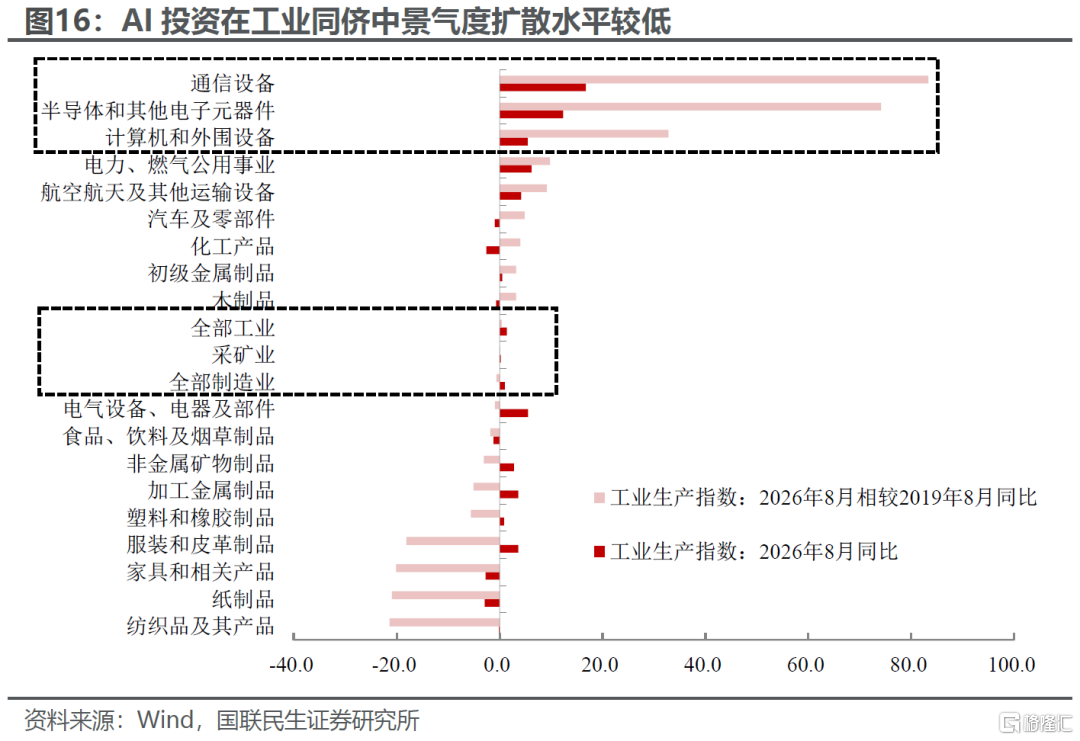
但AI產業鏈對總量的拉動效應仍相對有限:2026年8月全部工業生產按年僅1.42%,製造業按年1.03%,整體不溫不火。傳統行業持續形成拖累,對沖了電子產業鏈帶來的正向貢獻,整體工業復甦力度偏弱。
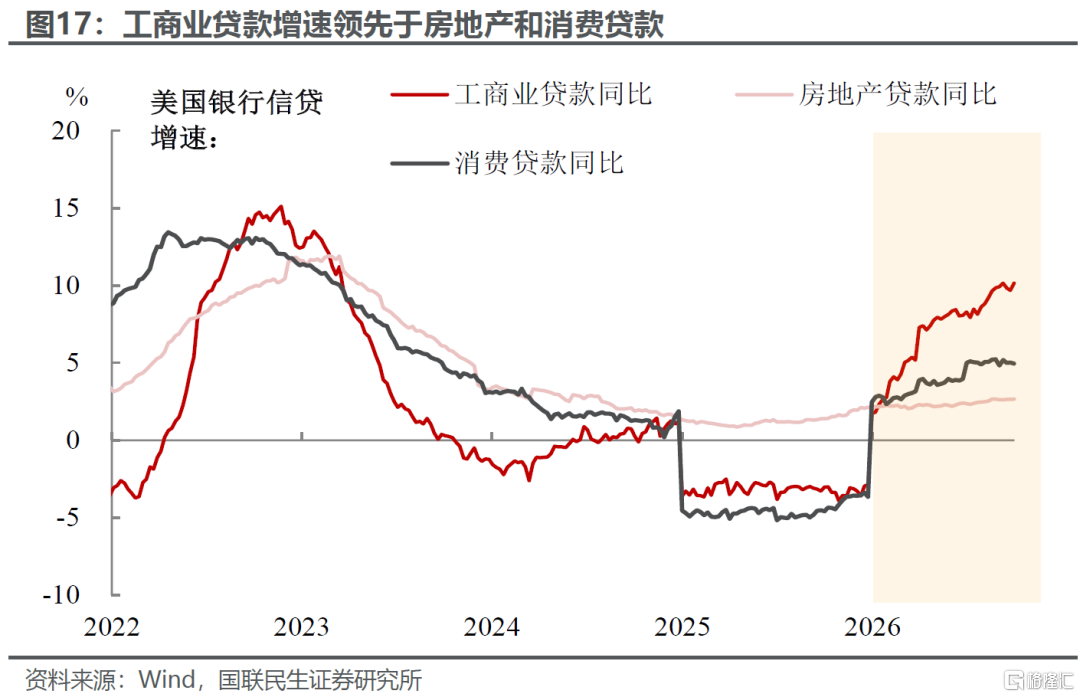
對應到信貸結構來看,信貸投放呈現明顯分化:AI產業鏈帶動的工業與商業貸款增速領跑,消費貸款增速居於其次,房地產貸款表現最弱。信貸結構的差異,也側面映射出不同部門的需求強弱,資金更多向產業端傾斜,居民消費和購房信貸需求仍偏弱。
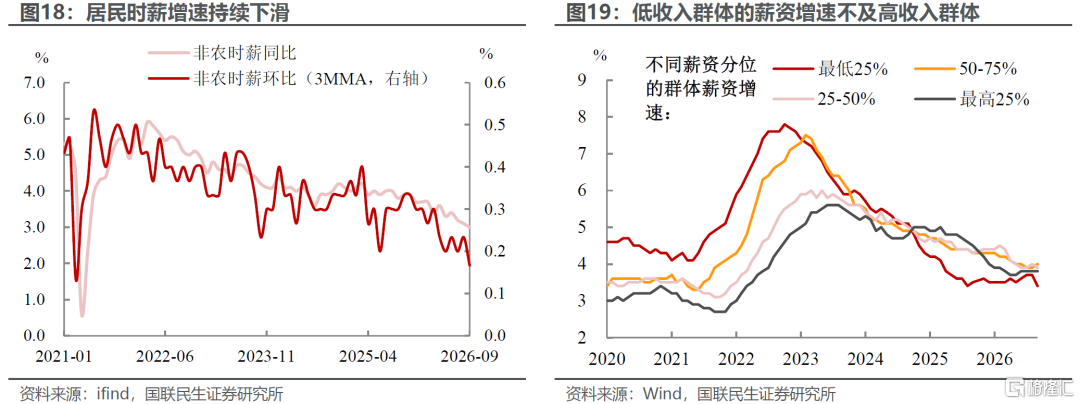
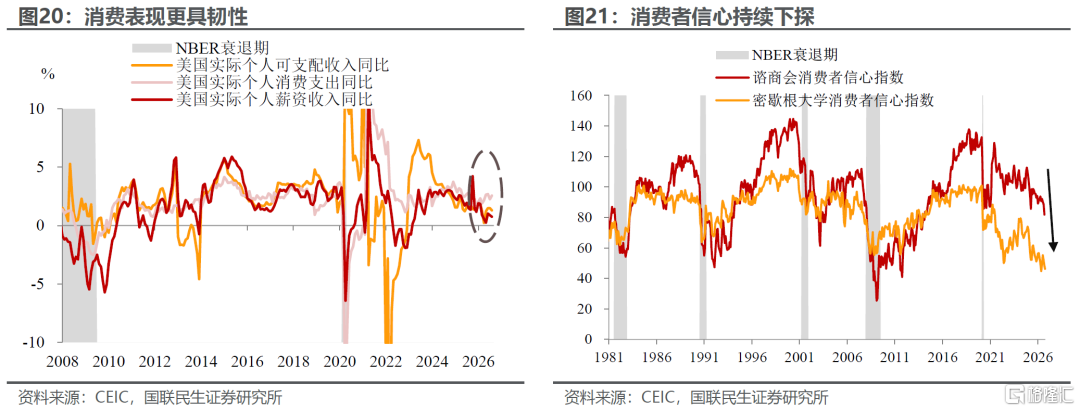
最後,消費面臨的壓力同樣突出。在多數產業景氣偏弱的大背景下,居民薪資增速持續回落,而且低收入群體承受更大的薪資下行壓力。依據亞特蘭大聯儲薪資追蹤數據,當前收入最低的四分位群體薪資增速(3.4%)顯著低於高收入群體(3.8%)。除了薪資以外,資產端的分化影響也不容忽視,股市的上行和財富的增值進一步放大了當前的貧富差距特徵。
不過,儘管薪資走弱,實際消費似乎表現還不錯。近幾個月實際消費支出按年持續維持在2-3%的高增長區間,並未有出現特別明顯的回落趨勢。
但我們認為,僅依靠消費增速來判斷需求的強度容易形成誤判:因為當前消費增長的支撐,很大程度集中於少數高收入、高資產群體。若觀察更能反映大衆消費意願的居民消費者信心指數,該指標已回落至歷史低位區間。考慮到後續加息對居民生活成本與信用條件的持續壓制,以及對於資本市場財富效應的壓制,消費韌性能否延續仍有待檢驗。
綜上,我們認為當前美國經濟正處於「K」型向「C」型收斂的前置醞釀階段,更多是斜率的邊際放緩,而非方向的徹底逆轉:作為景氣上端的AI板塊雖仍維持高景氣、資本開支保持擴張,但上行增速已存在邊際回落壓力;處於下端的傳統產業尚未脫離下行通道,不過下行的斜率在逐步收窄。
也就是說,儘管兩端邊際動能同步緩和,但還沒有真正相向靠攏。從景氣的絕對位置看,AI依然顯著強於傳統產業,強弱之間的缺口沒有實質性縮小,尚未演化成的「C」型收斂的完整形態——即高景氣板塊拐頭向下、弱勢板塊觸底回升。
2、資產端,斜率收斂下市場預期重定價
我們認為,這種「K」型向「C」型過程中的斜率變化,帶來最核心的影響其實是在預期和估值端:
7月以來,市場對AI硬件通脹邏輯的關注度明顯回落,科技股也迎來一波顯著回調。這一輪降溫並非是產業景氣本身發生逆轉,訂單、出貨與產品價格的基本面其實並未鬆動,核心驅動來自市場定價錨的遷移:資金關注點從景氣度高頻跟蹤,轉向對資本開支可持續性的審慎覈算。
因為若芯片出貨保持高增、價格維持高位,雲廠商資本開支強度與孖展壓力將同步抬升。一旦硬件端的高景氣,反過來演變為下游資產負債表的壓力源,高景氣與高估值之間的正向反饋循環就會逐步瓦解。因此,當前市場調整消化的並非AI產業底層邏輯,而是盈利增長斜率與現金流久期預期,對應「K」型上半部分增長斜率的放緩,相關資產定價正由敘事驅動,迴歸業績驗證主導。
與上端增長斜率放緩相呼應,「K」型下半段同樣不存在持續下行的均衡路徑。經歷前期快速走弱,傳統產業基本面下行斜率與估值壓縮幅度均已逼近高位區間,市場對傳統產業企穩的預期也在逐步醞釀。儘管目前來看,傳統產業即期景氣數據尚未徹底反轉,中長期基本面拐點短期仍難以確認,甚至在較長一段時間內維持偏弱運行,但預期的「二階導」已經先於基本面的「一階導」出現變化。
這正是近期低估值板塊修復的微觀基礎:前期過度悲觀預期迎來再平衡。當「K」型上端高景氣板塊不再被簡單線性外推持續的高增長,下端弱勢板塊也不再被單邊預判持續惡化,市場定價也由極致分化,逐步向均值迴歸演進,呈現出「C」型收斂特徵。
那麼,這種「C」型收斂路徑是否存在階段性中斷的風險?我們認為,核心觀測變量有三:
首先在於,AI產業能否在算力硬件之外,驗證體量足夠大的第二需求曲線,形成新的敘事增長點。例如在智能體、企業級軟件、端側AI、具身智能等方向出現可驗證的規模化落地等等,使得分子端盈利預期將整體上修,科技股或延續此前的上漲行情;反之,若僅靠目前AI硬件企業的高景氣維持,無法孵化新的增長動能,那麼市場資金注意力也難以持續聚焦到科技板塊上。
與此同時,需要跟蹤傳統產業的韌性能否經受高利率環境的持續考驗。若傳統產業難以承受高利率的壓制,自身修復進程將遭遇中斷,進而拖累整體「C」型收斂的演化節奏。
最後,需持續監測原油供需格局是否進一步惡化。地緣衝突、供給約束或需求走弱一旦打破當前均衡,油價的大幅異動將擾動通脹和經濟增長預期,成為擾動「C」型收斂進程的外部變量。
風險提示:財政壓力加大導致長端美債利率上行;地緣局勢惡化導致油價和通脹進一步上行;通脹路徑不確定風險;AI投資及增長不及預期;聯儲局政策超預期和市場流動性波動風險。
注:本文為國聯民生證券2026年10月18日研究報告《美國經濟的「K」型二階段:「C」型》,分析師:林彥S0590525110007;武朔S0590526080002;周至臻S0590126040034