高盛全球服務器團隊於10月18日發布報告,核心結論只有一個:將全球服務器價值TAM在2027E、2028E分別上調31%、45%,且AI服務器與通用服務器同步上修。
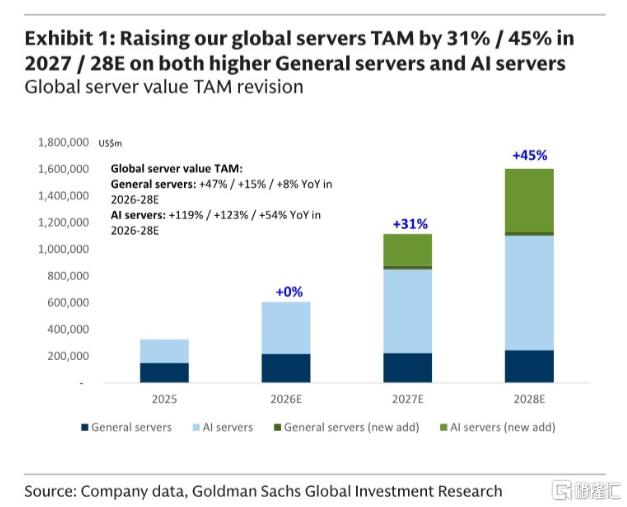
如果只看到「31%、45%」這兩個數字,就讀淺了這份報告。
它的真正價值在於給出了一套自洽的因果敘事:為什麼漲價反而成了利好,為什麼產品結構的變化比出貨量本身更重要,以及這一切如何最終落到具體供應鏈標的。
拆開來看,全文論證沿一條四級鏈條展開:
AI基礎設施投資上行(起點)→ 產品組合優化與內存成本上升(兩個放大器)→ CSP支出與服務器TAM大幅上修(結果)→ 供應鏈各環節受益(落地)。
這條鏈的精妙之處在於:它把市場通常視為「利空」的組件漲價,重新解釋為「需求強勁的確認信號」;把通常按台數衡量的服務器行業,切換為按「價值結構」衡量的敘事。
理解了這一層,後文所有數字的安排就都順理成章。
報告指出,CSP資本開支、Fabless(無晶圓廠)出貨與晶圓代工產能三條線索同時向上,共同確認生成式AI基礎設施投資處於上行周期。
換言之,下游「買算力」的錢、芯片「出貨的量」、上游「擴產的產能」互相印證,不存在單一數據源的孤證。
正是基於這一起點,高盛纔有底氣對2027-2028年做大幅上修——因為上修的依據是需求端的真實資金流向,而非單純的價格假設。
機架化與ASIC化將重塑價值結構,這是報告最具洞察力的部分,包含兩條並行線索。
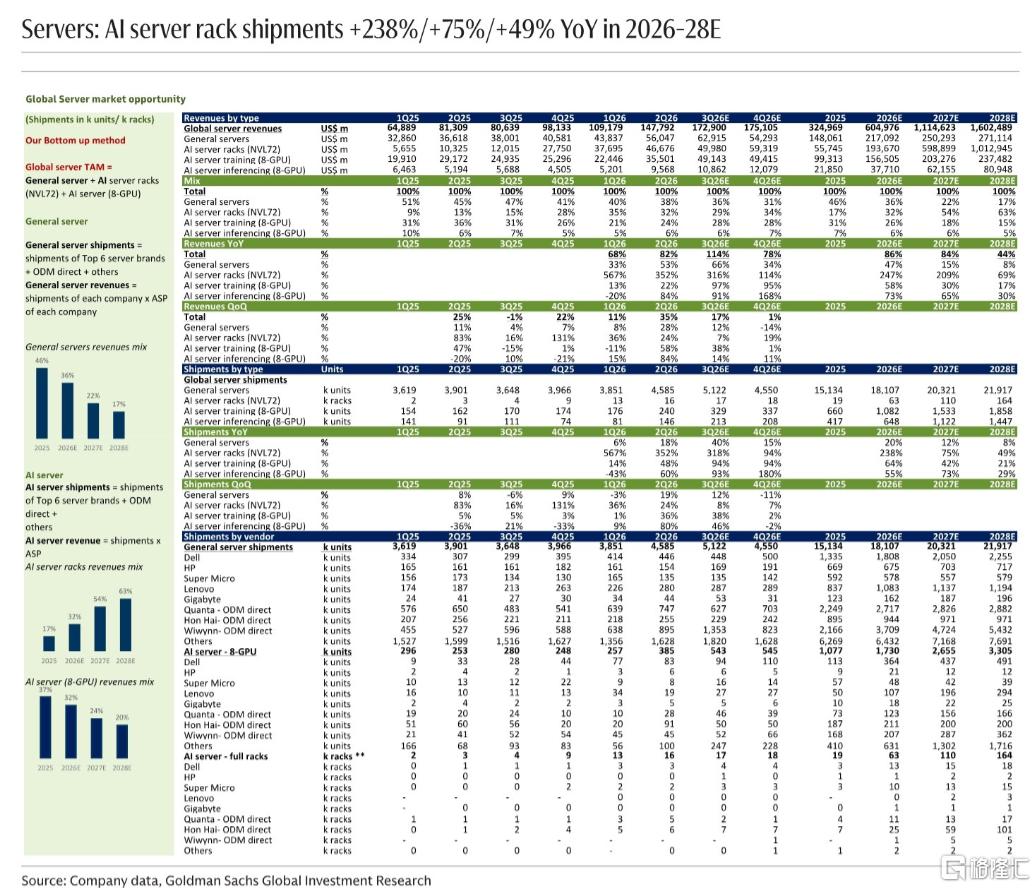
線索一是機架化。機架級AI服務器(NVL72等效,覆蓋英偉達與AMD平台)出貨預測為2026-28E 6.3萬/11.0萬/16.4萬架,本次上調13%/5%/1%,按年增速高達+238%/+75%/+49%。
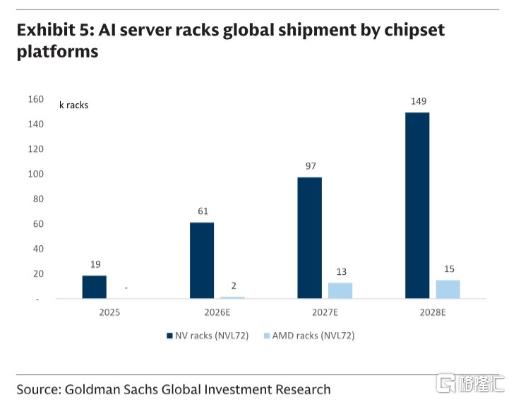
機架化的本質是「單機價值量的躍遷」:一個機架整合了更多GPU、更大的散熱與供電系統,其價值密度遠超傳統服務器。
當行業出貨結構向機架傾斜時,即便台數增長有限,TAM也會以更高的斜率擴張——這就是「better mix」的第一層含義。
線索二是ASIC化。
8-GPU AI服務器(GPU+ASIC口徑)出貨上調至2026-28E 173萬/265.5萬/330.5萬台,2027/28E分別上調10%、29%,主要由雲商自研ASIC需求上升驅動。
由此隱含的AI芯片需求達1,836萬/2,917萬/3,828萬顆(按年+84%/+59%/+31%),2028E全球ASIC滲透率約58%(正文表述約60%),其中全球一線雲商約49%、中國雲商高達92%。
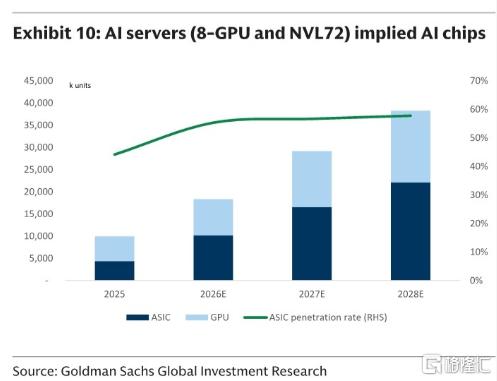
這組數字傳遞的結構性判斷是:AI算力供給正從「英偉達單一供給」走向「GPU+自研ASIC雙軌」,雲商自研芯片成為本次上修的重要邊際來源。
兩條線索交叉處還有一個容易被誤讀的細節:高盛下調了2026E的8-GPU出貨7%(隱含AI芯片相應-3%),理由是頭部美系雲商轉向更高密度的機架方案。
這不是需求走弱,而是「同一塊蛋糕換了切法」——短口徑的收縮與長口徑的擴張並存,恰恰說明高盛把2027-28年視為AI服務器價值兌現的主戰場。
再者,高盛回答了市場最關心的問題:內存漲價會不會侵蝕需求?
答案是否定的,且路徑清晰。
一方面,內存成本上漲直接推升服務器整機ASP,通用與AI服務器均受影響——報告明確對通用服務器「出貨量與ASP雙雙上調」,2026-28E通用服務器出貨增速預計+20%/+12%/+8%。
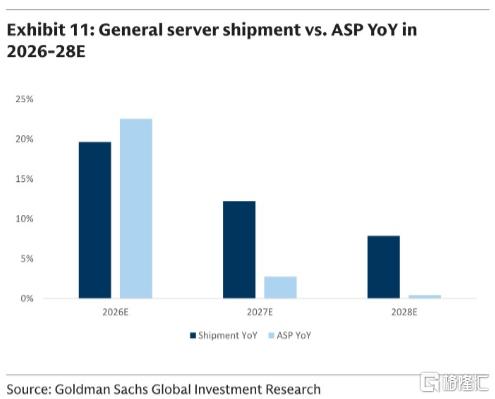
另一方面,從下游看,CSP並未因組件漲價壓縮採購預算,而是將漲價部分計入資本開支、繼續擴大總盤子——漲價由此從「成本項」轉化為「支出項」,成為TAM上修的第二個引擎。
在供不應求的AI周期裏,漲價是需求強度的溫度計,而非需求的敵人。
最終,兩個放大器在TAM層面合流:AI側,機架化與ASIC化重塑價值結構;通用側,AI負載外溢(新一代CPU面向Agentic AI工作負載設計)疊加內存漲價抬升ASP。
通用服務器價值因此上調17%/11%(2027/28E),AI服務器價值同步擴張,匯總即得全球服務器TAM的31%/45%上修。
本次上修並非「押注某一個爆款」,而是「結構性抬升」——價值曲線整體上移,這也是31%、45%兩個數字比單點出貨數據更有分量的原因。
邏輯推演的終點是可投資的標的清單。高盛按價值鏈環節給出買入組合:
•ODM/組裝:鴻海、工業富聯(FII)、緯穎、緯創——機架化放量的直接承接者;
•光模塊/硅光:中際旭創、新易盛、LandMark、VPEC——機架密度提升帶來的互連增量;
•CCL/PCB:生益科技、EMC、勝宏科技、GCE——高端AI服務器板層升級受益者;
•散熱/結構件:奇鋐、富世達、Auras(液冷)、川湖(導軌)——高功率機架的必配項;
•上游核心:台積電(代工)、信驊(Fabless)、MPI(探針卡)、WinWay(插座)等。
這份報告的完整邏輯可以濃縮為一句話:AI基礎設施投資上行是起點,產品組合優化(機架化+ASIC化)與內存成本上升是兩個放大器,二者共同驅動CSP支出與服務器TAM在2027-28年大幅上修,並沿價值鏈傳導至全環節標的。
需要說明的是,組件漲價對CSP現金流的擠壓與AI商業化兌現節奏,是後續需要獨立跟蹤的兩個變量。