在AI時代,算力集群"電連接"(AI PCB)與"光連接"(光模塊)共同搭建AI算力集群的高速互聯網絡,迎來巨大的需求市場。
這是因為全球科技巨頭都在全面加碼AI基建,截至2026年最新財報指引,谷歌、亞馬遜、微軟、Meta四家科技巨頭年度資本支出合計超過6500億美元,資金集中投向AI服務器、數據中心、高速網絡及大模型研發。摩根大通上調AI基建資本開支預期,預計2030年全球智算中心總投入將達5.5萬億美元。
超萬億美元的資本投入為AI產業鏈帶來市場盛宴。而將AI PCB和光模塊這兩條賽道同時攥在手裏的公司並不多,東山精密(02384)是其中之一。
智通財經APP了解到,東山精密已通過港交所聆訊,並於10月20日至10月23日招股,擬全球發售113,783,200股H股,其中香港公開發售11,378,400股,國際發售102,404,800股,最高發售價為每股93.80港元(每手100股,入場費約9,474.59港元),預計將於10月28日登陸港交所主板。若發行落地,該公司將實現「A+H」雙上市平台,進入全球投資者的「配置視野」。
公司基石投資者包括,Aurora SF、香港永聯投資發展有限公司、摩根資產管理(亞太)有限公司、Alibaba Investment Limited、CPE Bodhi Investment Limited、LMR Multi-Strategy Master Fund Limited、睿遠基金、Montage Hong Kong Holdings Company Limited、東方資產管理(香港)有限公司、Spring River Greater China Fund、Jane Street Singapore Pte. Limited、晶合集成香港有限公司、保銀資產管理有限公司、宇軒網絡技術有限公司、天弘基金管理有限公司、新華資產管理(香港)有限公司等等。公司的基石投資者結構多元、實力雄厚,為本次全球發售鎖定堅實認購基礎。
東山精密為A股上市公司,2024年市值啓動牛市行情,雖然2026年7月以來大幅回調,但不到三年仍翻超5.8倍,這一次,該公司將「A+H」聯動,要講的是怎樣一頁新故事?
淨利潤大增293.5%,業績進入加速成長周期
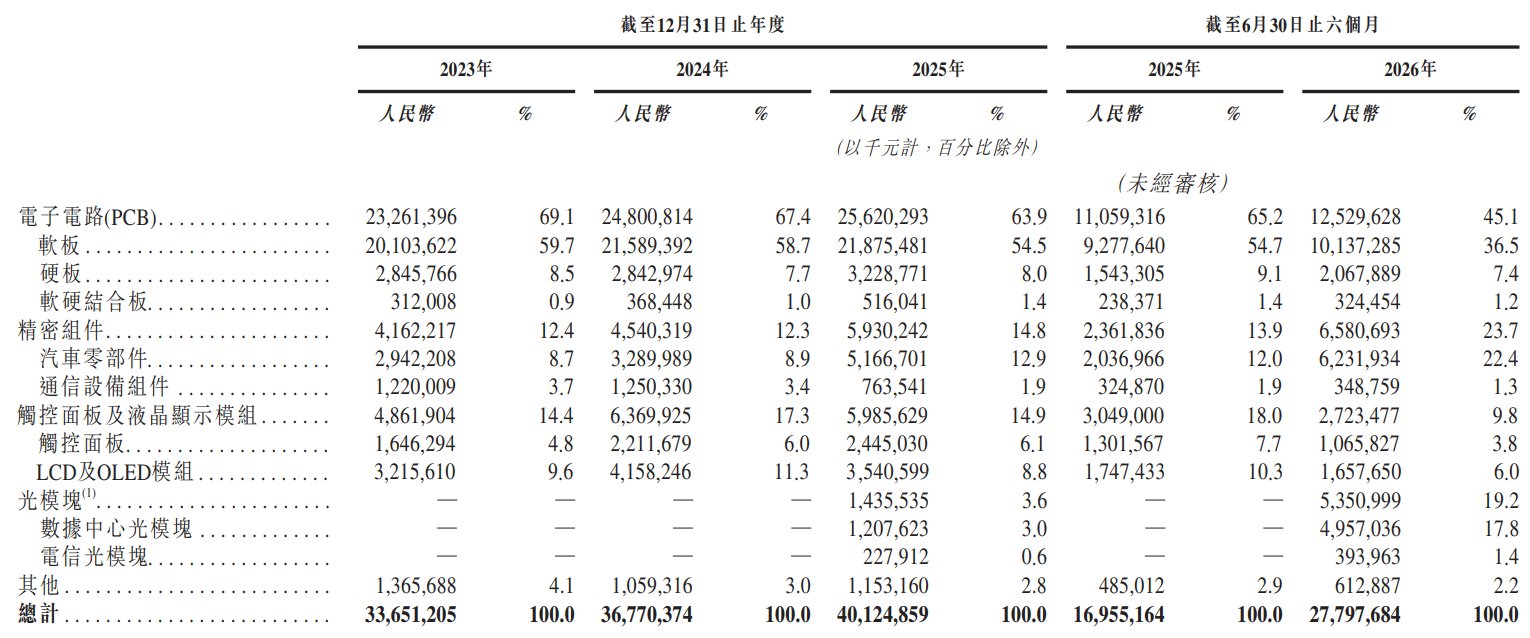
智通財經APP了解到,東山精密正處於加速成長周期,2023年至2026年上半年,收入增長分別為6.56%、9.27%、9.12%及63.95%,淨利潤分別為19.65億元、10.85億元、13.93億元及29.85億元。該公司業績周期關鍵時間點是2025年,收入利潤開始雙增,2026年上半年明顯加速,淨利潤大增293.5%,淨利率提升至10.7%。
這得益於該公司多元業務驅動,該公司擁有PCB、精密組件、觸控面板及液晶面板以及光模塊四大業務,2026年上半年,PCB業務仍作為基本盤,但結構上以高端AI PCB為發展重點,硬板、軟板以及軟硬結合板均保持增長,業務收入125.3億元,收入份額45.1%,精密組件收入65.81億元,按年增長178.6%,收入份額提升至23.7%,而光模塊業務最為搶眼,收入53.51億元,收入份額19.2%。
光模塊業務是該公司於2025年收購索爾思拓展的業務,索爾思並表後貢獻主要收入及利潤增長。以2026年上半年來說,PCB毛利率為17.6%,精密組件毛利率為11.6%,而光模塊毛利率高達39.2%,毛利潤貢獻接近40%,約兩成收入貢獻了近四成毛利,直接推動公司毛利率從13.1%躍升至19.4%。
圖片來源:公司聆訊後資料
而此次募資,東山精密計劃將大部分資金用於高速EML芯片及光模塊的產能擴張,及建設專注於高端PCB的新生產設施。可見,該公司已鎖定發展方向,這兩塊業務契合AI算力主賽道,一塊是基本盤結構性機遇,另一塊是高利潤率的增長賽道,「AI PCB+光模塊」雙引擎逐步成型。
此外,這次H股上市,也契合公司資本全球化戰略。該公司業務產能覆蓋全球14個國家和地區,海外收入佔比超過八成,以2026年上半年來說,中國及海外市場收入份額分別為16.8%及83.2%,在海外市場中,美國市場收入佔比46.1%,另外亞洲其他國家也在加速增長,藉助於H股穩固在全球市場的領先定位。
兩大核心邏輯,「AI PCB+光模塊」驅動成長確定性
「AI PCB+光模塊」是東山精密加速成長的兩大核心賽道,帶來業績增長持續性具備高度確定性,有兩大核心邏輯驗證。
首先是兩大賽道行業需求持續爆發。受AI基建驅動,高層數的AI PCB需求持續增長,PCB具備明顯的結構化機遇。根據灼識諮詢,比如邊緣AI設備PCB行業,2021-2025年複合增長率64.2%,數據中心PCB行業複合增長率21.5%,均顯著高於全球PCB行業整體的增速,預計到2030年市場規模分別為300億美元及364億美元。
而光模塊是突破數據傳輸瓶頸的核心組件,同樣得益於AI基建驅動,2025年全球市場規模245億美元,2021-2025年複合增長率21.5%,預計到2030年將達到1086億美元,複合增長率34.6%。在產品線方面,800G模塊呈爆炸式增長,1.6T產品已進入批量生產,併成為核心增長動力。
從產業鏈角度看,AI基建仍在加速擴張,為AI PCB需求帶來保障。根據TrendForce集邦諮詢最新AI服務器產業研究,預計2026年全球前九大CSP(谷歌、亞馬遜、Meta、微軟、甲骨文、字節、騰訊、阿里、百度)資本支出總額逾9570億美元,按年增長達106%,2027年將突破1.5萬億美元,繼續增長60%。
其次東山精密AI PCB和光模塊在規模和產品技術均實現「雙卡位」。在AI PCB領域,該公司是極少數同時覆蓋軟板、硬板與軟硬結合板的廠商,根據灼識諮詢,按2025年收入計,公司以4.2%的市佔率位列全球PCB供應商第三,以24.5%市佔率位居全球軟板供應商第二。
在產品端,該公司的多層PCB及HDI採用超低損耗M7/8級及以上的材料,實現高達224Gbps的傳輸速率,可滿足AI集群中多GPU互聯需求,具備最多達78層數的高多層PCB以及高階HDI的專業技術。在M7/8級及以上的材料基礎上,層數越高技術要求也越高,該公司卡位行業最前沿的技術水平,掌握着稀缺的高端AI PCB產品。
而在光模塊領域,該公司旗下的索爾思是全球僅三傢俱備高速光芯片及光模塊自主設計製造能力的公司之一,根據灼識諮詢,按2025年收入計,該公司以2.9%的市佔率位列全球光模塊市場第七。索爾思100G PAM4 EML芯片在400G及800G光模塊中累計使用超千萬顆,200G PAM4 EML芯片已進入量產階段並支撐1.6T光模塊批量供貨。
該公司擁有從光芯片開發到光模塊製造的完整自研技術,具備EML與硅光子學雙技術路線儲備,其800G和1.6T光模塊的雙軌發展路線,覆蓋當前行業產品線主流。憑藉技術優勢,該公司不斷優化800G和1.6T光模塊產品性能,同時也在加速3.2T及以上規格光模塊的商業化進程。
更為重要的是,東山精密這兩個賽道並非孤立,從電連接到光連接,該公司將PCB技術專長與光芯片及光模塊產能相結合,在高速傳輸領域建立了整合優勢,這是多數同行所不具備的,為AI基礎設施的擴張提供支持。在成長持續性高度確定性下,此次H股上市將再次為公司帶來價值重估機遇。
第二輪投資周期,H股上市有望獲得青睞
在資本市場,AI技術具備多輪長線投資配置周期,第一輪AI基建投資,包括AI大模型、AI芯片、AI服務器以及AI PCB等,2024年以來均誕生了十倍牛股,比如英偉達及台積電等,A股滬電、深南及東山精密最高升幅也超過10倍;AI基建之後第二輪便是應用層爆發,今年物理AI賽道站上風口,十倍牛股或正在醞釀。
其實無論是AI基建還是物理AI,AI PCB和光模塊作為高速網絡互聯硬件,都具有巨大的市場,就像打造多個大城市,要相互貫通路是必須要建的,因此東山精密的雙賽道實質上覆蓋了AI產業全生命周期,從而從頭到尾都能喫到AI技術帶來的市場紅利。而這也是該公司如此重視這兩大賽道的核心原因。
東山精密A股在過去四個月估值已回撤至低估「配置區」。H股一般都參照A股定價,而站在第二輪投資風口上,H股以全球機構投資者為主,定價機制更合理,有望平滑A股波動性及重新估值。若以93.8港元發售價算,該公司股份市值3387.98億港元,PS(動態)僅為4.38倍,港股優質成長AI+標的PS值集中在10-20倍,明顯存在低估。
綜合看來,東山精密已進入招股環節,離上市僅差臨門一腳,公司基本面強勁,2026年業績加速增長,「AI PCB+光模塊」成為核心增長引擎,同時也是募資投向重點。這兩大賽道行業前景高,覆蓋AI產業全生命周期,且公司在規模及產品技術上具備卡位優勢,成長持續性高度確定性。
該公司市值已充分回撤,H股上市估值明顯低估,疊加是全球少數同時具備AI PCB、光芯片和光模塊一體化自研製造能力的供應商,屬於稀缺性標的,有望獲得長線大資金青睞。