FX168財經報社(北美)訊 周一(10月19日),美國股市在經歷上周科技股大幅拋售後迎來反彈,芯片和人工智能(AI)相關股票成為推動大盤迴升的主要力量。不過,市場仍對AI基礎設施投資規模、企業債務負擔以及持續高企的利率保持警惕,科技股能否真正擺脫調整壓力仍存在不確定性。
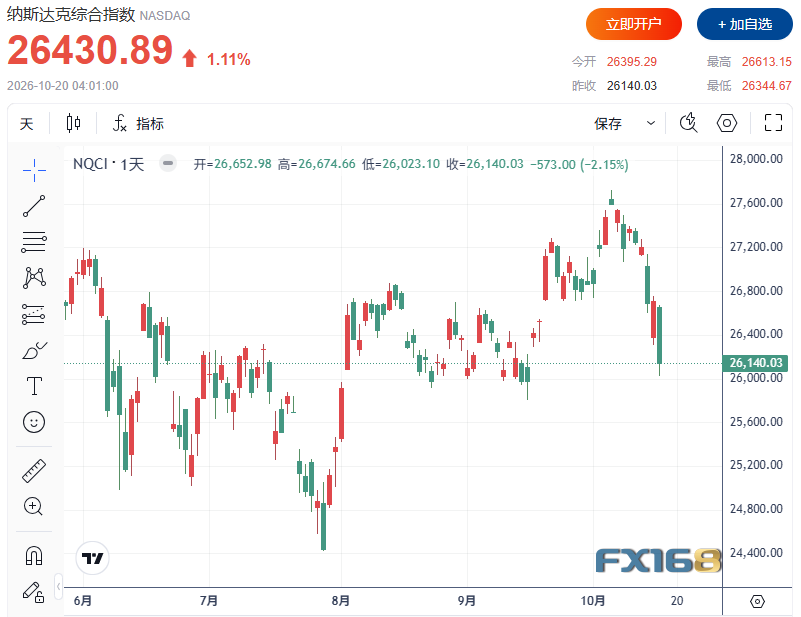
截至收盤,根據初步數據,標普500指數上漲32.48點,漲幅0.42%,報7691.07點;納斯達克綜合指數上漲290.85點,漲幅1.11%,報26430.89點;道瓊斯工業平均指數下跌32.21點,跌幅0.06%,報51970.20點。
(圖源:FX168)
此前一周,標普500指數和納斯達克指數均創下6月底以來最大單周跌幅。隨着美債收益率攀升,投資者開始擔憂較高的孖展成本可能限制AI基礎設施投資,芯片製造商、數據中心運營商及其他AI相關企業因此遭到集中拋售。
此次調整也引發市場重新審視一個關鍵問題:支撐過去數年美國科技股牛市的鉅額AI投資,究竟能否創造足夠回報,以證明不斷擴大的資本支出與債務孖展具有合理性?
芯片股強勢反彈,終結2008年以來最長連跌紀錄
周一,芯片板塊成為美股反彈的重要推動力。費城半導體指數結束連續8個交易日下跌的走勢。此前,該指數在8連跌期間累計下挫約15.7%,創下2008年10月以來最長的連續下跌紀錄。
洛杉磯Rosenblatt Securities董事總經理兼股票交易員邁克爾·詹姆斯(Michael James)表示,市場此前持續下跌,情緒已經過度悲觀,技術性反彈幾乎不可避免。
他用橡皮筋作比喻指出,市場不可能無限期朝同一個方向伸展,當壓力積累到一定程度後,就會出現反向修復。
不過,詹姆斯強調,周五收盤至周一開盤之間,市場基本面並沒有發生實質性變化。真正改變的是投資者情緒:經過持續下跌後,科技股已經進入明顯超賣狀態,而周末沒有出現新的重大利空消息,促使部分資金重新進場。
他同時警告,隨着未來數日和數周大量科技企業即將公布財報,市場距離真正走出困境仍有相當距離。
CoreWeave債務高達500億美元,AI孖展風險仍是焦點
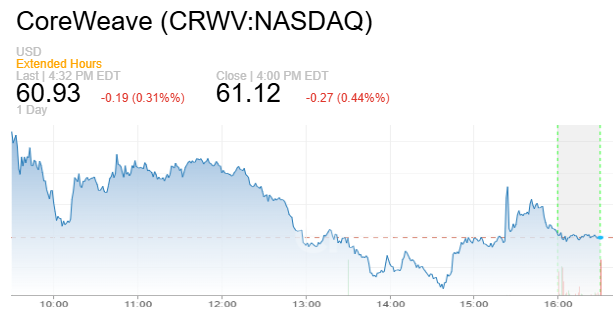
在AI相關股票中,雲計算服務商CoreWeave繼續受到市場高度關注。該公司上周股價累計暴跌超過25%,投資者主要擔憂其高達500億美元的債務負擔,以及未來能否通過AI計算服務收入覆蓋龐大的孖展和資本支出成本。
周一,高盛將CoreWeave的股票評級從「中性」上調至「買入」,一度推動其股價反彈,但早盤漲幅隨後回吐。
(圖源:CNBC)
相比之下,其他AI基礎設施相關企業,包括Nebius和Iren,表現相對更強。CoreWeave的股價波動折射出AI產業正在面臨的深層挑戰。儘管市場對人工智能計算能力的需求持續增長,但建設數據中心、採購芯片、擴大電力供應和部署基礎設施,都需要鉅額前期投入。
在利率處於較高水平的背景下,企業需要支付更高的孖展成本,而投資者也開始更加關注資本回報率、自由現金流以及債務償付能力。
這種擔憂已經逐漸從股票市場蔓延至信用市場。對於依賴大量債務孖展的AI基礎設施運營商而言,即使未來需求前景仍然樂觀,也不代表當前估值和孖展模式能夠持續獲得投資者認可。
英特爾評級獲上調,亞馬遜與特斯拉支撐市場
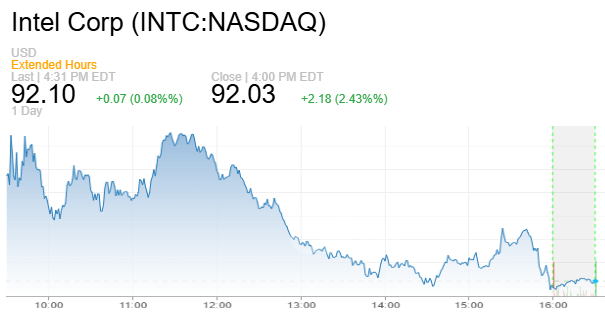
個股方面,英特爾(Intel)周一上漲,此前摩根大通將其股票評級從「減持」上調至「中性」,提振市場對該芯片製造商的信心。
(圖源:CNBC)
消費類股也為大盤提供支持。摩根士丹利將亞馬遜(Amazon)列為其首選股票,推動投資者關注該公司的電子商務和雲計算業務。特斯拉(Tesla)股價同樣為消費板塊貢獻上漲動力。此外,美國鋼鐵製造商Cleveland-Cliffs第三季度利潤超過分析師預期,推動其股價大幅上漲。
從行業表現看,標普500指數11個主要板塊中,非必需消費品和信息技術板塊領升,而公用事業和房地產等防禦性板塊表現相對落後。
這一結構表明,周一部分投資者重新增加了對成長型股票的配置,但並未全面消除對利率和經濟前景的擔憂。
中東局勢再度升溫,美國油價反彈2.2%
除了科技股走勢,能源市場也成為影響周一美股情緒的重要因素。
國際油價此前因供應預期變化而下跌,但隨着中東緊張局勢再度升級,原油期貨隨後反彈。美國WTI原油期貨周一收盤上漲2.2%,至每桶103.66美元。
推動油價回升的因素包括,也門與伊朗結盟的胡塞武裝襲擊當地軍事訓練營,以及針對沙特阿拉伯能源設施、機場和軍事設施的新一輪襲擊。
能源價格波動正在對全球金融市場產生廣泛影響。一方面,油價上漲可能增加能源企業收入,並反映部分地區供應中斷風險升溫;另一方面,持續高企的能源成本可能重新推高美國通脹,加劇聯儲局維持緊縮貨幣政策的壓力。
對於AI企業而言,更高的利率意味着數據中心等資本密集型項目的孖展成本增加。因此,油價、通脹和科技股估值之間的聯繫正在變得更加緊密。
周一油價由跌轉漲,也使美股失去了早盤來自能源成本回落的一部分支撐。
特斯拉、Meta財報即將登場,AI投資回報迎來考驗
本周,美國科技巨頭財報將成為投資者關注的核心事件。根據市場安排,SpaceX預計周二公布業績,Meta和特斯拉則計劃於周三發布季度財報。
市場不僅關注這些企業的營收和利潤表現,也將重點評估它們在AI基礎設施方面的投資規模,以及鉅額資本支出是否正在轉化為實際收益。
對於Meta而言,投資者將密切關注AI算力建設、廣告業務增長和資本開支指引。特斯拉的業績則可能成為衡量其汽車業務表現,以及AI和自動駕駛相關投資前景的重要參考。
近期市場的變化表明,投資者對AI產業的關注重點正在發生轉移。
此前,企業宣佈擴大AI投資往往能夠提振市場情緒;如今,投資者越來越希望看到明確的回報路徑,並開始對高負債、現金流不足或盈利兌現速度較慢的企業採取更審慎的態度。
因此,即使科技股因超賣而出現短期反彈,也不意味着市場已經重新接受此前所有關於AI投資回報的樂觀假設。
黑色星期一39周年,華爾街再次面臨考驗
值得注意的是,10月19日恰逢1987年「黑色星期一」股災39周年。1987年10月19日,道瓊斯工業平均指數單日暴跌22.6%,創下美國股市歷史上最大的單日百分比跌幅,成為全球金融市場最具標誌性的危機事件之一。
39年後的同一天,華爾街沒有重演當年的崩盤,反而迎來了科技股反彈。不過,當前市場仍面臨高利率、地緣政治衝突和AI投資回報不確定性等多重考驗。
周一的上漲至少表明,部分投資者認為此前芯片和AI相關股票跌幅過大,短期存在修復空間。但從基本面來看,企業債務、孖展成本和科技巨頭盈利能力等核心問題仍有待解決。
接下來的科技企業財報,可能成為判斷這輪反彈能否持續的重要依據。對於華爾街而言,真正需要回答的問題已經不再只是AI產業未來能增長多少,而是這些增長能否產生足夠的利潤和現金流,支撐當前龐大的投資規模。
如果財報能夠證明AI資本支出正在轉化為可持續的盈利增長,市場信心可能進一步修復;反之,如果企業繼續擴大投資,卻未能交出令人滿意的回報,科技股仍可能面臨新一輪估值調整。