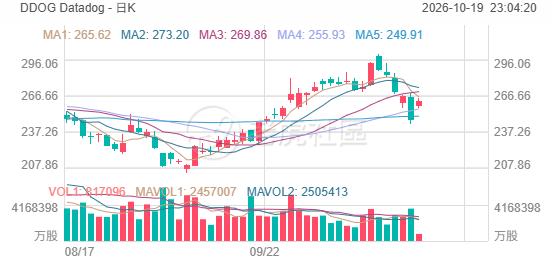
智通財經APP獲悉,伯恩斯坦在10月19日發布的最新研報中,將雲監控及安全軟件公司Datadog(DDOG.US)的評級上調至「跑贏大盤」,並將目標價由237美元大幅上調至350美元。該行認為,人工智能(AI)企業的算力使用需求增長遠超此前預期,有望推動Datadog未來數年的營收持續高速增長。以10月16日收盤價247.11美元計算,新目標價意味着該股仍有約42%的潛在上漲空間。
伯恩斯坦分析師Peter Weed指出,此次上調評級主要源於對AI原生客戶需求前景的重新評估。儘管Datadog傳統客戶業務表現疲弱,且其最大AI客戶此前縮減了一份價值約1億美元年化經常性收入(ARR)的合同,AI模型使用量的快速增長,可能足以抵消上述不利影響。
此前,伯恩斯坦曾因擔憂Datadog最大AI客戶削減合同規模,以及傳統客戶需求放緩而下調其評級。該行認為,這家最大AI客戶可能是OpenAI,但這一身份屬於分析師判斷,並非公司正式確認。
研報指出,Datadog約85%的收入仍來自傳統客戶群體,而第三季度相關需求指標實際上比伯恩斯坦此前預期更加疲弱。根據該行追蹤的另類數據,這一趨勢可能對第四季度收入造成約1000萬美元的額外壓力。
然而,AI原生客戶需求的變化顯著超出預期,促使伯恩斯坦重新評估公司的增長潛力。該行表示,在今年第二季度末,主要AI實驗室的Token使用量增長一度明顯放緩,使市場擔憂AI支出可能逐步趨於飽和。但進入第三季度後,隨着新一代AI模型推出、推理服務價格下降,以及企業加快部署AI編程工具,Token消耗量再次加速增長。
根據OpenRouter等平台的數據,Datadog主要AI實驗室客戶的企業端Token消耗量第三季度按月增長至少50%,部分規模較小的AI原生客戶增速可能更高。其中,伯恩斯坦估計,OpenAI模型在OpenRouter平台上的Token使用量第三季度按月激增約300%。該行認為,OpenAI推出新的Codex模型,以及8月份部分模型服務價格大幅下降,是推動使用量增長的重要因素。
伯恩斯坦指出,儘管模型降價可能影響AI企業自身的收入增長,對Datadog而言,更重要的是客戶的實際使用量,因為更高的計算及應用活動通常意味着更多監控、日誌管理和系統性能分析需求。
與此同時,AI編程工具正成為企業Token消耗增長的主要推動力。隨着開發人員利用AI處理更復雜的軟件開發、數據分析及業務任務,單個用戶的Token消耗量可能持續增加,為Datadog等雲基礎設施軟件供應商創造新的增長機會。
伯恩斯坦據此大幅上調了對Datadog AI原生客戶業務的增長預測。該行預計,在考慮最大AI客戶縮減合同規模的影響後,AI原生客戶群體第三季度收入仍有望實現約25%的按月增長,而此前的預測基本為零。第四季度,該行預計這一客戶群體的收入將繼續按月增長約25%,高於此前約10%的預測。
該行認為,AI需求增長不僅來自大型模型開發商,消費者AI智能體的普及也可能創造新的機會。例如,Muse等AI智能體產品吸引大量用戶後,相關應用對監控、系統穩定性及性能優化的需求有望同步增加。不過,該行特別指出,目前尚無證據表明Muse已經使用Datadog的AI監控服務,因此這一潛在機會尚未計入基本預測。
此外,Datadog的傳統客戶業務也可能受益於AI智能體的普及。隨着消費者越來越多地使用AI智能體訪問互聯網服務、購物平台及其他應用,相關企業的雲計算負載可能增加,進而帶動Datadog現有客戶的監控及數據分析支出。
伯恩斯坦同時看好Datadog在網絡安全及AI驅動的IT運維領域的發展機會。該行認為,隨着AI編程工具大幅提高代碼生成速度,企業雲運維團隊需要管理的軟件和系統數量也將增加,為Datadog的Scout AI運維智能體及網絡安全產品創造更多需求。
值得注意的是,伯恩斯坦尚未將上述傳統客戶需求回升及新產品帶來的潛在增量完全納入預測模型,而是將其視為未來業績可能超預期的額外支撐。
在財務預測方面,伯恩斯坦將Datadog近期營收增速預期提高約7個百分點,並延長了對公司高速增長期的判斷。
根據最新模型,該行預計Datadog 2026年營收將達到46.98億美元,2027年進一步增至64.50億美元,2028年有望達到85.99億美元。相比2025年的34.27億美元,2027年營收預計增長近88%。
盈利方面,伯恩斯坦將Datadog 2026年調整後每股收益預測由2.70美元上調至2.82美元,2027年預測則由3.45美元提高至4.00美元。
與此同時,該行預計Datadog 2027年非GAAP營業利潤將達到約17.30億美元,營業利潤率由2026年的24.4%提高至26.8%,反映出營收增長帶來的經營槓桿效應。
伯恩斯坦指出,其最新營收增長預測明顯高於華爾街市場一致預期。研報第9頁的預測對比圖顯示,該行預計Datadog未來三年的營收增速將持續高於市場預期,部分季度的增速差距接近10個百分點。
在估值方面,伯恩斯坦將Datadog未來12個月預期營收所對應的估值倍數由約16倍提高至22倍,並結合現金流折現模型,將目標價上調至350美元。其現金流折現模型仍採用11%的加權平均資本成本及3%的終值增長率假設。
不過,伯恩斯坦也承認,當前預測存在一定風險。隨着大型AI企業規模擴大,部分客戶可能轉向自主開發監控工具,或採用成本更低的開源替代方案。此外,開放權重模型及自託管部署模式的普及,也可能削弱部分客戶對第三方監控服務的需求。
該行同時提醒,Token使用量增長並不一定能夠完全轉化為Datadog收入增長。客戶持續優化軟件使用效率、爭取更大折扣,以及宏觀經濟或監管環境變化,都可能影響公司的實際業績表現。
儘管如此,伯恩斯坦認為,AI原生客戶需求重新加速,疊加傳統客戶潛在的需求回升及新產品商業化機會,已經足以改變Datadog的投資前景。隨着AI應用從模型訓練逐步擴展至企業編程、消費者智能體及更廣泛的商業場景,Datadog有望成為AI應用規模化發展過程中的重要受益者。