高盛認為,投資者對CoreWeave資金支付方式的擔憂過度,而對其計算收費潛力的重視又嚴重不足。
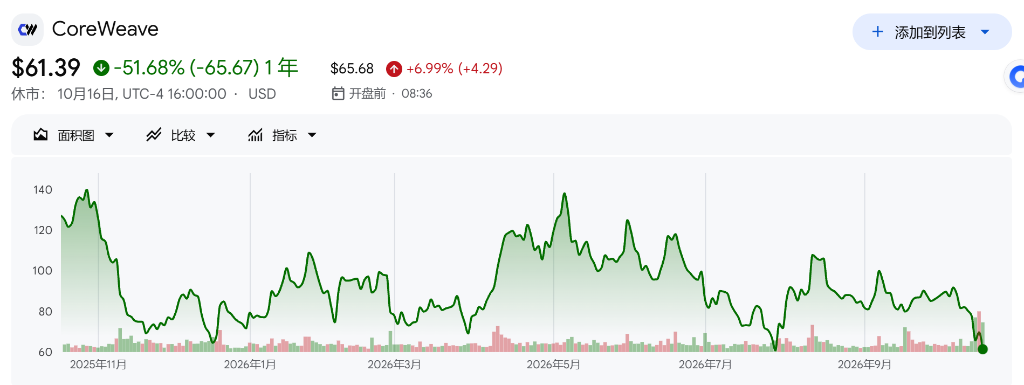
據追風交易台,高盛分析師Gabriela Borges和Maura Hager周一將CoreWeave評級從"中性"上調至"買入",目標價106美元。鑑於該股自8月11日二季度財報發布後已累計下跌43%、過去五個交易日單獨下挫24%,收於61.39美元,106美元的目標價仍意味着約73%的上行空間。
高盛在報告中直接援引"Finance 101"框架,指出CoreWeave的企業價值與其無槓桿內部收益率(uIRR)和加權平均資本成本(WACC)之間的利差高度相關,並認為市場正在低估uIRR的上修幅度,同時高估了WACC的上升空間。
此次上調對市場情緒具有直接影響。
過去一周,CoreWeave無擔保債券收益率攀升至13.5%至15%,信用違約互換(CDS)觸及歷史高位,德意志銀行估算其未來12至18個月存在約350億美元的孖展缺口,上述因素共同壓制了股價。高盛的核心反駁邏輯是:無擔保債券市場並不能代表CoreWeave真實的新增孖展成本,因為該市場對CoreWeave的新發行已關閉數月,其主要孖展工具是以GPU和客戶合同為抵押的資產支持延遲提款定期貸款(DDTL)。
孖展成本:高盛認為市場看錯了參照系
高盛報告的核心爭議點在於:市場用來衡量CoreWeave孖展壓力的指標,究竟是否準確。
高盛指出,CoreWeave的主要孖展方式並非傳統公司債,而是DDTL——這是一種以特定客戶合同、GPU基礎設施及相關現金流為抵押的資產支持項目孖展。貸款方承保的不是CoreWeave的整體信用狀況,而是具體合同的現金流質量和底層資產的抵押價值。這一結構使得孖展風險從CoreWeave的公司資產負債表轉移至具體合同和基礎設施資產,同時降低了再孖展風險。
基於此,高盛估算CoreWeave當前加權平均債務成本約為800至900個點子(以二季度利息支出年化25.6億美元除以約300億美元總債務計算)。對於新增孖展,高盛假設投資級客戶對應的DDTL定價約為SOFR+300個點子(如與Meta合同掛鉤的孖展),高收益客戶對應約為SOFR+600個點子,混合成本區間為750至1050個點子。高盛最終選取1000個點子作為保守基準,意味着新增孖展成本較當前水平僅上升100至200個點子。
高盛還援引市場數據作為佐證:DDTL 5.0和5.5均以不低於原始發行折價的價格交易,表明資產支持孖展市場對CoreWeave的信心尚未崩塌。
收費能力:每兆瓦收入是整個牛市邏輯的支點
高盛牛市論點的另一半,建立在CoreWeave每兆瓦算力收入的上升預期之上。
高盛估算,CoreWeave目前的混合貨幣化水平約為每兆瓦年度經常性收入(ARR)1000萬美元,但認為這一數字在未來24個月內存在上行偏差。
支撐依據包括:短期合同(3至6個月)的簽約價格已達每兆瓦4000萬美元;CoreWeave在今年7月提價25%,10月再度提價10%;二季度簽署的合同貢獻利潤率比近期合同高出5至10個百分點。綜合新一代GPU和更高利潤率的軟件產品,高盛認為每兆瓦1300萬美元是新籤長期合同的"合理起點假設"。
將1300萬美元/兆瓦代入高盛的示例模型(5年期、200兆瓦合同,80%債務孖展,孖展成本10%,殘值為零),可得出15%的無槓桿內部收益率,與11.8%的WACC之間形成約3個百分點的正利差。
然而,高盛的敏感性分析也揭示了這一邏輯的脆弱性:若以當前實際混合水平1000萬美元/兆瓦計算,uIRR將跌至6.3%,在同等孖展成本下利差變為負6個百分點。換言之,整個牛市邏輯的成立,依賴於CoreWeave每兆瓦收入在現有基礎上提升約30%。
高盛對此的補充論據是殘值。其基準情景假設GPU在五年後價值歸零,並稱這一假設偏保守,並援引A100合同續簽至2029年、H100合同溢價續簽作為參考。若考慮第六年的完整殘值,uIRR將跳升至約20%至25%。
資本支出與自由現金流:2030年才能自給自足
高盛同時論證,CoreWeave資本支出最密集的階段已經過去,新增產能佔已安裝基礎的比例已見頂,這將限制未投產新產能對財務的拖累。
但高盛自身的模型數據揭示了這一路徑的漫長與艱難:2026年和2027年自由現金流均為負282億美元,2028年為負158億美元;長期債務將從今年的440億美元攀升至2028年的910億美元;2026年預期利息覆蓋率僅為0.3倍,2027年為0.7倍;淨債務與股權之比預計在2027年峯值超過3000%。高盛預計資本支出將在2028年趨於平穩,自由現金流在2030年轉正,屆時CoreWeave實現自我造血。
高盛還提出一個反直覺論點:若孖展成本對所有算力提供商普遍上升,供給增速將放緩,推遲產能過剩的到來,從而使現有產能"在近期更具價值而非更低價值"——這實際上是在將信貸收緊描述為CoreWeave的潛在利好。
目標價與估值:高於市場共識,折價於超大規模雲廠商
高盛將目標價定為106美元,基於18倍Q5至Q8 EBIT估值(此前目標價139美元對應22倍),高盛表示這意味着三年後約10倍EBIT,相對於甲骨文折價約30%,相對於超大規模雲廠商折價逾50%,以反映CoreWeave"較高的絕對債務水平"。
在盈利預測上,高盛明顯高於市場共識:2028年收入預測高於市場均值11%,2028年EBIT高於均值24%,主要驅動因素是更高的每兆瓦ARR假設。高盛同時將2028年每股收益預測上調至3.36美元(此前預測為虧損1.15美元),但將2026年每股收益預測下調至虧損3.80美元(此前為虧損3.64美元)。
不可忽視的註腳
高盛在報告中坦承了主要風險:一旦供給追上需求,定價可能崩塌,屆時第四至第六年的合同續簽可能無法覆蓋WACC,而CoreWeave仍被鎖定在7至16年的數據中心租約中;微軟(高盛估算約佔12%)等超大規模雲廠商可能將算力需求收回自建;此外,每兆瓦4000至5000萬美元的現貨定價對應同等水平的資本支出,意味着一年回收期,高盛承認這遠超正常回報水平,市場可能正在質疑這一ROIC是否可持續。
值得注意的是,高盛在報告披露附錄中說明,其正擔任CoreWeave一項待定承銷業務的主承銷商或聯席承銷商,持有CoreWeave 1%以上股份,過去12個月已從CoreWeave獲得投資銀行業務報酬,並預計在未來三個月繼續尋求相關業務。
此外,據此前報道,CoreWeave創始人在股價大幅下跌前已套現約33億美元。