過去兩年,英偉達股價是市場追蹤AI交易的核心風向標。如今,這一角色已移交給一家評級為單B的新興雲計算公司的無擔保債券。
本周,CoreWeave的2032年到期債券收益率一度突破16%,五年期信用違約互換(CDS)利差飆升至1117點子,隱含五年違約概率約63%。高盛在周末發布的信貸趨勢報告中直言:CoreWeave已成為"市場的貝塔晴雨表",其債券吸引了股票和宏觀市場投資者的廣泛關注,信貸壓力由此蔓延至整個數據中心生態系統。
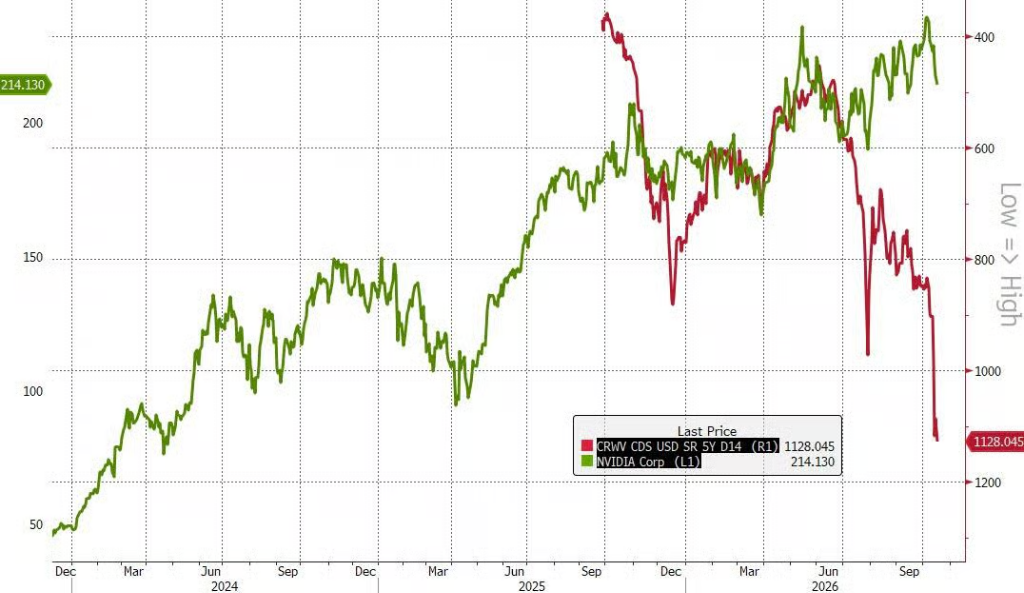
與此同時,瑞銀桌面交易員Torsten Sippel獨立得出相同結論,稱CoreWeave已成為"AI交易的重要風向標",市場爭論的焦點正從算力需求本身,轉向AI基礎設施擴張的經濟性與孖展可持續性。
這場信貸動盪對權益市場造成直接衝擊。摩根士丹利AI科技受益股籃子(MSXXAIB)本周錄得2023年成立以來最大單周跌幅,下挫16.5%,同期標普500僅跌約2%。高盛新興雲計算股籃子(GSXUNEOC)單周重挫24.8%,自6月以來累計下跌44%。高盛已緊急安排跨資產電話會議,主持人頭銜為"困境/AI債務交易主管"——一個一年前尚不存在的職位。
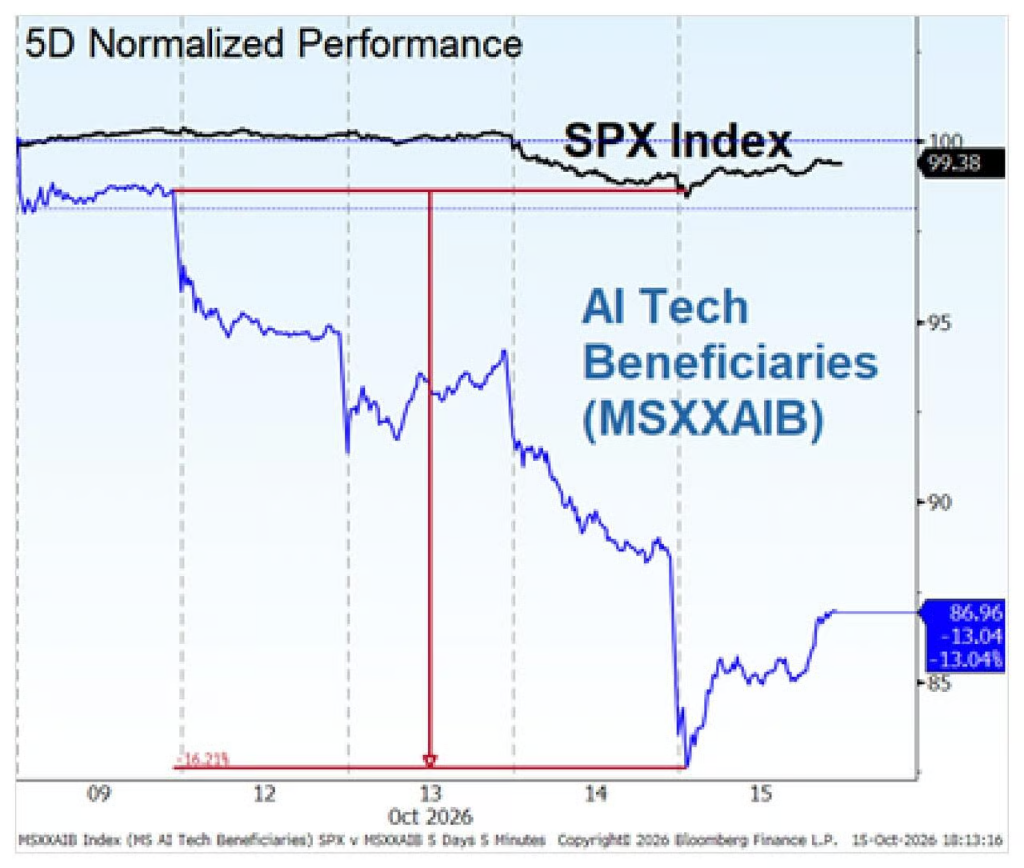
表面風平浪靜,水下暗流洶湧
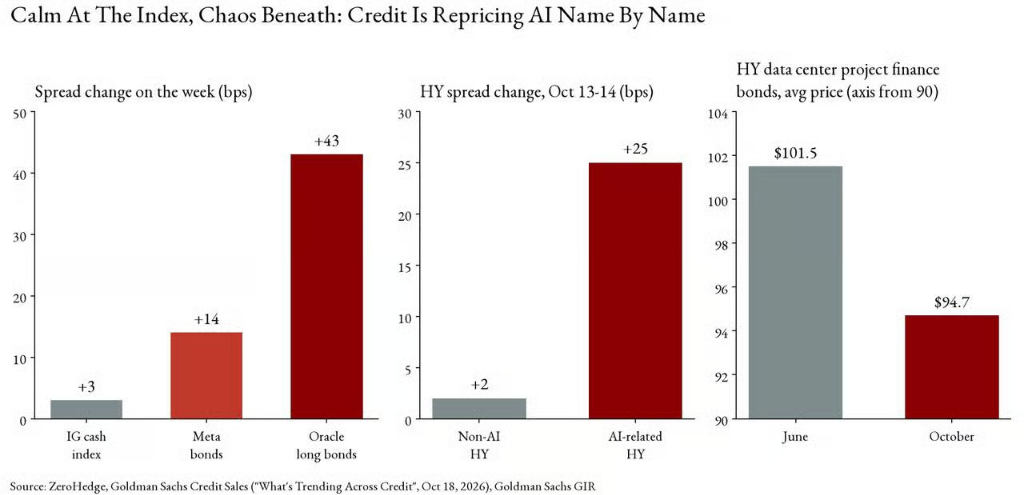
本周投資級信貸指數幾乎未見波動——IG現金利差僅擴大約3個點子,IG100擴大約2個點子,IG基金周內繼續淨流入10.6億美元,年初至今累計流入2406億美元,較去年同期領先約1010億美元。然而指數掩蓋了結構性分裂。
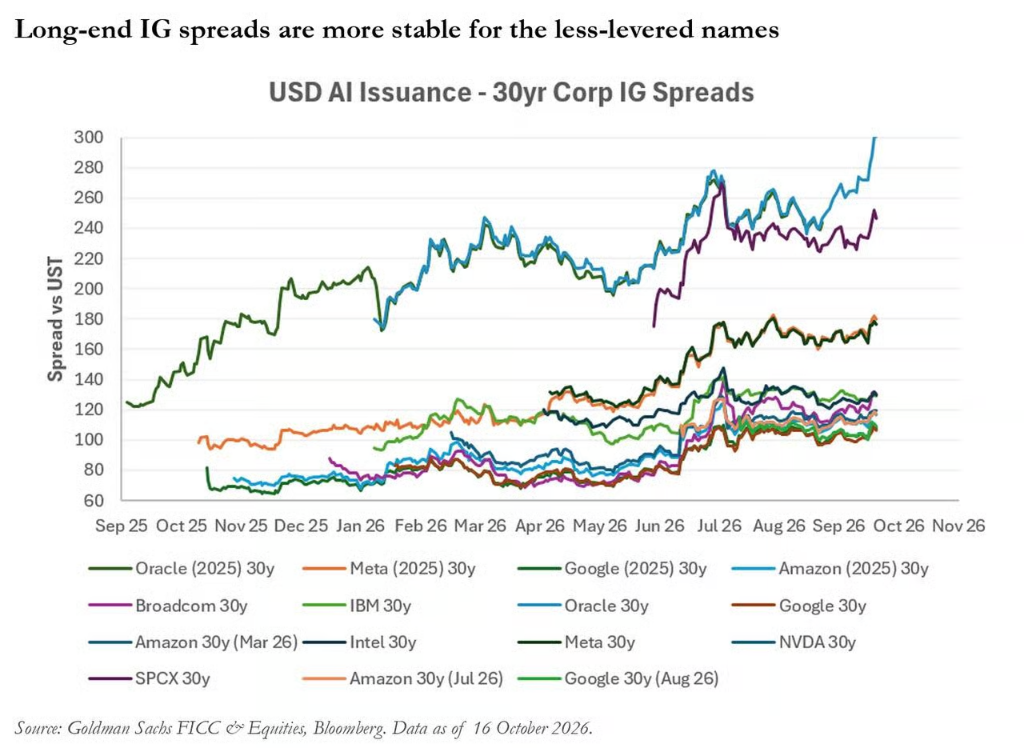
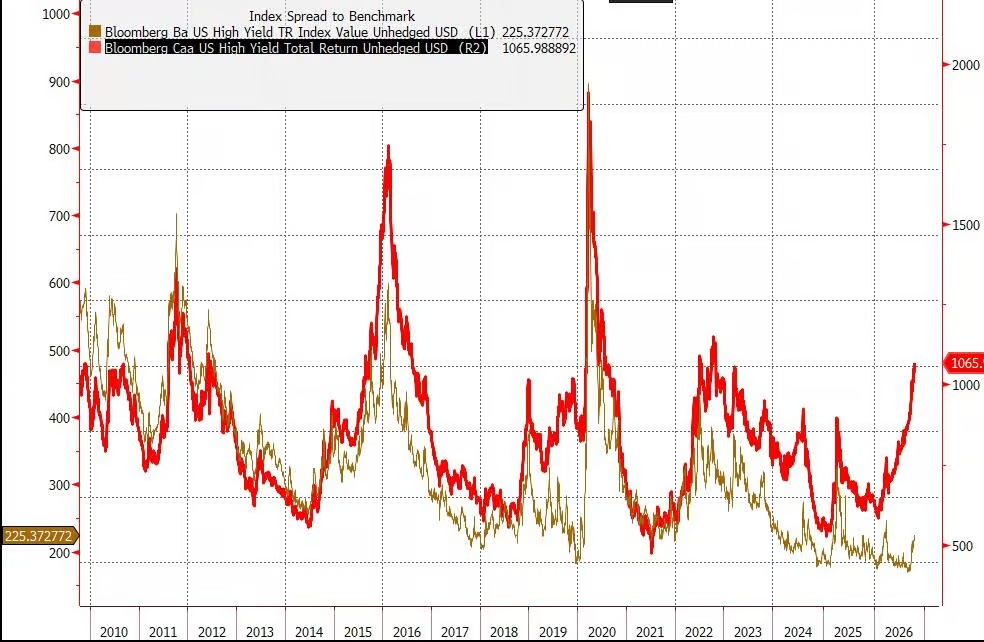
AI相關高收益信用利差在10月13日至14日兩日間擴大25個點子,而非AI類信用僅擴大2個點子。Oracle長端債券利差擴大約43個點子至+320,明顯跑輸亞馬遜和谷歌,其CDS擴大30至40個點子;TMT板塊部分名稱盤中利差波動幅達20至30個點子。高收益數據中心項目孖展債券樣本均價從6月的101.5美分跌至10月的94.7美分。CCC級利差本周突破1000個點子,摩根士丹利測算為1045個點子,創2023年以來新高,同期市場出現"明顯的從CCC及壓力名稱向BB輪換"。
高盛的信貸估值數據揭示了內部分化的極端程度:美元投資級利差處於歷史第9百分位,槓桿貸款處於第2百分位,而美元CCC利差高達1062個點子,處於歷史第86百分位。高盛信貸桌對此的總結是:"資本並未消失,只是變得極具選擇性。"
30.7倍對1.8倍:邊際借款人的定價權
這場信貸分化的核心,在於AI基礎設施擴張對資本市場的龐大依賴。據高盛全球投資研究(GIR)數據,今年美元投資級及高收益項目孖展發行規模已突破1060億美元,接近2025年370億美元的三倍,且幾乎全部用於數據中心建設。GIR預測,2027年全球項目孖展發行規模將達3000億美元,另有4200億美元直接來自超大規模雲廠商。
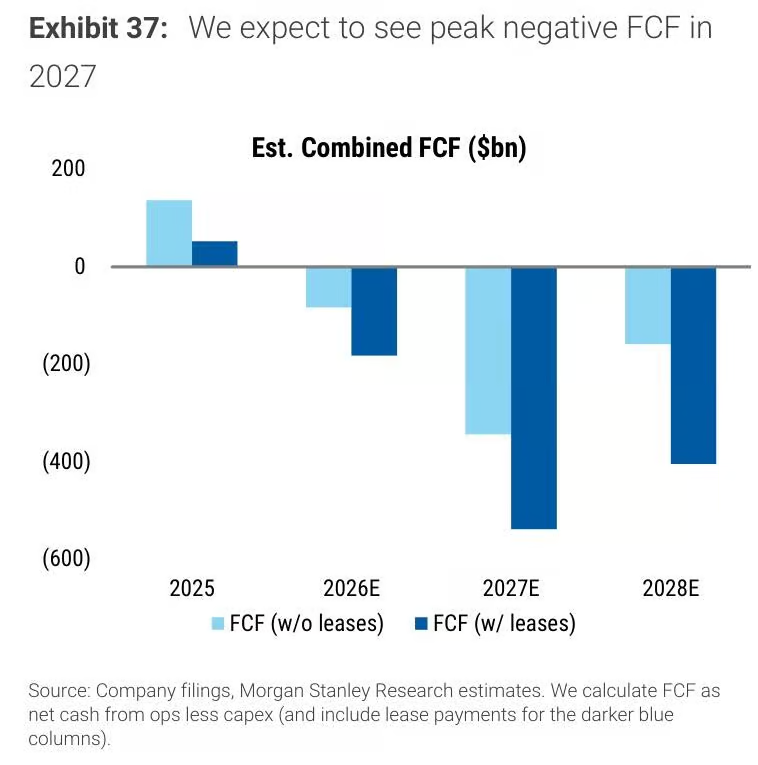
摩根士丹利對整體資金缺口進行了量化測算。據其報告《追蹤AI的1.6萬億美元資金流向》,2027年超大規模雲廠商及新興雲計算公司合計資本支出將達1.58萬億美元,其中1950億美元以租賃方式孖展(摩根士丹利稱之為"合成資本支出"),另有1.118萬億美元租約已簽署但尚未啓動。摩根士丹利預計,超大規模雲廠商與新興雲計算公司合併自由現金流將在2027年達到最負值,"若計入租賃付款,資金缺口將更大"。
數字背後是懸殊的孖展能力差距。摩根士丹利的測算顯示,四家AA級超大規模雲廠商可以7%利率發行4000億美元債券,利息覆蓋倍數仍高達11.9倍;而Oracle與SpaceX以8.5%利率孖展1200億美元后,覆蓋倍數從4.0倍驟降至1.8倍。新興雲計算公司更為脆弱——摩根士丹利指出,這些公司"幾乎完全依賴債務發行為其資本支出雄心孖展",CoreWeave資本支出規模達470億美元,仍面臨巨大的孖展缺口。
正因如此,高盛的Alisha Pasi將核心問題定性為:"區分哪些公司能夠為增長孖展,哪些公司的增長本身依賴於孖展窗口的持續開放。"CoreWeave是後者最典型的代表,這也是它成為晴雨表的根本原因。
連鎖反應:從生命保險公司到對沖基金
信貸壓力的傳導路徑已延伸至意想不到的角落。高盛信貸桌指出,"金融和保險類CDS本周被競相買入,市場對這些主體在AI交易中的集中度敞口感到擔憂"——這指向今年大幅增持AI數據中心債券的人壽保險公司和投資顧問群體。Oracle的CDS在上周六創下300個點子的歷史新高,高盛策略師Michael Hartnett已建議客戶在未來三至四周保持風險規避,重點關注Oracle CDS等指標的價格走勢。
對沖基金層面,摩根士丹利Prime Brokerage觀察到3個標準差的拋售,但AI主題仍佔美國多空淨敞口約40%,約95%的多空組合多頭收益來自AI相關交易。瑞銀顯示,淨敞口處於歷史第30百分位,而總敞口高於第90百分位,"一旦盈虧壓力持續,組合面臨進一步去槓桿的脆弱性"。
債券市場在本周罕見地發揮了對沖功能。儘管核心CPI按月上漲0.33%一度將10年期美債收益率推升至5.30%上方,但收益率最終較周初下行約15個點子收於5.07%,"AI相關增長擔憂和股市下跌的力量壓倒了通脹衝擊"。10月加息預期概率已跌至十幾個百分點中段,高盛經濟團隊預計屆時將暫停加息,12月再行加息。
多空之爭:這是去泡沫還是去風險
並非所有人都持悲觀立場。高盛的Mark Wilson認為市場鐘擺已擺動過頭,瑞銀將本周定性為"去槓桿而非去風險",與此前Situational Awareness事件的展開方式相似。Phoenix Capital的Graham Summers認為,CoreWeave若最終破產,不過是"一場建設熱潮的正常運作方式"——GPU實物資產不會憑空消失,超大規模雲廠商"不需要15%成本的資金"。
然而,高盛的Pasi給出的或許是本周最具分量的判斷:"問題不在於投資者是否仍願意承擔信用風險,而在於他們願意持有哪些風險,以及願意為此付出多高的價格。"高盛利率策略師David Curtin亦指出,當前壓力"並非來自對投入資本回報率預期的壓縮,更多來自孖展成本與孖展規模本身"。
從結構上看,摩根士丹利預計2027年的新增發行將向短久期、芯片抵押型資產支持證券轉移——而這恰恰是高盛和摩根大通在Volta芯片貸款案例中拒絕以11%利率持倉的同類結構,為當前困境的深度提供了註腳。
下一個關注點
市場的下一批關鍵數據將密集到來。Meta將於10月21日提前一周發布財報,瑞銀認為,其隨後可能推進的債券發行或意在"趕在(孖展競爭)人群前面"。微軟將於10月28日公布財報,當天恰逢聯儲局議息會議。高盛利率策略師指出,商品交易顧問(CTA)目前仍持有約1.64億美元DV01的國債空頭,未來一個月在強勁反彈情景下存在650至1000萬美元DV01的潛在回補空間。
Hartnett給出的終極長期指標則指向芯片價格:半導體價格若重拾漲勢,對AI信貸屬於利好;一旦出現回落,則意味着"AI信貸的進一步收緊、AI資本支出增速見頂,以及2027年名義GDP低於預期"。
當高盛將一家垃圾評級新興雲計算公司稱為"市場的貝塔晴雨表",AI交易的本質已從股權故事轉變為信貸故事。晴雨表的指針在哪裏?在CoreWeave能夠以非垃圾利率填補約350億美元孖展缺口之前,每一次AI反彈在信貸意義上都可能只是熊市反彈。