10月20日,就在費城半導體指數周一結束八連跌之際,摩根士丹利分析師團隊強調半導體板塊逢低佈局時刻已經到來,並且為AI算力交易主題提供了另一條關鍵AI投資線索:以經常性收入支撐基本面,全球最大市場規模的兩大EDA超級巨頭——新思科技(SNPS.US)與鏗騰電子(CDNS.US)有望通過AI智能體應用產品擴大EDA軟件市場規模與更強勁盈利、估值擴張空間。
另一華爾街金融巨頭摩根大通10月19日統計數據顯示,截至10月16日當周,全球股票ETF流入463億美元,其中SOXL(即跟蹤費城半導體指數的三倍看多槓桿ETF——美股代碼「SOXL」)單隻產品創紀錄單周吸金72億美元、跟蹤韓國的ETF產品線累計大幅流入13億美元,為7月以來最強,其中約6億美元進入三倍做多韓國ETF KORU;與此同時,DRAM主題ETF連續第八周遭贖回,最新單周流出9億美元。這些資金動態可謂凸顯出市場正在積極押注半導體反彈,但對包括存儲芯片產業鏈在內的半導體估值與盈利擴張周期的看漲信心尚未同步修復,反映槓桿抄底與機構降低風險並存。
在這一背景之下,大摩分析師團隊強調兩大EDA巨頭相比於其他半導體股票標的,更加具備盈利增長與估值修復的雙重潛力。
來自大摩的股票市場分析師們在研報中表示,兩大EDA軟件巨頭的下一輪市場重估路徑與更加強勁漲勢迫切需要「EDA AI智能體採用—大規模商業化—盈利增長貢獻」積極兌現。對於這兩大EDA巨頭,大摩均予增持(Overweight)評級:新思科技目標價由500升至574美元,對於鏗騰電子則維持400美元;相對報告採用的10月16日收盤價454.63、319.51美元,潛在漲幅分別為26.3%、25.2%。
鏗騰電子(Cadence)與新思科技這兩大EDA超級巨頭所主導的EDA軟件市場堪稱是「芯片設計的操作系統、驗證中樞與製造籤核基礎設施」,也是AI算力鏈條裏所有先進製程芯片從概念走向流片的「第一道基礎設施」,因此被芯片行業參與者們稱為「芯片之母」。沒有EDA,現代先進芯片不可能靠人工完成數百億晶體管級別的邏輯設計、佈線、時序、功耗、熱、可靠性和良率約束;沒有經過驗證的PDK、標準單元庫、IP模塊、仿真器、形式驗證和物理籤核工具,再宏大的芯片設計圖紙也無法被晶圓廠可靠且量產製造。
EDA軟件受益於史無前例AI智能體狂潮的底層邏輯
新思科技和鏗騰電子這兩大EDA龍頭,自2023年ChatGPT風靡全球以來,已經非常明確地把「AI應用工具/AI智能體」深度嵌入到自家EDA軟件生態全流程裏,而且最近更加聚焦於「全棧AI+EDA平台」。比如新思科技Synopsys.ai已覆蓋從系統架構到設計、驗證、測試和製造的AI驅動流程。
聚焦AI智能體的代理式AI推理工作負載既推動愈發定製化AI芯片與愈發複雜半導體系統的設計需求大幅擴張,也通過自動化設計、驗證和仿真擴大EDA工具的使用空間,按使用量收費則有望將新增工作負載轉化為收入與利潤;疊加傳統授權業務的經常性收入基礎,新思科技與鏗騰電子因此具備盈利增長與估值修復的雙重潛力。
就EDA芯片設計軟件技術發展路徑而言,AI智能體的出現可謂全方位擴大設計生成與芯片設計軟件迭代空間,也強化了可靠驗證體系的價值。它可以編寫寄存器傳輸級代碼(RTL)、創建測試、修改約束,但結果仍須通過仿真、形式驗證、等價性檢查及物理籤核。Cadence已讓智能體調用Xcelium、Jasper等專業引擎獲取反饋。由此推導,設計迭代越密集,驗證與優化的需求空間越大;EDA擁有的工藝適配、工程算法和可信結果體系,成為智能體完成工程任務的重要基礎。
增長路徑而言,AI應用大規模滲透至各行業可謂積極推動GPU、定製AI ASIC芯片系統、存儲組件、數據中心CPU系統與數據中心光互連繫統加速升級與更新迭代,面向EDA軟件的芯片設計智能體則能夠顯著降低研發時間成本,使同樣預算能夠探索更多架構和版本。若新增項目、工具覆蓋及付費使用量同步增長,效率提升就能夠轉化為EDA市場擴容。因此,大摩對於新思科技與鏗騰電子看漲研報共同指向的長期機會是:更多芯片需要設計,每項設計使用更廣泛的工具,新增設計活動能夠收費,使EDA芯片設計軟件能夠全面分享AI從應用擴張到硬件迭代的強勁收益空間。
費城半導體指數開啓反彈之後買什麼?具備愈發強勁芯片設計需求與經常性收入雙重支撐的EDA值得關注
值得注意的是,相比於絕大多數半導體板塊股票標的,新思科技與鏗騰電子這兩大EDA芯片設計軟件巨頭們的相對防禦性可謂非常稀缺——主要來自其主要服務芯片研發,收入並不直接隨當期芯片出貨量或存儲現貨價格變化。
多期合同、經常性收入與研發項目持續性,使收入確認較為平滑。大摩判斷,若半導體進入下行,兩家公司有望優於其覆蓋的其他半導體企業。新思科技面向超大規模雲廠的應用優化IP,會提高資本開支敏感性,但新增模式並未取代原有業務。這也進而使得EDA巨頭們兼具現有收入韌性與AI增量機會。
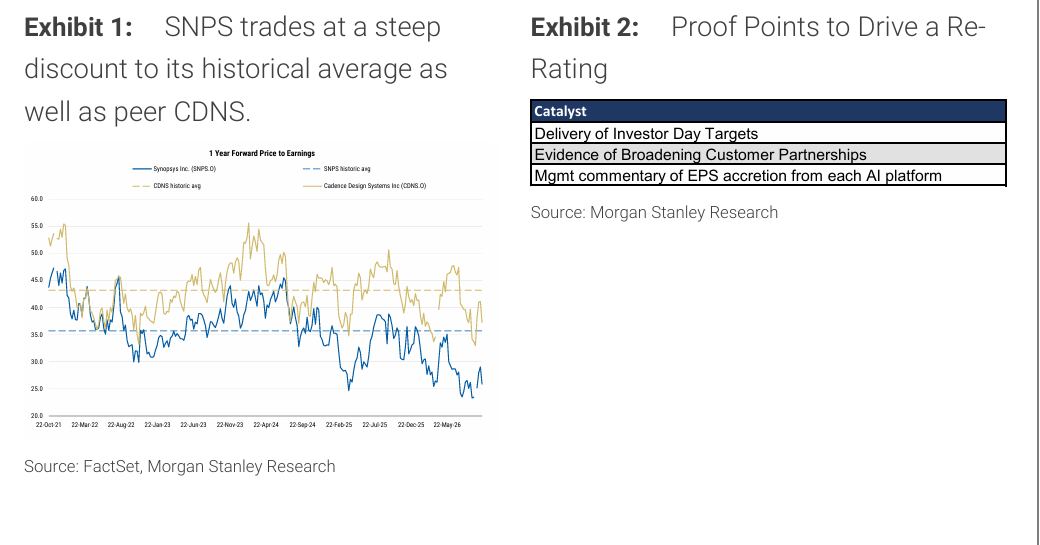
新思科技的最顯著增長與變化首先體現為盈利上修。管理層將長期EDA、設計IP增長預期分別提高至百分之十幾的中段和高段;大摩對FY27(即2027財年基準)的EDA、IP、仿真增速分別採用13%、15%、9%,預計收入108.96億美元、調整後每股收益19.12美元,後者較原預測17.96美元上調約6.5%,FY28(即2028財年基準)進一步升至23.14美元。IP復甦、Ansys協同及物理AI(Physical AI)構成主要動力,大摩認為12月財報可能將FY27指引收窄至上端。574美元目標價採用FY27盈利約30倍估值,仍低於五年曆史平均遠期市盈率36倍,體現盈利改善與估值修復共同驅動。
把智能體調用變成自身收入:EDA雙雄的增量商業化路徑
新思科技提出三條AI路徑:全棧方案(Full Stack)、客戶自有平台與智能體、前沿模型(Frontier Models)。大摩分析師團隊表示,從商業機制看,這擴大了專業EDA能力進入不同客戶工作流的入口,按使用量收費則有望捕獲新增執行需求。應用優化IP(Application-Optimised IP,「Factory 2」)提高IP與客戶特定應用需求的結合程度;Ansys融合產品將機會延伸至系統與多物理場仿真。
大摩在研究報告中明確指出,這些路徑仍處早期,下一輪重估需要依靠投資者日目標積極超預期兌現、客戶合作擴大,以及各AI平台對每股收益貢獻的證據。
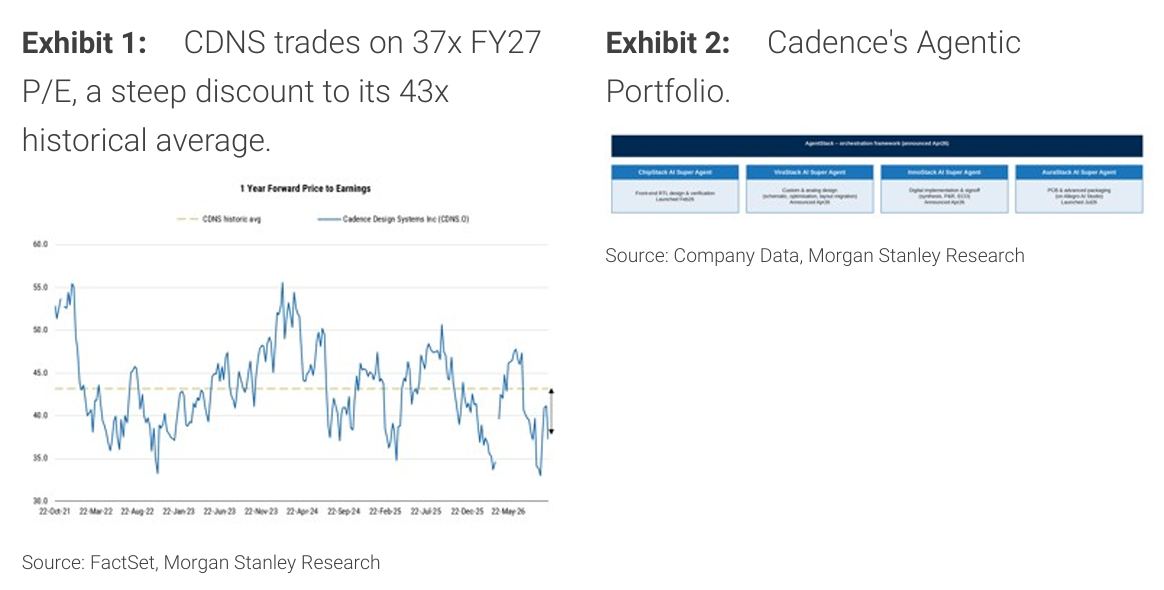
鏗騰電子的優勢是現有業務穩健、智能體組合覆蓋廣泛。大摩預計第三季度收入16.12億美元、調整後每股收益2.07美元、積壓訂單82億美元;第四季度每股收益2.10美元,較共識高約3%。上一季度IP增長40%、硬件業務創紀錄,英特爾、三星、台積電的設計—工藝協同優化(DTCO)支持EDA需求。ChipStack已有超過20項客戶合作,連同ViraStack、InnoStack、AuraStack覆蓋數字設計驗證、模擬設計、實現籤核及PCB與先進封裝;更顯著貢獻預計落在2027年,現有指引尚未計入智能體採用率躍升。大摩預期公司未來將愈發強調廣泛客戶採用與滲透率增長,而非宣佈類似新思科技的重磅AI合作。
兩者共同的股價催化,是AI價值能夠進入利潤表。大摩分析師團隊表示,鏗騰電子上季雖有創紀錄訂單,股價次日仍基本持平,因此10月26日財報需要進一步解釋商業化路徑。大摩預計其FY27(即2027財年)收入大約73.66億美元、每股收益9.82美元、調整後營業利潤率約46.1%,400美元目標價對應約41倍盈利;模擬與混合信號產品線、系統分析及客戶關係增長路徑支撐其估值溢價。相較之下,新思科技估值更低,但Ansys協同與新業務執行更關鍵。報告給出的新思/鏗騰牛市情景分別為1000/600美元,熊市均為200美元,分別體現增長加速與研發收縮等不同情景;基準目標仍為574/400美元。