AI拋售在周一迎來反轉。費城半導體指數單日一度升逾3%,後漲幅收窄,截至收盤上漲1.6%。此前籠罩市場的"AI資本開支見頂"恐慌,在多位華爾街分析師繼續看好基本面的判斷下被重新定價。
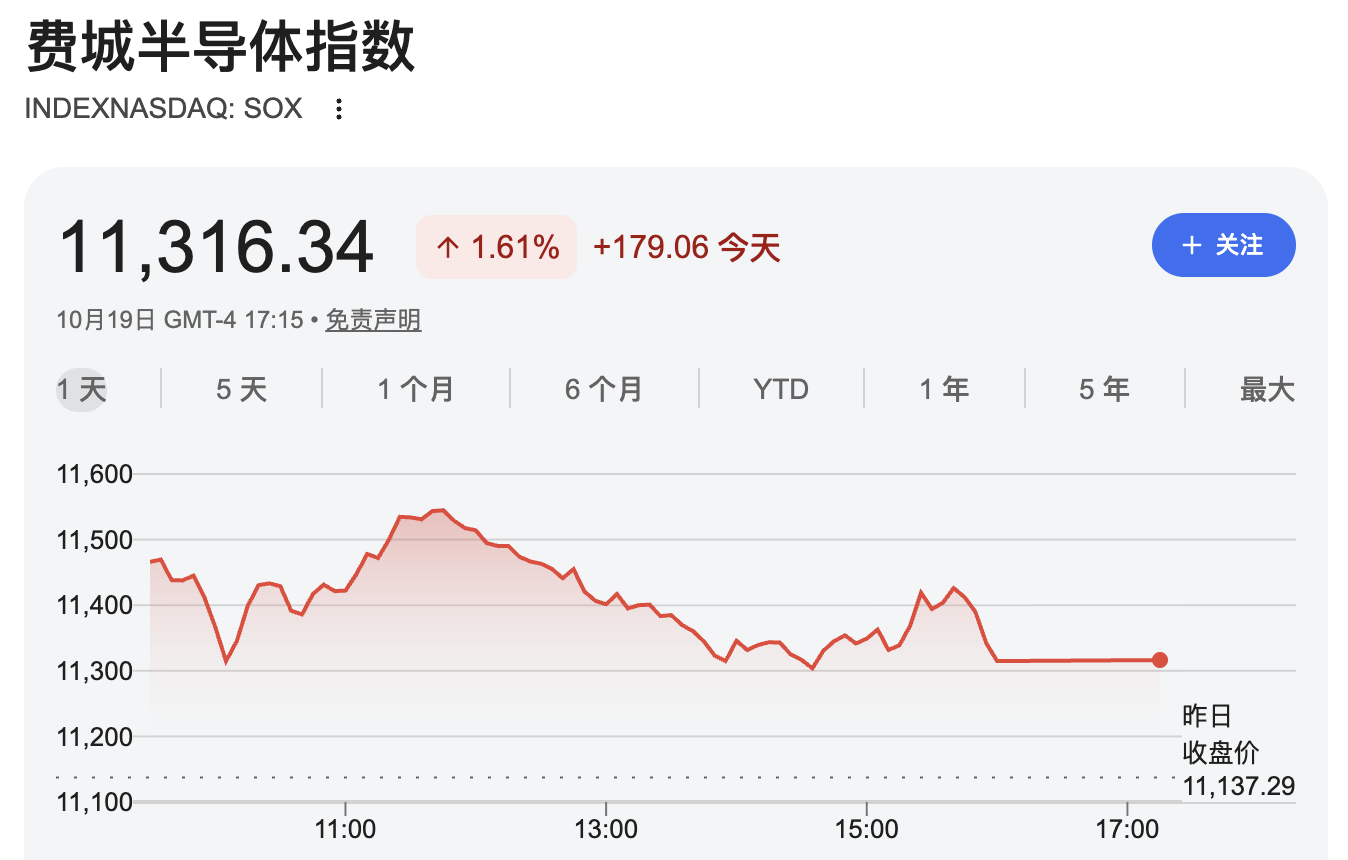
反攻覆蓋上周的重災區。閃迪收漲5.3%、SK海力士ADR收漲4.7%、美光收漲3%、英特爾收漲2.4%;韓國KOSPI指數深V反轉收漲1.76%,三星電子從早盤跌超4%拉回至收漲1.16%。
高盛周一將CoreWeave從"中性"上調至"買入",認為經歷大跌後股價估值已顯吸引力。
明星科技分析師Dan Ives援引CoreWeave二季度末約1040億美元的積壓訂單,指需求端"已經敲定的客戶承諾"並未動搖;瑞銀財富管理CIO同步將2026年全球AI資本開支預測上調至9000億美元,按年增長84%。
高盛上調CoreWeave評級至"買入":債務憂慮被過度放大
高盛將CoreWeave從"中性"上調至"買入",為這家雲計算公司因債務問題遭遇劇烈波動後發出明確的看多信號。
上周,CoreWeave股價單周重挫25%,創下去年11月以來最大周跌幅。此輪拋售的導火索在於該公司債券價格跌至通常預示財務困境的水平,同時其債券違約保護成本盤中一度攀升至歷史最高紀錄。股價周一盤中一度大漲7.4%,隨後轉跌,最終收跌0.4%。
高盛分析師Gabriela Borges承認市場對CoreWeave"能否以及以何種速度為下一階段增長孖展"存在合理疑慮,但認為經歷大跌後股價估值已顯吸引力。
她在研報中寫道:"我們估計CoreWeave的混合債務成本或將上移100至200個點子,但大概率不會超過這一區間,這實際上為加權平均資本成本(WACC)的上行設定了上限,使得股權回報結構依然具備吸引力。"
Borges進一步指出,該公司的內部收益率(IRR)在未來24個月內"存在上行偏差",理由是當前供應偏緊,且CoreWeave在性能與成本指標以及新產能擴張執行力上,相較其他新興雲服務商具備差異化競爭優勢。
高盛將CoreWeave的目標價由139美元下調至106美元,但即便如此,較該股上周五收盤價仍意味着逾40%的上漲空間。據彭博統計,當前分析師對CoreWeave的平均目標價為135.23美元,隱含漲幅約達120%。
多家華爾街分析師看漲後市
費城半導體指數截至上周五連續八個交易日收跌,創2008年以來最長連跌紀錄,累計跌幅逾13%,市值蒸發約2萬億美元。
Moor Insights & Strategy創始人Patrick Moorhead直言:"我認為這不過是又一輪恐慌罷了……因為AI交易的漲幅如此之大,人們現在正在尋找賣出的理由,而不是買入的理由。"
Dan Ives將此次拋售類比為AI基礎設施領域的"SaaSpocalypse"時刻,並預計恐慌過後,基本面驅動的上行趨勢將得以延續。他稱CoreWeave在第二季度結束時擁有約1040億美元的積壓訂單,這些是已敲定的客戶承諾而非意向性需求。
瑞銀財富管理CIO的研報則從資本開支總量層面提供支撐,其將2026年全球AI資本開支預測上調至9000億美元、按年增長84%,2027年進一步升至1.2萬億美元、按年增長33%,直接觸發因素是AI服務器供應鏈近期成本全面上行。
市場分歧仍存,關注美國短期流動性風險
美國銀行策略師Michael Hartnett此前提示,隨着投資者尋求規避利率上升、美國中期選舉及AI主題交易帶來的波動,未來數周風險厭惡情緒可能主導市場。
中金公司在《"棉花糖"時代的美國AI》報告中指出,美國短期流動性風險不容忽視,流動性存在超預期收緊的可能,一旦出現將波及全球市場,市場對AI企業資本開支可持續性的擔憂也可能隨之升溫。
華鑫證券則指出,對於美股短期謹慎,防禦為主。過去一周AI交易明顯降溫。醫療保健、必選消費和公用事業可作為階段性防禦配置。
國聯民生認為,美國通脹超預期推升美債收益率,疊加Anthropic2026年三季度收入增長放緩、CoreWeave等算力運營商信用利差走闊,市場對AI資本開支可持續性及投資回報率的擔憂有所加劇,短期高槓杆、高估值標的或持續承壓。