就在AI新雲(NeoCloud)類型上市公司股債持續暴跌之際,高盛、摩根大通等華爾街金融巨頭們向位於「AI算力拋售風暴」以及「AI泡沫破裂論調」最核心拋售股票標的——CoreWeave(CRWV.US)拋來積極看漲觀點以及傾向樂觀的前景展望。摩根大通在周二更是直接表示,多數全球商業銀行對CoreWeave的投資與配置敞口非常有限,相關貸款具有較充分的擔保憑證,並跟隨AI基建項目進度分批次嚴格投放。
結合高盛前一日在CoreWeave股價暴跌之際宣佈上調股票評級,華爾街金融巨頭們對於CoreWeave的積極判斷逐漸清晰——隨着Muse以及Astra這類最前沿AI智能體席捲全球,全球範圍井噴式擴張的AI算力需求與項目經濟性仍有強大支撐,市場正在重新評估AI基建相關聯孖展壓力究竟應對應多大的估值折價;但銀行貸款的具體安全邊際與普通股的投資回報,仍取決於不同的現金流分配順位。
周一雖受高盛升級CoreWeave股票評級至「買入」帶來看漲提振,CoreWeave股價盤中一度上漲約5%,最終仍收跌0.44%,報61.12美元;其2031年到期美元債收益率上周一度突破16%,周一隨着市場悲觀情緒有所緩和,一度回落至15.13%。
高盛研究報告顯示,高盛分析師們以一份五年期合同進行示意測算:初始資本開支為60億美元,每年收入26億美元,扣除每年5.85億美元運營支出及約2.13億美元現金稅費後,每年稅後無槓桿自由現金流約為18.02億美元。將最初的60億美元投入與後續五年現金流共同計算,稅後無槓桿內部收益率(Unlevered IRR)約為15.3%。這直接體現了項目在模型假設下能夠收回投資、支付運營成本與稅費,並獲得回報。
高盛研報的最終測算數據顯示,在每兆瓦年化收入1300萬美元、債務利率10%的假設下,高盛測得加權平均資本成本(WACC)為11.8%,顯著低於上述15.3%的項目回報,形成約3.5個百分點的正回報差,因此,這裏的高盛最新測算可謂完整體現出了——覆蓋投資和經營支出之後,項目賺取的回報仍超過資金提供者要求的回報,從而創造經濟價值。高盛與小摩最新看漲觀點可謂共同強有力體現的是項目覆蓋投資與運營成本後,仍有望賺取超過資金成本的回報;持續擴張所需的孖展,則是另一個必須解決的問題。
高盛認為,CoreWeave主要依靠與客戶合同、GPU資產及項目現金流掛鉤的資產支持孖展,新增債務成本預計約為7.5%—10.5%,模型採用10%。因此,無擔保債券13.5%—15%的交易收益率,並不直接代表全部新增項目的孖展成本。此外,高盛表示,上述約15.3%的測算沒有計入五年合同結束後的GPU殘值;在高盛另設的第六年殘值情景下,相應回報可提高至約20%—25%。這意味着其基礎論證已經建立在首期合同現金流上,後續資產變現構成額外收益來源。
費城半導體終結連跌,但是AI反攻行情仍需跨過企業信用關
10月19日,費城半導體指數上漲1.61%,結束八連跌,美光和閃迪分別上漲2.97%和5.53%,存儲芯片成為反彈主力。不過,費半此前一周累計下跌約11.4%,截至周一收盤,10月累計仍跌10.4%、較52周高點回撤約22.8%,儘管年內仍上漲59.8%,階段性調整已明顯越過通常所稱的技術性熊市門檻。韓國市場也未形成持續修復:KOSPI周一反彈1.76%後,10月20日再跌3.73%,收於5552.74點。抄底已經發生,風險偏好的全面恢復仍待確認。
位於這一輪AI拋售超級風暴最中心位置的CoreWeave承受的壓力更集中。其股價上周下跌約25.2%,周一盤中反彈後仍收跌0.44%,報61.12美元;10月累計下跌約29.8%,年內下跌14.7%,較52周高點回撤約56.9%。孖展市場的重新定價也延伸至未上市同行:英偉達支持的Nscale尋求約300億美元IPO估值,但部分潛在投資者要求按160億—190億美元定價,相當於折讓約37%—47%——值得注意的是,這是投資者壓價要求,尚非已經完成的估值下調。
這輪股債共振的底層機制,是前置資本開支與多年回款之間的孖展缺口被重新定價。GPU集群必須完成供電、液冷、高速互連和交付驗收,才能持續產生算力服務收入;長端利率高企疊加信用利差擴大,則提高新增孖展成本,並壓低未來現金流現值。CoreWeave的2031年到期債券收益率上周一度逼近16%,CDS約1000點子;路透援引LSEG數據稱,對應的五年累計隱含違約概率接近63%,這一數字包含風險溢價並依賴回收率假設,並非實際違約概率的直接預測。周一,該債券收益率已回落至約15.13%,說明信用壓力有所緩和,但AI基建相關聯的孖展門檻仍非常高,雖然在高盛看來項目覆蓋投資與運營成本後,有望賺取超過資金成本的實際投資回報,但是持續擴張所需的孖展——則是另一個必須解決的問題。
AI孖展壓力會否傳染全球銀行?小摩:CoreWeave債券拋售對全球銀行構成的風險有限
摩根大通周二發布的一份最新研究報告顯示,多數全球商業銀行對CoreWeave(CRWV.US)的風險敞口有限。此前,由於投資者擔憂債務孖展問題,這家獲得英偉達支持的AI雲計算公司股票和債券上周大幅下跌。
AI基礎設施支出正令全球機構投資者們愈發感到不安。全球範圍的科技公司為迅速擴張,正大舉向私人信貸投資者、銀行及債券市場籌資,與此同時,市場對這些投資回報的質疑不斷增加,並且開始擔憂AI基建孖展壓力會否像2023年「硅谷銀行危機」那樣從債券交易市場全方位蔓延至全球銀行系統。
這家華爾街大型金融巨頭在研報中表示,大型美國投資銀行以及日本三菱日聯金融集團對CoreWeave的潛在敞口可能處於10億至30億美元區間,而多數歐洲和亞洲銀行的敞口低於5億美元。
摩根大通稱,其中很大一部分敞口來自延遲提款定期貸款。這類貸款主要通過特殊目的載體安排,資金隨着項目達到階段性里程碑而釋放。
由基安·阿布侯賽因領銜的摩根大通分析師在報告中表示:「從提供孖展的銀行角度來看,我們認為,銀行機構對CoreWeave的風險敞口管理相當得當,而且擁有非常充分的擔保。」
該機構表示,由於銀行對其在AI投資周期中的風險敞口披露有限,上述估算建立在該機構測算的「簡化假設」之上。
據了解,摩根大通股票分析師團隊給予CoreWeave「增持」評級,2027年底目標價則定為125美元。
該機構的研究報告顯示,這家聚焦AI新雲領域的雲計算公司已獲得約240億美元的延遲提款定期貸款承諾額度,其中150億美元已經提款,90億美元尚未提款。
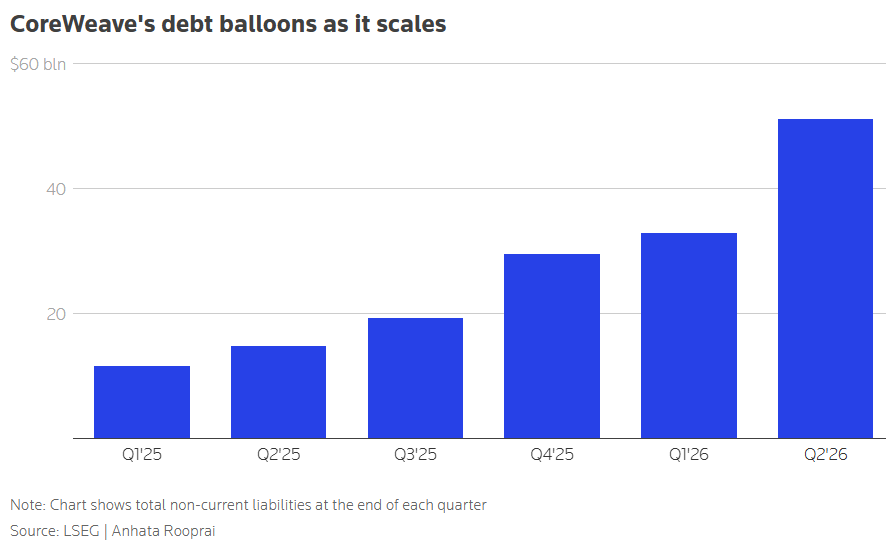
CoreWeave有着「英偉達親兒子」稱號,聚焦於為AI提供高性能計算基礎設施,已經與大型科技公司簽訂數百億美元的合同。該公司的債務規模約為500億美元。
作為數據中心領域英偉達圖形處理器(即AI GPU)的最早期雲端租賃採用者,CoreWeave憑藉搶跑數據中心AI算力資源需求浪潮,喜獲英偉達的風投部門青睞,甚至能夠優先獲得需求極度旺盛的英偉達H100/H200以及Blackwell系列AI GPU,曾迫使微軟、谷歌與亞馬遜等雲服務巨頭向CoreWeave租賃雲端AI算力資源,喜提「英偉達親兒子」這一稱號。
CoreWeave AI雲算力租賃服務最突出的特點是專注大批量且高效率提供最高端AI GPU(尤其是NVIDIA GPU)集群,讓用戶們可以在雲端服務體系中按需獲取高性能 AI GPU算力資源——即雲端AI算力資源,用於機器學習、深度學習以及推理等AI工作負載。CoreWeave支持大規模的彈性部署,用戶們可以根據項目需求快速增減AI GPU數量,適合AI模型訓練(如大語言模型、計算機視覺體系等)以及需要實時處理的龐大推理工作負載。
上周,CoreWeave於2031年到期的票據收益率一度接近16%,為其債務購買違約保險的成本則升至約1000個點子。
摩根大通表示,銀行面臨的主要風險,是AI基礎設施前期支出與後續逐步收到的收入之間存在時間錯配。該行補充稱,預計CoreWeave在2030年前自由現金流仍將為負。
銀行看抵押保障,股東看項目回報
小摩此次判斷的關鍵,是銀行並非以同一種方式承擔CoreWeave風險。其估算,大型美國投行及三菱日聯的潛在敞口可能處於10億—30億美元區間,多數歐洲和亞洲銀行低於5億美元;相關孖展大量採用延遲提款定期貸款,以設備、客戶合同及項目現金流提供保障,資金隨項目達到里程碑逐步釋放。公司披露也顯示,部分孖展由持有設備和合同的特殊目的子公司承接,相關債權享有抵押保障。不過,多數此類貸款仍有母公司擔保,SPV並不意味着風險完全隔離。二級市場無擔保債券接近16%的收益率,也不能直接視為全部銀行貸款或公司整體資本成本。
股權看多邏輯則落在項目能否創造經濟價值。小摩此前的示意測算顯示,典型五年合同的項目回報處於「中十幾個百分點」,高於其估計的9%—11%資本成本,意味着在相關假設下,項目覆蓋初始投資與運營成本後,仍能創造超過資金成本的回報;GPU在首期合同結束後的續約,又可能帶來額外現金流。
高盛看好算力供應緊張與CoreWeave的交付、性能優勢,認為單位產能收入和項目回報存在改善空間。兩家機構的共同判斷是:快速擴張造成的自由現金流消耗,可以與良好的單項目經濟性同時存在;真正需要持續驗證的是孖展能否銜接、產能能否按期交付,以及合同回款能否兌現。
落實到華爾街實際估值與評級,高盛將評級由「中性」上調至「買入」,同時將目標價由139美元下調至106美元,較周一收盤價對應約73.4%上行空間;小摩維持「增持」,2027年底目標價125美元,對應約104.5%。另據Stock Analysis展示的S&P Global統計,41位分析師的綜合評級為「買入」,平均十二個月目標價為140.58美元,對應約130%的潛在上行空間。目標價期限不同,但共同反映出機構仍願意為長期現金流賦值;高盛同時降低目標價,也表明其已經把更昂貴的AI基建孖展條件納入判斷。