來源:圖蟲
最近,深圳海關剛放出來的前三季度外貿成績單,在產業和財經圈悄悄刷了屏。
前三季度,進出口總額4.65萬億元,按年大增38.8%,直接超過2025年全年水平,創歷史新高。
其中,出口2.41萬億元,按年增長18.5%;進口2.24萬億元,按年大增70.1%。
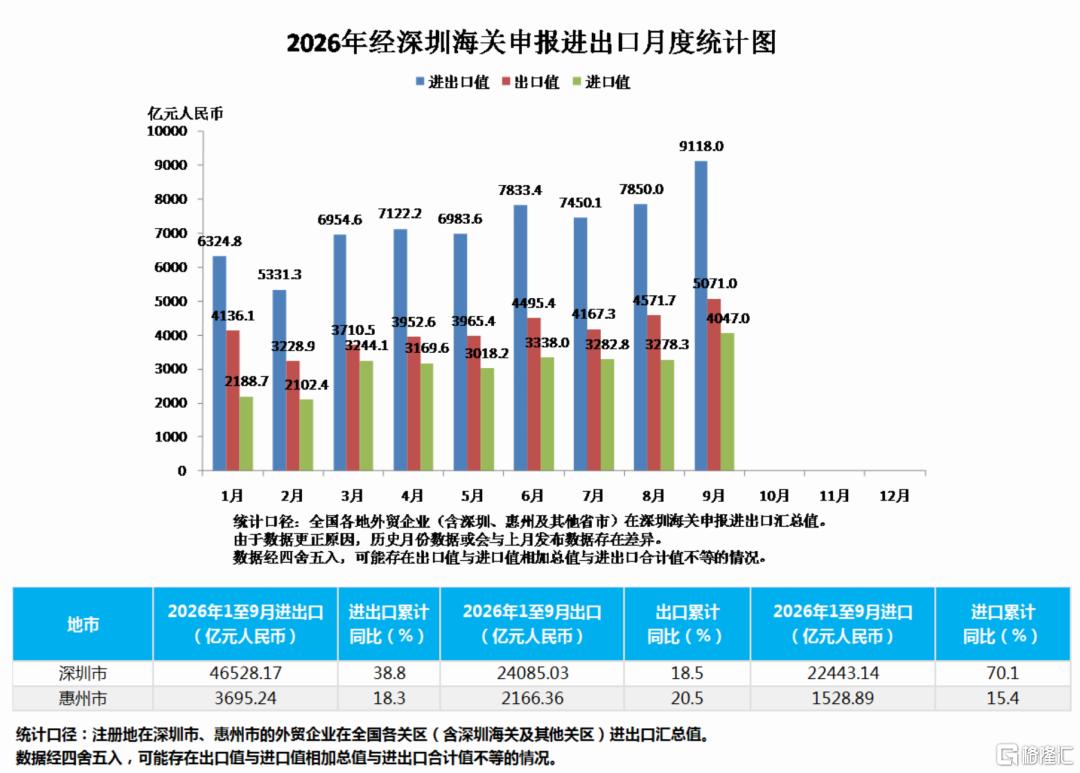
(2026年經深圳海關申報進出口月度統計圖,來源:深圳海關官網)
4.65萬億,這個總額在內地城市第一的位置繼續坐穩,本來就在市場預期之內,但真正讓不少人意外的,是進口端70.1%的按年增速,幾乎是出口18.5%增速的四倍。
其中,9月進口3232.2億元,按年增速更是高達103.5%,單月第一次衝破3000億元。
這種級別的進口跳升,在一線城市裏非常少見。
深圳到底在買什麼?
01
翻完進口明細不難發現,消費類商品幾乎沒有貢獻,大宗商品價格波動也不是主因,增長几乎全部來自產業端的生產資料,且高度綁定AI硬件賽道。
單是集成電路一個品類,前三季度就進口9594.5億元,按年增長62.2%,撐起全市四成以上的進口盤子。
電腦零部件增速更猛,進口額5239.1億元,按年直接翻倍達到135%。兩大品類合計佔進口總值的66%,貢獻全市超六成的外貿增量。
兩類產品對應着當下AI浪潮最核心的上游供給,高端算力芯片、GPU、存儲模組、服務器核心元器件,全部包含在內。
這些貨物流向的不是傳統消費電子組裝線,而是AI服務器廠商、算力建設方和高端智能終端品牌,支撐的是整個數字經濟最上游的產能擴張。
整個機電產品板塊的進口數據更能說明問題。
前三季度機電產品進口1.77萬億元,按年增長64.3%,佔全部進口額的79%。反映消費端的拉動幾乎可以忽略,增長完全來自產業端主動擴產和備貨。
進口端的上游要素輸入,和出口端的高附加值產品輸出剛好形成呼應。
前三季度,深圳高新技術產品出口增長29.3%,3D打印機、數字照相機等優勢產品出口合計增長46.5%,佔全國同類產品出口比重超過八成。
深圳口岸剛好卡在AI硬件產業鏈的核心節點上,進口數據的跳升,是國內AI算力建設和智能硬件迭代浪潮,在貿易端口的直接體現。
02
全國港口城市不少,這波AI硬件進口大潮最終集中在深圳,核心是幾十年沉澱下來的電子信息全產業鏈優勢,形成了天然的虹吸效應。
在整個AI硬件產業邏輯裏,深圳站在最核心的交匯位置。
上游設計環節,全國頭部芯片設計公司、AI終端品牌、服務器廠商總部大量落地深圳,需求端本身高度集中。
中游製造環節,深圳本土加上東莞、惠州的環深製造帶,擁有全球密度最高的電子製造產能,從核心板卡到整機組裝,能快速完成從零部件到成品的全流程落地。
下游物流環節,鹽田港的遠洋航線、前海的保稅分撥體系、陸路口岸的高效通關,再疊加香港的國際航空貨運網絡,能把全球元器件以最低成本、最高效率匯聚過來,再輻射到全國產業鏈。
對全球AI硬件供應鏈來說,深圳是效率最優的集散節點。
貨物在這裏既能供給本地企業,也能通過保稅倉中轉分撥到內地工廠,還能對接東南亞的製造產能。
前三季度深圳保稅物流進出口增長62.8%,佔比提升至31.2%,能看出深圳的角色正在從通關口岸,向全球供應鏈分撥中心轉變。
這種全鏈條的樞紐地位,靠單個項目或者單項政策堆不出來。
它是二三十年產業一步步積累的結果,從早年三來一補打下製造基礎,到本土品牌崛起完成產業鏈升級,再到科創企業扎堆拉高研發密度,層層遞進之後,最終在這一輪AI周期裏集中釋放。
這波進口紅利不是深圳刻意爭取來的,是產業發展到當前階段,AI硬件浪潮的自然選擇。
03
近萬億規模的集成電路進口,是產業繁榮的直接證明,也直觀體現出核心環節的對外依存度。
產業升級本身是循序漸進的過程,先深度參與全球高端產業鏈,用上最先進的元器件,做出有競爭力的終端產品,纔有後續替代和自主的基礎。
深圳當前正處在這個過渡階段。
大規模進口高端芯片支撐產業擴張,享受全球分工的效率紅利,同時本土半導體產業鏈也在加速爬坡,設計、製造到封測各個環節都在補短板。
前三季度,深圳高技術產業投資增長46.6%,工業技術改造投資增長20.2%,其中相當一部分資金投向半導體、高端裝備等自主可控領域。
產業發展有自身的客觀規律。從能用發展到好用,從部分替代走到全鏈自主,需要時間,也需要持續的研發投入和市場驗證。
深圳研發投入強度已經提升到6.67%,PCT國際專利申請量連續22年全國第一,
基礎研究的短板、高端製造工藝的差距,很難在三五年內完全追平,但深圳已經體現出足夠強勁的追趕速度。
高進口額對應的,也是巨大的國產替代空間。
未來本土供給能力逐步提升之後,進口結構會慢慢從高端芯片為主,轉向高端設備、特種材料為主,外貿的整體含金量也會再上一個台階。
04、結語
比增速更重要的,是城市角色的底層切換。
拉長時間線看,這輪進口結構變化,標誌着深圳外貿的底層邏輯已經發生切換。
早年深圳外貿走典型的兩頭在外模式,進口原材料和零部件,組裝完成後出口,賺取加工費,進口完全服務於出口。城市在全球產業鏈裏更偏向加工車間的角色。
當下,深圳的進口功能已經多元很多。一部分支撐本地高端製造和研發,一部分承擔亞太區域分撥中轉功能,還有一部分服務全國產業鏈的產能升級。
深圳的角色,已經從被動承接全球產業轉移的節點,轉向主動配置全球高端要素的調度中心。
這種角色變化的長期價值,遠高於短期的增速數字。
深圳在全球價值鏈中的位勢,已經從靠成本優勢接單的製造端,轉向靠產業集聚能力配置資源的樞紐端,城市的抗風險能力和產業議價權,都會隨之上一個台階。
當然,70%的高增速不可能長期維持。芯片價格周期、產業擴產節奏都會影響後續進口數據,增速逐步回落是必然趨勢。
但足可以確定的是,這一輪AI硬件周期,再次坐實了深圳在電子信息產業鏈上的核心地位。
這種地位不是靠宣傳或者會議堆出來的,是無數工廠、企業、物流線路一點點積累出來的。
真正的產業鏈話語權,要掌握在自己手裏。
深圳把進口樞紐帶來的產業、人才、技術流量,如何迅速有效轉化成自主創新存量的成功經驗,為其他城市學習借鑑提供了一個很好的榜樣。