來源:圖蟲
2025年6月,東鵬飲料A股股價站上256.86元的歷史高點,東鵬特飲在尼爾森的數據裏以51.6%的銷售量份額正式超越紅牛,加冕中國能量飲料之王。
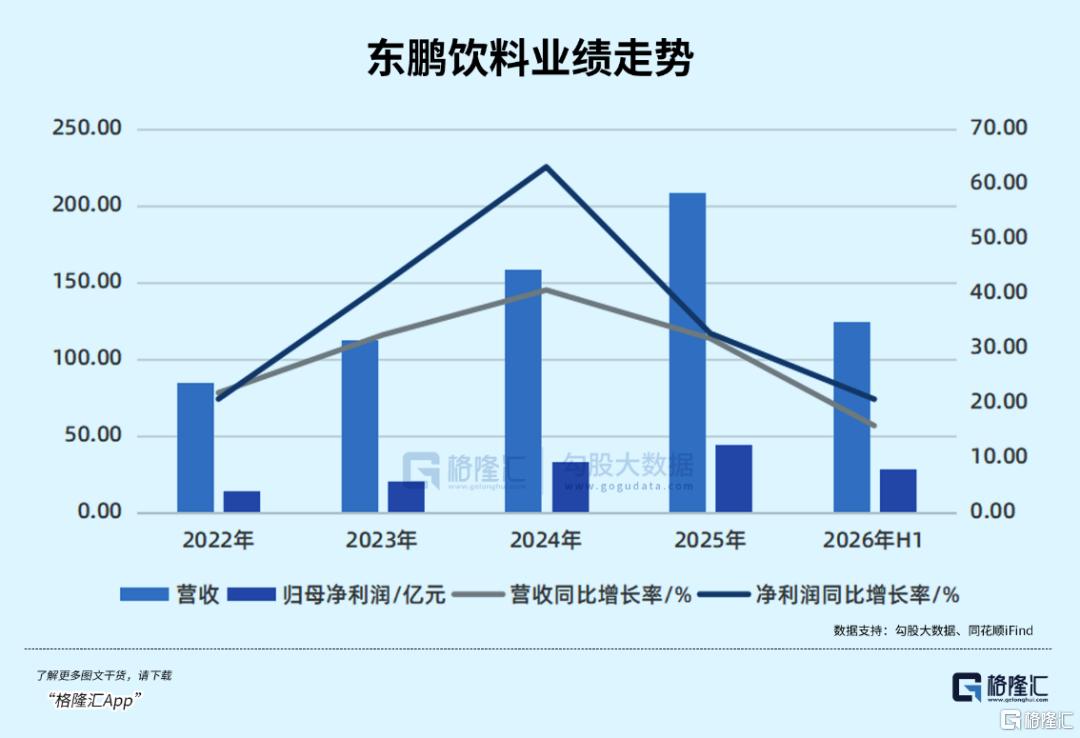
2025年,公司全年營收208.75億元、歸母淨利潤44.15億元,增速雙雙超過30%。
但僅一年多後,資本市場卻換了一副面孔。東鵬飲料A股連續放量下跌,較一年前的高點下跌近60%。
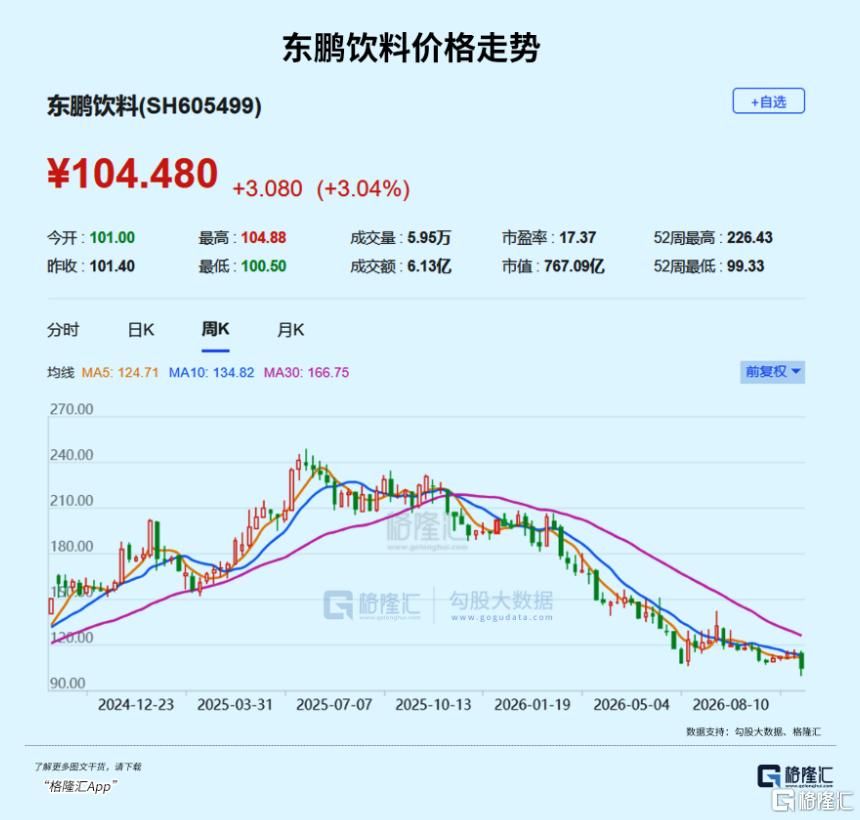
今年2月,東鵬飲料在港交所上市,發行價為248港元/股,股價較發行價同樣也下跌了約60%。
如今,東鵬飲料的PE回到了15.61倍的歷史最低水平,這讓很多堅守長期價值的投資者感到不解和迷茫,都如此低的估值了,何時才能築底?
01
某種程度上看,過去一年多的股價下跌,或許正是東鵬飲料的「成年禮」。
2024年,東鵬特飲全年營收按年增長28.49%,彼時,市場相信它能不斷複製高增長,給東鵬三四十倍的市盈率,是在買它的成長屬性。
2025年,增速回落至17.25%,雖然仍有兩位數,但已經釋放出放緩信號。
進入2026年,上半年東鵬特飲實現收入89.37億元,按年增速僅為6.89%,正式跌入個位數增長區間。
當核心大單品增速跌到個位數,市場勢必開始陷入疑問,公司的增長是否已經到了天花板?
答案偏向肯定時,估值下修便成了必然。
故事到這裏為止,其實尚屬預料之內。
電解質飲料「補水啦」的迅速失速,纔是打碎了市場對東鵬飲料再造一個大單品的想象。
2025年,同樣是「補水啦」的高光之年——
全年實現營收32.74億元,按年暴增118.99%,以約34%的市場份額穩居行業第二,成為僅次於東鵬特飲的第二增長曲線。
然而進入2026年,賽道格局驟變。
3月,農夫山泉以主品牌身份高調推出電解質飲料,單價直接打到4元/瓶以下,並依託自身覆蓋全國的渠道網絡快速鋪市。
幾乎同期,蒙牛試銷乳鈣電解質飲料,線上首月銷量突破10萬瓶。
統一、恒大冰泉、李子園等品牌也紛紛加碼佈局電解質飲料,一夜之間,原本的藍海賽道變成了巨頭混戰的紅海。
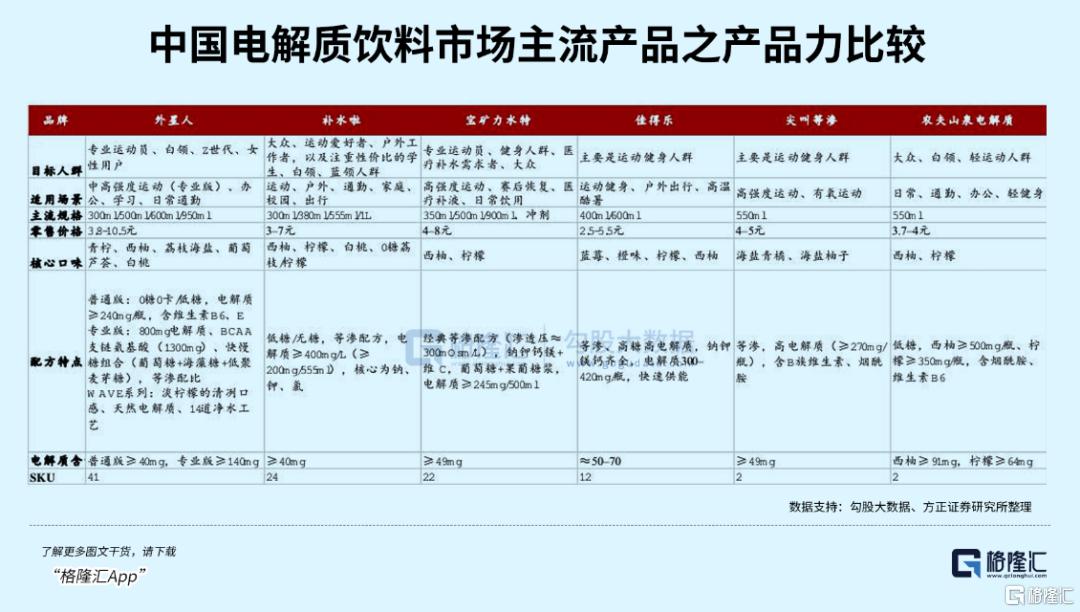
競爭加劇的直接後果,就是東鵬飲料的先發優勢面臨被逐步消解。
2026年上半年,補水啦實現收入16.72億元,按年增速僅為11.98%,從去年的翻倍增長直接跌入個位數區間。
第二增長曲線驟然踩剎車,市場對東鵬多品類擴張的信心大打折扣,估值自然也隨之進一步承壓。
除了基本面的增速放緩,還有一系列的事件,進一步加劇了東鵬飲料的下跌。
東鵬飲料的2026年一季報中,有兩個數據引發了廣泛擔憂。
一是經營活動現金流淨額按年下滑28.35%,二是應付銷售返利餘額按年激增70%至34.48億元。
不少投資者質疑,公司是不是通過加大渠道返利、壓貨的方式來維持表面增長,透支了未來的利潤空間。
儘管公司在業績說明會上解釋,現金流下滑主要受原材料採購款和稅費支出增加影響,返利增長源於市場競爭加劇與新品推廣力度加大,但市場的疑慮並未完全消散。
2026年二季度,全國多地強降雨壓制了戶外出行和運動場景,軟飲料產量在5月到7月分別按年下滑4.9%、3.2%和5.4%,導致東鵬飲料動銷疲軟。
6月下旬,「東鵬飲料創始人稱不喝自家產品」的短視頻又在網絡發酵,儘管事後被證實是謠言,但短短四個交易日內,東鵬飲料A股與H股均大幅下跌,兩地市值蒸發超70億元。
儘管這些細節並不能決定整體走勢,但同樣反映出,市場情緒已經十分脆弱,任何負面信號都可能被放大。
10月以來,臨近三季度業績披露窗口,渠道反饋顯示旺季動銷並未出現明顯改善,市場開始提前博弈增長失速的預期,資金集中出逃,導致20、21日,東鵬飲料股價再度大幅下探,此後又緩慢回升。
02
儘管東鵬特飲正在經歷陣痛,但能量飲料賽道,仍有不小的潛力。
2025年中國能量飲料市場規模628億元,過去五年複合增速約9%,高於軟飲料行業整體水平。
增長空間仍舊存在,但增速已經從早年的15%以上回落到個位數到低雙位數,也是不爭的事實。
而東鵬特飲在2025年拿下銷量份額51.6%,超越紅牛成為行業第一,這意味着,東鵬特飲從搶份額的挑戰者,變成了守份額的守擂者。
這樣的身份轉變,決定了其增速註定會逐漸向行業增速趨近。
而電解質水賽道的變化,也並不令人意外。
這個品類在2025年給了東鵬一條陡峭的第二曲線,但也正因如此,這一賽道註定吸引衆多玩家入局。
林木勤自己都說,「今年將會是電解質飲料大戰」。
在這個格局裏,東鵬儘管不再能夠獨自喫下全部增量,但處境也並不差。
它的護城河仍然存在——
460萬個活躍終端網點、3700餘家經銷商、總成本領先的供應鏈能力,以及東鵬特飲在藍領和功能場景中沉澱多年的心智。
東鵬飲料的全國化也還在持續推進。
2026年上半年,華南以外區域營收佔比提升至74.4%,華北按年增長24.90%。
這些實實在在的底盤,依舊穩固。
只不過,對於資本市場而言,底盤穩固,不意味着增長會重新加速,而市場往往看重的,是後者。
從投資角度看,近一年來東鵬的估值壓縮,幅度比股價回撤更劇烈。
A股市盈率從2025年中的40倍以上一路下行,到2026年10月TTM市盈率降至15.61倍,處於上市以來的估值最底部區間。
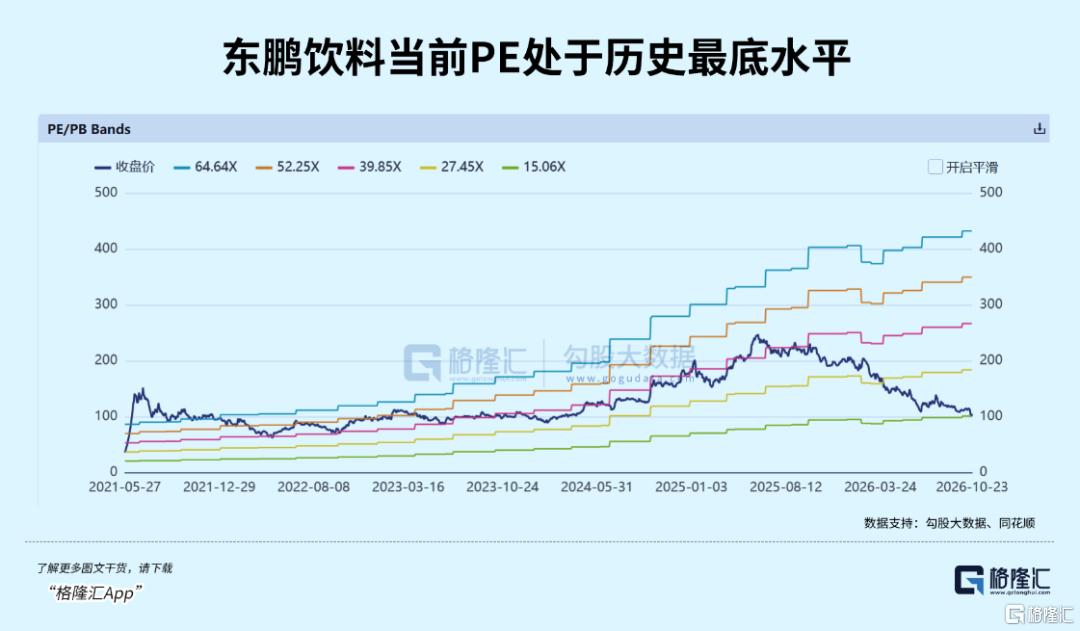
橫向看,A股飲料乳品行業的平均市盈率約22.59倍,東鵬甚至遠低於行業平均水平,估值排名在26家同業中位列第17名。
問題在於,低估值不意味着已經可以買入。
用PEG的框架來審視,分歧就出現了。
樂觀的口徑下,如果2026年東鵬的淨利潤增速還能維持在20%左右,15-16倍PE對應的PEG不到1,確實進入了合理偏低的區間。
可問題在於分母,目前東鵬的增速在逐漸下行,一季度淨利潤增速28.31%,二季度滑到15.39%,券商對全年的利潤增速預期也已逐步下修到18%-20%。
如果2027年的增速進一步向15%靠攏,那麼當前價格就剛好落在了合理區間。
那麼,東鵬的定價邏輯切換,就並不會因為PE跌到歷史低位就自動結束。
因此,三季報將是接下來走勢的一個驗證窗口。
東方證券預計,Q3營收端整體延續Q2態勢,東鵬特飲和補水啦仍受天氣和競爭壓制,果之茶憑藉校園場景和網點擴張保持高增速。
如果三季報的收入增速能夠企穩在二季度之上,那麼市場對東鵬失速的擔憂或將部分緩解。
可是如果旺季動銷繼續低於預期,估值下修的壓力或仍將持續。
但從另一個角度來看,東鵬飲料承諾,2026-2028年每年現金派息比例不低於歸母淨利潤的80%,中期已經派發約22億元,占上半年淨利潤的76%。
以當前A股約104元的股價和2026年約7元的EPS估算,股息率大致在6%上下。
對於一隻曾經的成長白馬來說,這個回報水平已經夠有誠意了。
只是高派息與渠道投放、產能建設、海外佈局的資金需求之間存在不小的矛盾,回購可計入派息也給了公司一定的調節空間,股息率的可持續性仍需跟蹤。
03、結語
目前,東鵬飲料的定位,已經成功從能量飲料龍頭變化為飲品巨頭。
東鵬特飲仍是企業基本盤,但補水啦逐漸崛起,果之茶和焙好茶卡位茶飲料,東鵬大咖切入即飲咖啡,非特飲產品營收佔比從去年同期的22.09%提升到28.08%。
不過茶飲料增速雖高,但體量尚小;補水啦心智在,但賽道已經擁擠;咖啡和無糖茶,面對的是更早成型的對手。
東鵬擅長的是渠道推力和性價比,而新品類要站穩,最終拼的是品牌認知和產品復購。
如果東鵬能夠在未來兩三年內把非特飲佔比推過三分之一,並穩住整體毛利率,那麼當前定價就存在預期差。
但如果能量飲料的增速進一步下滑,新品費用率持續抬升,而第三曲線遲遲沒能到來,那麼股價的築底時間可能就會被拉長。
放眼整個軟飲料行業,健康化、功能化、場景細分化是不可逆的大趨勢。
消費者越來越看重配料乾淨、低糖無糖、功能明確,這對東鵬既是挑戰也是機遇。
挑戰在於,消費者健康意識提升,可能會對傳統高糖能量飲料的需求產生影響。機遇在於,功能化飲品的需求持續增長,東鵬可以依託在功能飲料領域積累的品牌與渠道優勢,向更多健康功能品類延伸。
未來東鵬如何應對新的行業變化,依舊值得長期關注。