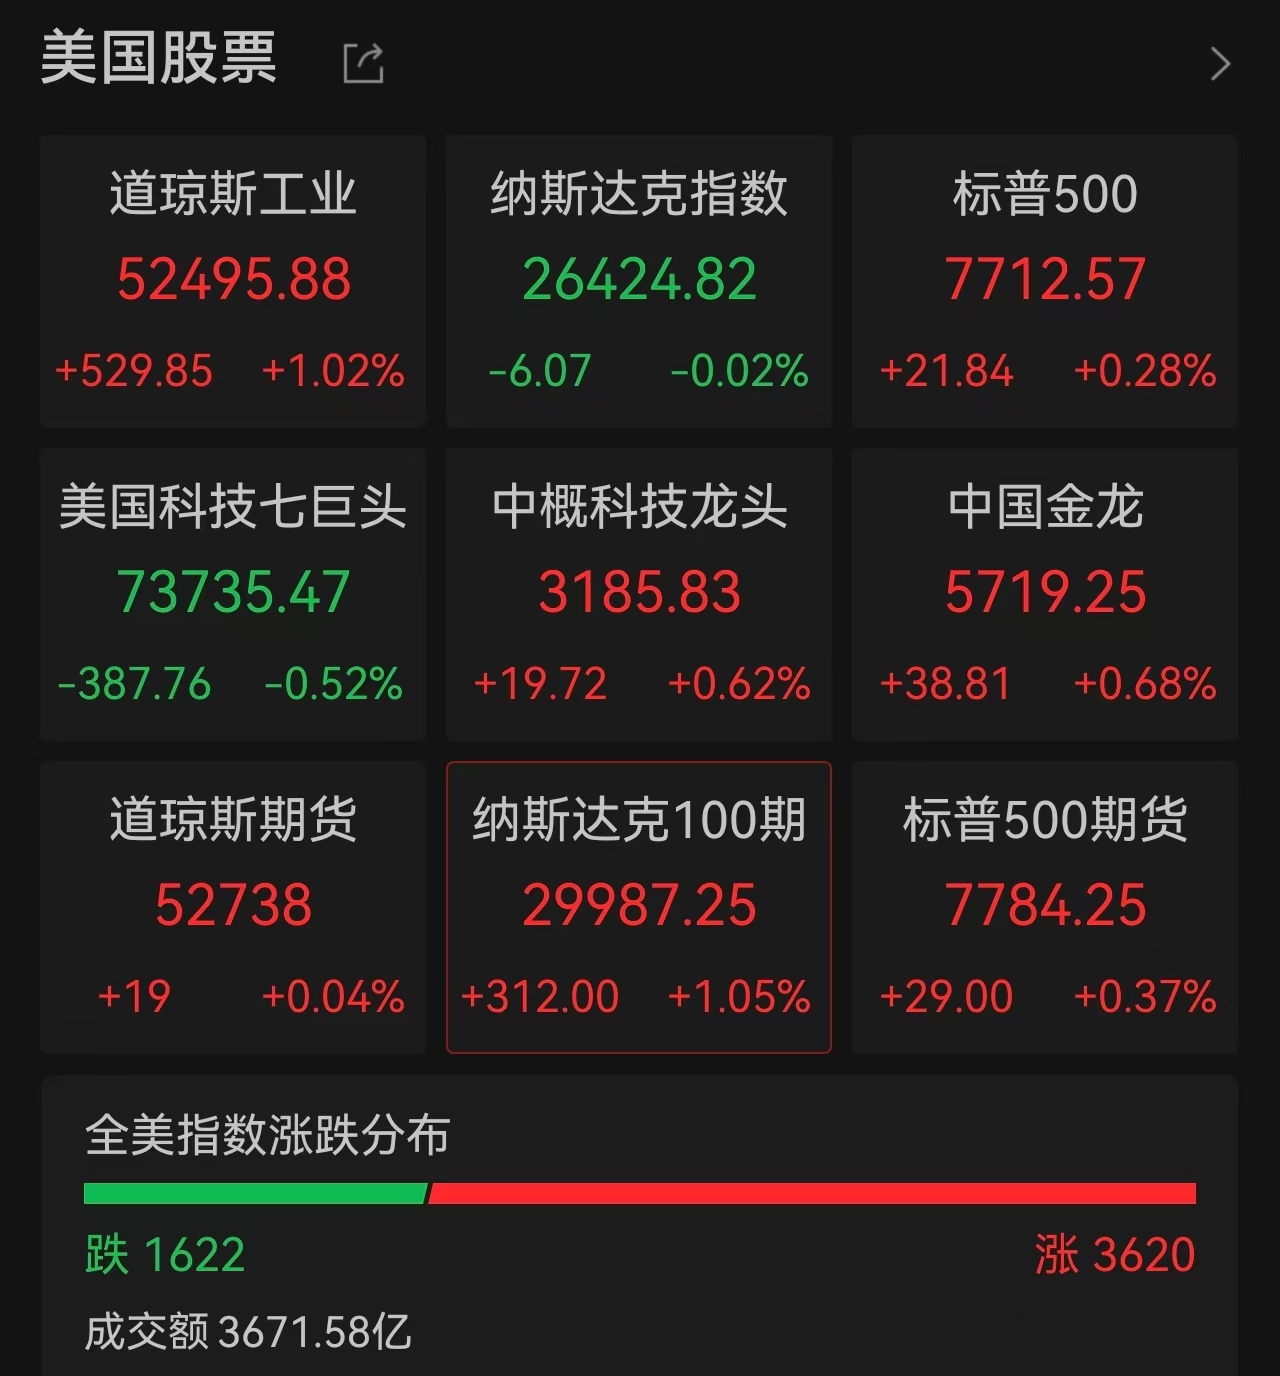
美東時間10月20日,美股市場上演極具張力的深V反轉行情。道瓊斯工業平均指數從日內跌近1%一路拉升,最終收漲529.85點,漲幅達1.02%,與微跌0.02%的納斯達克綜合指數形成顯著分化。
盤後交易時段,兩份大幅超預期的財報再度點燃AI賽道交易熱情,疊加特斯拉與SpaceX潛在合併的重磅消息、中國資產集體走強,全球資本市場在隔夜迎來多重關鍵變量的集中釋放。
盤面深V反轉,板塊輪動加劇
當日美股三大指數最終升跌不一,標普500指數收漲0.28%,報7712.57點。盤面呈現清晰的板塊輪動特徵:資金從高估值成長板塊向防禦性與價值型板塊遷移,標普500覆蓋的11個板塊中,醫療保健板塊以約2.3%的漲幅領跑並創下歷史新高,房地產、公用事業及金融板塊同樣表現穩健;反觀信息技術板塊下跌0.34%,通信服務板塊下跌0.89%,成為拖累大盤的主要力量。
醫藥板塊成為日內最大亮點。「藥王」 禮來上漲3.49%,盤中創下歷史新高,最新市值約1.21萬億美元,消息面上公司此前宣佈針對兒童潰瘍性結腸炎的Omvoh注射劑後期試驗取得成功,計劃擴大適應症。阿斯利康、諾和諾德、輝瑞等藥企亦同步上漲,板塊賺錢效應顯著。工業板塊同樣貢獻重要支撐,工業巨頭3M收漲 5.82%,公司第三季度銷售額66.00億美元,調整後每股收益2.50美元,按年增長12%,同時上調全年業績指引,並披露與亞馬遜擴大數據中心光連接產品合作的進展。航空航天防務公司諾斯羅普・格魯曼同樣因財報超預期收漲4.57%。
大型科技股則多數承壓,蘋果、Meta、谷歌均跌超1%,微軟微跌0.31%,英偉達小幅收跌0.29%,特斯拉逆勢上漲1.54%,亞馬遜微漲0.07%。半導體板塊整體低迷,費城半導體指數收跌0.29%,科磊跌2.80%,SK海力士跌2.16%。此前連續下跌的雲計算廠商 CoreWeave 同樣走出深V行情,從日內跌超6%直線拉升至升逾6%,收盤迴落至漲1.65%。
中國資產同步回暖,納斯達克金龍中國指數收漲0.68%,AI概念股小i機器人升逾40%領升全場,小鵬汽車漲7.60%,理想汽車漲5.67%,富時中國A50指數夜盤收漲0.27%。大宗商品端,國際油價顯著回落,WTI原油期貨收跌1.80%報101.79美元/桶,布倫特原油跌0.69%報108.79美元/桶。
盤後財報超預期 AI鏈再迎催化
真正攪動市場情緒的是盤後發布的兩份重磅財報,直接扭轉了日內科技股的低迷氛圍。北京時間21日凌晨,馬斯克旗下SpaceX發布上市後第二份季度財報,數據顯示第三季度公司營收達145.80億美元,按年大幅增長161%,顯著高於分析師預期的127.20億美元;單季實現淨利潤44.00億美元,遠超市場預期的15.70億美元,較去年同期淨虧損11億美元的狀態實現徹底扭虧,盈利拐點明確。
其中最具標誌性的變化是,SpaceX第三季度AI營收按年增長逾9倍,達到75.60億美元,首次超越太空業務成為公司最大收入來源。其AI收入主要來自向Anthropic、谷歌等AI廠商出租數據中心容量,業務模式更接近雲服務提供商而非AI實驗室。馬斯克同時預計,到2027年底公司年度經常性收入將達到5000億至1萬億美元。更受市場關注的是,馬斯克透露SpaceX與特斯拉已成立特別委員會,研究潛在合併事宜,若最終落地將成為全球規模最大的企業合併交易。受多重利好推動,SpaceX盤後大漲近7%。
同日盤後,AI服務器龍頭超微電腦同樣交出超預期成績單。公司將2027財年第一季度營收指引從此前的145億 - 155億美元大幅上調至185 億 - 195億美元,遠超市場預期的149.90億美元,同時將季度毛利率區間上調至12%-12.5%,高於此前10.4%-10.8%的預測,成為 AI 服務器需求依舊強勁的最新證據。消息發布後,超微電腦盤後跳漲近16%,帶動AI產業鏈全線走強,CoreWeave盤後升逾5%,英偉達升逾2%,存儲、光通信板塊個股同步拉升。
多空分歧猶存 業績成核心錨點
這場 「日內分化 + 盤後反轉」 的行情背後,是當前市場對AI交易可持續性的分歧與驗證。美國資管機構Direxion資本市場主管傑克・貝漢指出:「今年大部分時間裏,市場願意無視較高的利率,因為增長故事 —— 尤其是圍繞AI的增長故事 —— 足以支撐這種態度。上周,我們看到這種關係開始受到考驗。」 他認為,接下來超大規模雲計算廠商的財報將是 「AI交易的下一場重大壓力測試」,其中關於投資回報率、數據中心支出和2027年資本開支的指引,重要性甚至超過總體盈利數據。
日內科技股的走弱,一定程度上受風險偏好壓制:韓國AI公司Elice上市首日大跌逾30%,疊加前期市場對AI投入回報周期的擔憂,引發資金短期從高估值科技股撤離。而SpaceX與超微電腦的財報,恰好從算力基礎設施端驗證了AI需求的韌性 —— 科技巨頭競相建設數據中心的浪潮下,上游硬件與算力租賃服務商率先兌現業績,這也為AI產業鏈的景氣度提供了底層支撐。
與此同時,聯儲局加息預期的邊際變化也在影響市場節奏。據芝商所 「聯儲局觀察工具」 顯示,市場對10月聯儲局會議加息的概率預期已從約27%降至16%,但12月加息預期仍超過89%。布魯金斯學會高級研究員、聯儲局前副主席唐納德・科恩表示,在通脹持續高於2%目標且存在自我強化風險的背景下,聯儲局下一步行動更可能是進一步加息,而非暫停。油價的回落則在一定程度上緩解了市場對通脹反彈的擔憂,成為支撐風險資產的另一因素。
對於後續市場走向,機構間存在明顯分歧。美國對沖基金Starboard Value首席執行官傑夫・史密斯認為,未來幾年對價值股而言 「將會非常精彩」,其邏輯在於,在組織內部全面應用人工智能的公司,會通過提升效率更快地改善利潤,價值股的盈利修復彈性將逐步顯現。而成長股陣營則將希望寄託於AI業績的持續兌現,盤後 AI 產業鏈的集體反彈,也說明市場資金並未徹底撤離科技賽道,只是從 「炒預期」 轉向 「驗業績」。
接下來一段時間,市場將進入財報季的核心窗口期。微軟、谷歌、亞馬遜等雲巨頭的財報與資本開支指引,將直接決定AI交易能否重回主線;聯儲局10月議息會議的政策信號,將為年末利率路徑定調。此外,特斯拉與SpaceX的合併進展、中東地緣局勢對油價的擾動,也將成為影響全球風險偏好的重要變量。
美股頻道更多獨家策劃、專家專欄,免費查閱>>