智通財經APP獲悉,世界黃金協會發布報告稱,中國市場黃金ETF連續第三個月實現增長,9月流入資金110億元人民幣(約合16億美元)。然而,當月金價下跌抵消了資金流入帶來的增長。中國市場黃金ETF資產管理總規模(AUM)仍下降2%至2,760億元人民幣(約合410億美元),總持倉增加11噸至304噸,創月末歷史新高。三季度,中國市場黃金ETF流入資金270億元人民幣(約合39億美元),推動季度內資產管理總規模(AUM)增長13%,總持倉增加27噸。
主要影響因素:國內股市大幅下跌,促使投資者進一步尋求投資組合多元化配置,帶動黃金ETF需求增長;中國國債收益率持續下行,降低了持有黃金的機會成本,也為需求提供了支撐;中國人民銀行持續宣佈增持黃金,進一步提振了投資者對黃金ETF的興趣。
值得注意的是:三季度的資金強勁流入抵消了二季度的流出,使中國市場黃金ETF全年資金淨流入規模有望創下歷史紀錄。10月初,國內股市持續疲弱,投資者繼續通過增持黃金ETF實現投資組合多元化配置,相關需求得以延續。
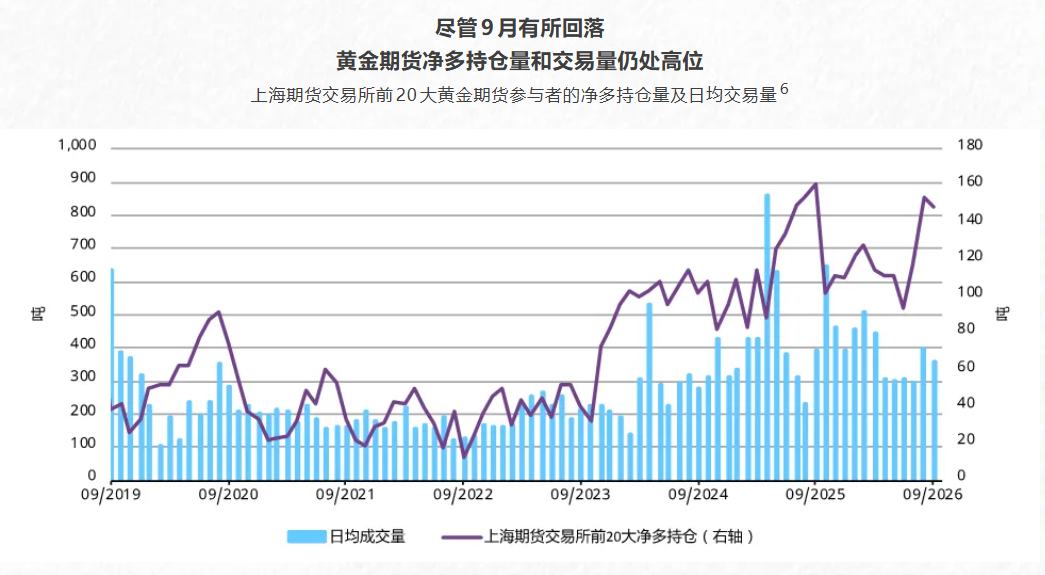
9月上海期貨交易所黃金期貨日均交易量按月下降9%至360噸。可得數據顯示,前20大黃金期貨參與者的淨多持倉量較8月底減少5噸至149噸。隨着當月金價及波動率雙雙回落,交易量和淨多持倉量的下降反映出市場情緒有所降溫。
儘管9月有所回落,三季度黃金期貨淨多持倉量仍大幅增長59%。交易量季內上升18%。二季度之後金價表現改善,尤其是8月的強勁反彈,是推動上述變化的重要因素。
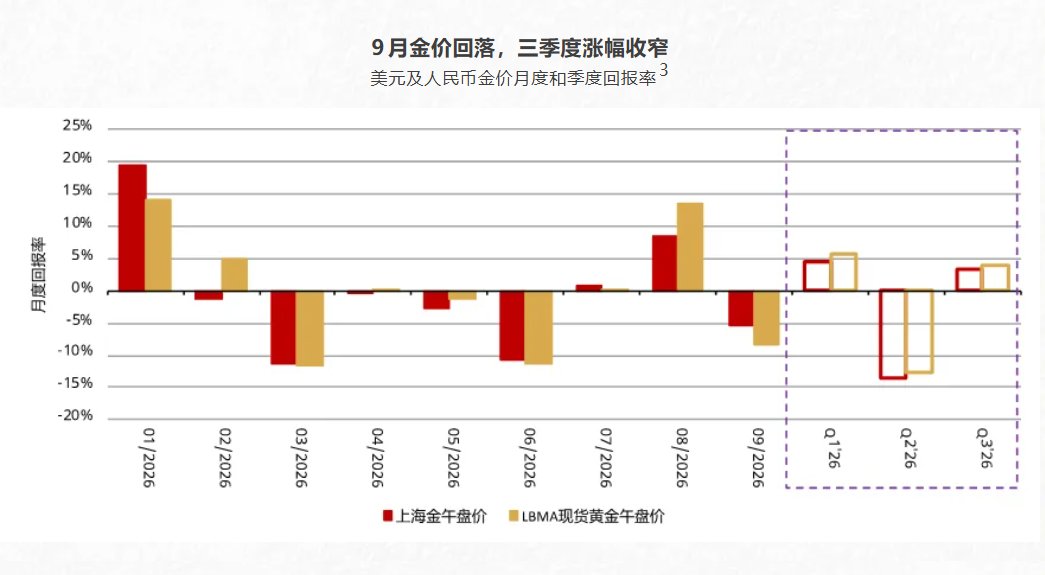
儘管9月金價回調,以美元計價的倫敦午盤金價和以人民幣計價的上海午盤基準金價三季度仍實現上漲,年初至9月跌幅得以收窄,10月初金價企穩。9月,中國市場黃金ETF穩健流入,為三季度畫上圓滿句號,推動資產管理總規模及總持倉均增長。
9月黃金期貨市場活躍度有所下降,但三季度整體交易仍較為活躍。10月初,投資者繼續增持黃金ETF。
受季節性因素提振,9月上海黃金交易所黃金出庫量獲得支撐,但疲弱的金飾需求拖累了三季度整體表現。
9月,中國人民銀行增持黃金23噸,創下自2023年10月以來最大單月購金規模,推動三季度購金總量達到63噸。
9月金價回調,以美元計價的倫敦午盤金價和以人民幣計價的上海午盤基準金價分別下跌8.5%和5.5%。
世界黃金協會的短期金價表現歸因模型(GRAM)顯示兩大因素對金價構成壓力:在聯儲局收緊貨幣政策的背景下,美國國債收益率大幅攀升;美元走強(隨着美元升值,以美元計價的國際金價通常弱於以其他貨幣計價的金價)。
三季度,以人民幣計價的金價上漲3%,使年初至今的跌幅收窄至7%,美伊衝突加劇令投資者對通脹的擔憂持續高企並推升市場對聯儲局進一步加息的預期。
在以下多重因素相互抵消的情況下,金價三季度仍小幅收漲:聯儲局已於9月加息25個點子;美國經濟增長表現出超預期的韌性,推動短期美債收益率大幅攀升;長期美債收益率也因財政擔憂推升期限溢價而走高。
進入四季度後,10月初金價趨於穩定,以人民幣計價的國內金價在900元/克附近徘徊,國際金價則維持在4,100美元/盎司上方。
影響短期金價走勢的關鍵因素:地緣政治緊張局勢及其對能源價格的影響;投資者對通脹和聯儲局未來利率路徑的預期。
9月銀行、金飾商及其他市場參與者從上海黃金交易所提取黃金92噸,按月增長48%。
需求階段性回升原因:10月初國慶假期前的季節性補貨會提振金飾行業需求,因為國慶假期往往標誌着四季度金飾銷售旺季的開啓;金價回調也為需求提供了支撐,坊間證據顯示,金條與金幣銷售同樣有所改善,許多投資者將較低金價視為更好的入場時機;國內股市大幅下跌,提振投資者的避險需求;國債收益率繼續下滑,降低投資者持有黃金的機會成本。中國人民銀行持續宣佈增持黃金,也進一步鼓勵了民間黃金投資。
不過,儘管需求階段性回升但由於金飾消費明顯弱於往年,9月上海黃金交易所黃金出庫量仍低於往年水平,按年下降22%。
9月中國人民銀行宣佈增持黃金23噸,創下自2023年10月以來最大單月購金規模。本次增持後截至9月底的中國官方黃金儲備達到2,410噸,佔外匯儲備總額的8.5%。由於外匯資產回落,當月官方儲備資產總額下降2%至3.8萬億美元。
三季度中國人民銀行購金總量達63噸,為2023年第三季度以來最高季度水平。今年以來中國人民銀行累計增持黃金103噸,是全球購金最活躍的央行之一。
月底的中秋節長周末及10月初的七天國慶假期,通常有助於提振黃金銷售。節前金價回調吸引投資者逢低買入帶動金飾、金條和金幣需求明顯改善。展望未來,當前宏觀環境或將繼續為金條金幣投資提供支撐與此同時,四季度傳統銷售旺季有望季節性提振金飾消費,但金價維持相對高位可能繼續壓制以噸位計的需求。