智通財經APP注意到,歐元區私營部門10月放緩幅度超過預期,法國成為主要拖累——這個歐元區第二大經濟體正深陷財政與政治緊張之中。
標普全球編制的綜合採購經理人指數從9月的53.1降至51.9,但仍遠高於區分增長與收縮的50榮枯線。調查中的分析師此前預計跌幅會較小,為52.7。
法國表現顯著差於預期,而德國則連續第四個月保持在50上方,受製造業強於預期的表現支撐。
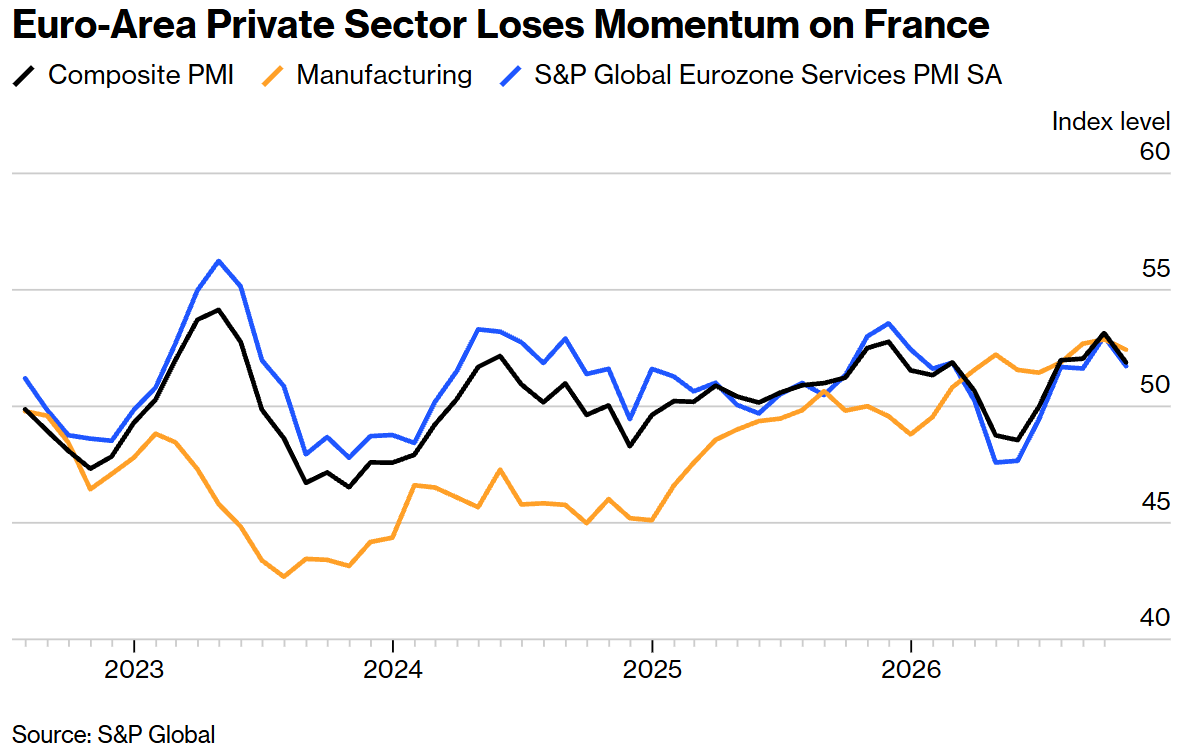
標普全球市場情報首席商業經濟學家克里斯·威廉姆森表示,「增長的一個關鍵拖累,是法國服務業商業活動再度下滑,」並補充稱這「可能與罷工和騷亂擾亂了一些地方經濟有關」。
即便如此,他補充道,整個歐元區10月的經濟活動仍是「過去三年來表現最好的之一」。
歐元區經濟已顯示出對伊朗戰爭及隨之而來的能源價格衝擊的韌性;而這場衝擊,連同高於目標的通脹,已促使歐洲央行兩次加息,並暗示可能仍需進一步收緊政策。
然而,市場也擔憂中東戰事持續以及近期債券收益率的跳升將拖累經濟活動。外界普遍預計官員們下周將維持借貸成本不變。
歐元區高級經濟學家戴維·鮑威爾表示:「歐元區綜合PMI調查表明,在更高的大宗商品價格與更緊的金融環境的重壓下,該地區經濟正開始走弱。我們認為,這一雙重打擊幾乎肯定會讓歐洲央行在10月維持利率不變,並在12月進行最後一次加息後結束本輪加息周期。」
一些投資者和經濟學家甚至認為,法國債券的拋售存在升級為又一場歐元區債務危機的風險,富蘭克林鄧普頓的固定收益投資主管周三警告稱,其最終可能比十多年前那場危機更嚴重。
談到通脹,威廉姆森表示,投入成本再次大幅上升,促使企業推高售價以保護利潤率。
威廉姆森表示,「10月預覽PMI所呈現的‘增長持續、通脹頑固高企’圖景,可能會進一步加劇市場對歐洲央行更激進收緊政策的猜測,」他補充道,更高的借貸成本已開始通過抑制需求而產生影響。
PMI因在每月月初發布、且善於揭示經濟趨勢和拐點而受到市場密切關注。作為衡量產出變化廣度(而非深度)的指標,商業調查有時難以直接對應到季度GDP。