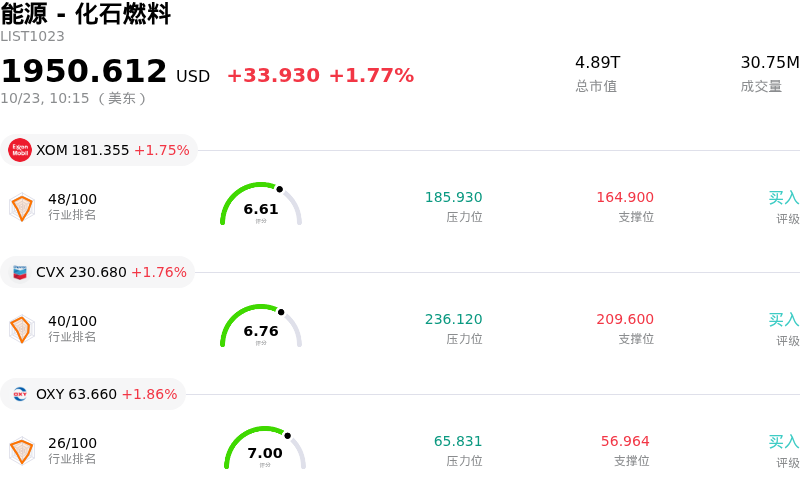
ConocoPhillips (COP) 盤中上漲3.45%, 所屬行業能源 - 化石燃料上漲1.77% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 埃克森美孚 (XOM) 上漲 1.75%;雪佛龍 (CVX) 上漲 1.76%;西方石油 (OXY) 上漲 1.86%。
今日是什麼導致了ConocoPhillips(COP)股價上漲?
康菲石油(ConocoPhillips)股價在盤中的上漲動能,主要源於全球基準原油期貨的大幅反彈。中東地緣政治緊張局勢升級以及對該地區能源基礎設施中斷的擔憂,推動國際布倫特原油突破關鍵阻力位,同時帶動美國西德克薩斯中質原油(WTI)走高。作為一家純上游勘探與生產運營商,康菲石油對大宗商品原油價格保持着較高的經營槓桿。這種結構性定位使得原油基準價格的上漲能直接轉化為預期營業利潤率和現金流創收能力的擴大,吸引了整個能源板塊的積極買盤。
在公司即將發布第三季度財報之前,投資者的積極佈局進一步提振了市場情緒。受二疊紀盆地等關鍵非常規油氣盆地強勁的產量勢頭以及有利的實現價格推動,華爾街分析師近期紛紛上調了對其的盈利預期。此外,機構資金的持續建倉以及大型券商近期對目標價的上調,凸顯了機構投資者對該公司資本配置框架的信心。康菲石油繼續展現出強勁的自由現金流轉化能力,為其持續的股息派息和系統性股票回購策略提供了有力支撐。
儘管盤中價格波動反映出更廣泛的能源市場對地緣政治事件的高敏感性,但康菲石油憑藉其低成本資產儲備和自律的資本支出模式,在結構上保持着良好的防禦力。高企的原油價格、強勁的盈利預期以及穩健的資產負債表狀況形成合力,持續催化機構買盤,使該公司成為當前能源市場順風因素的主要受益者。
ConocoPhillips(COP)技術分析
ConocoPhillips (COP) 技術面來看,MACD(12,26,9)數值2.693,處於買入狀態,RSI數值76.562處於買入狀態,Williams%R數值1.171處於超買狀態,注意關注。
ConocoPhillips(COP)媒體輿情
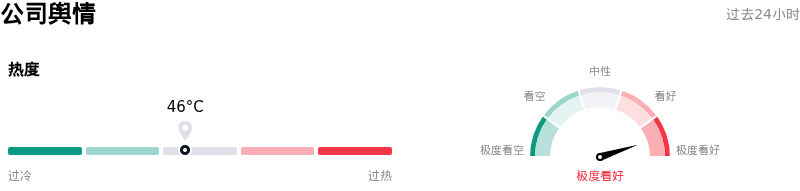
ConocoPhillips (COP) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
ConocoPhillips(COP)基本面分析
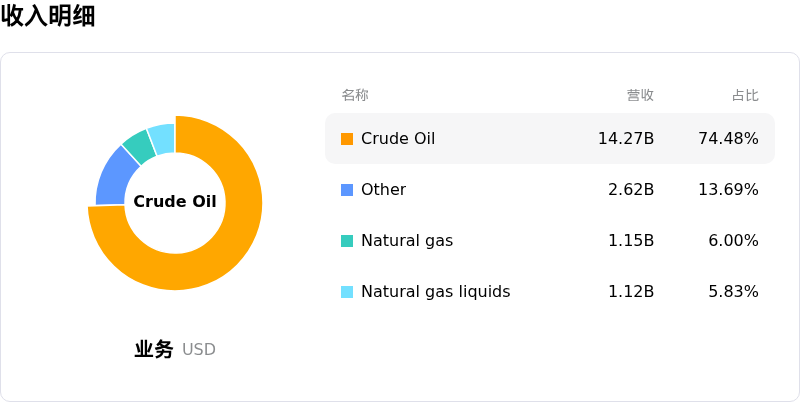
ConocoPhillips (COP) 處於能源 - 化石燃料行業,最新年度營業收入$58.94B,處於行業13,淨利潤$7.96B,處於行業7。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$149.85,最高價為$189.00,最低價為$119.34。
關於ConocoPhillips(COP)的更多詳情
公司特有風險:
- 華爾街下調評級與估值偏高: 近期的分析師動態(包括 Gerdes Energy Research 將其評級下調至「中性」,以及高盛將其從「Director's Cut」精選名單中移除)反映出市場對股價在歷經數月上漲、推升至歷史新高附近並進入技術性超買區域後,進一步上漲空間有限的擔憂日益加劇。
- 生產中斷與業績指引走低: 全年產量預計將趨向公司業績指引的下限(每日 229.5 萬至 232.5 萬桶油當量),主要是受到卡塔爾的運營中斷以及中東地緣政治壓力的拖累,抵消了國內產量的增長。
- 資本支出居高不下與現金流回收延遲: 年度資本支出需求依然高企,約為 123 億美元,主要受阿拉斯加價值 90 億美元的 Willow 項目等大型長周期項目推動。該項目將大量現金流回收延遲至 2029 年首次出油,同時也使資金面臨通脹超支的風險。
- 原油價格敏感性與公司盈虧平衡點偏高: 在即將發布季度財報之際,基準原油價格的盤中下行壓力對盈利預期產生了負面影響,突顯出市場對康菲石油(ConocoPhillips)相比同業偏高的公司盈虧平衡點(接近每桶 53 美元)的敏感性。
原文鏈接