法國巴黎銀行資產管理公司一直在加碼超長期日本國債頭寸,吸引它的是陡峭的收益率曲線以及日本國內需求正在重返市場的跡象。
該公司全球綜合與絕對回報主管詹姆斯·麥卡利維表示,公司已將超長期日本國債倉位從今年年初的"極少量"提升至"中等規模",重點配置20年期和30年期國債。
麥卡利維在東京的一場簡報會上表示:"我們偏好市場長端,因為曲線非常陡峭。"他稱,該板塊近期"顯著跑贏全球其他長端品種",提供了分散化的來源。
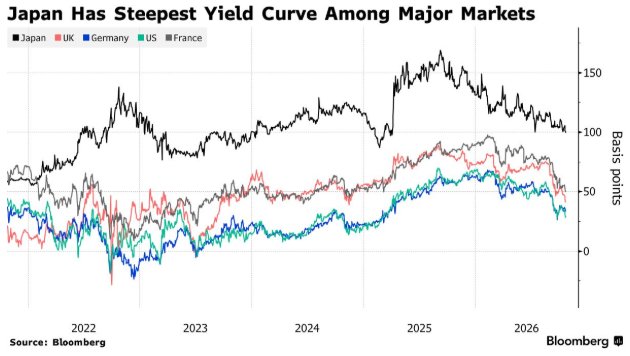
在部分靈活策略中,該公司沽空2年期和5年期日本國債,同時做多20年期和30年期國債,實質上是在押注收益率曲線趨平。
這一看多立場出現之際,超長期日本國債收益率今年因通脹、財政支出以及日本央行政策路徑的擔憂而升至數十年高位。高企的收益率正日益吸引買家入場,最近一次20年期國債拍賣錄得創紀錄的需求。
據麥卡利維介紹,超長期日本國債在換算成美元對沖後,收益率約為6%至6.5%,對海外買家尤其具有吸引力。
相比之下,日本國內投資者此前"相對缺位"於長端市場,因為保險公司正忙於應對低息票債券的減值問題。但近期拍賣的火爆表明,國內需求正在"重新回到日本國債曲線的長端"。
據日本證券業協會數據,日本保險公司在過去四個月一直是超長期日本國債的淨買家。多家壽險公司也已釋放信號,計劃在本財年下半年維持或增加對國內債券的購買。
麥卡利維表示,政府"相對剋制的財政應對"將增強他進一步加倉日本國債的信心。他同時關注日本央行能否維持其判斷中大約每季度一次的加息節奏。
他稱,央行下一次會議並不一定需要加息,12月加息並繼續釋放相對偏鷹的溝通就足夠了。
麥卡利維表示,日元走強將通過幫助遏制整體通脹、緩解日本央行壓力,進一步支撐長端市場。今年早些時候,日元疲軟加劇了債券市場和央行的雙重壓力,但他認為這一態勢正開始逆轉。