周五(10月23日),全球金融市場在能源價格上漲、人工智能(AI)投資疑慮與利率前景不確定性的共同影響下承壓。美國三大股指集體收跌,道指下挫逾650點;現貨黃金跌破4000美元/盎司,本周累計下跌約4%;布倫特原油則升至每桶116美元上方,創近六個月最高收盤水平。隨着下周聯儲局、歐洲央行和日本央行利率決議臨近,投資者正重新評估通脹壓力與經濟增長之間的矛盾。
本輪市場波動呈現出明顯的跨資產傳導特徵。中東局勢緊張推高油價,強化了主要央行維持高利率甚至進一步加息的預期;科技股此前的大幅調整又引發部分投資者的流動性需求,使黃金等資產也受到拋售壓力。與此同時,法國債市風險拖累歐元,日元則受到避險資金支持。
道指重挫653點,拋售壓力從科技股擴散
截至周五收盤,道瓊斯工業平均指數下跌652.82點,跌幅1.24%,報52,215.16點;標普500指數下跌0.52%,報7,623.68點;納斯達克綜合指數下跌0.21%,報25,955.34點。
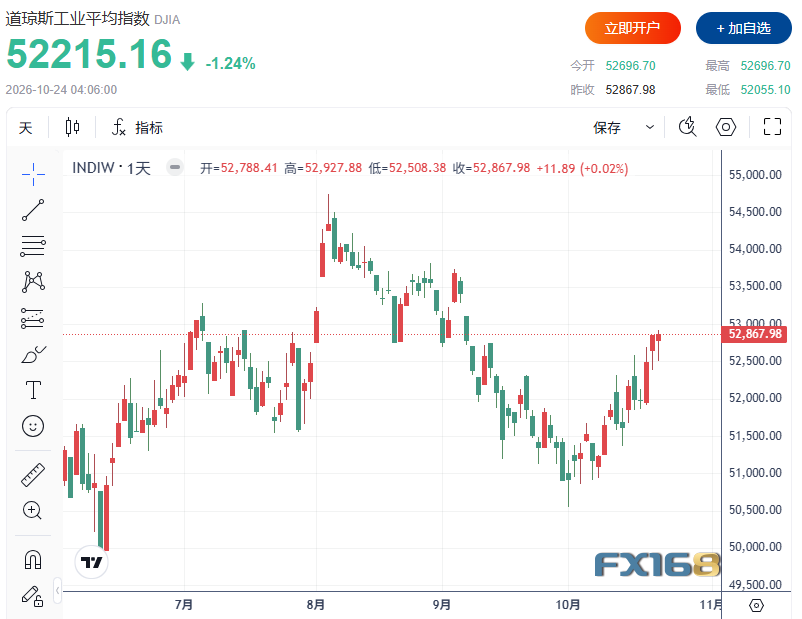
全周來看,標普500指數累計下跌0.5%,納指下跌0.7%,道指則上漲0.4%。
與前一交易日科技股領跌不同,周五的賣壓向其他領域擴散。必需消費品、公用事業和醫療保健等通常被視為防禦性較強的板塊也出現下跌,顯示投資者並非單純在成長股與防禦股之間輪動。
道指成分股中,美國運通下跌逾3%。該公司宣佈計劃裁減全球約5%的員工,並表示需要為AI帶來的變化做好準備。卡特彼勒下跌約2%,高盛下跌逾1%,進一步拖累道指。
部分科技股則出現企穩跡象。微軟小幅上漲,美光科技上漲近3%,AMD上漲近2%。此前,投資者對AI數據中心建設所需的鉅額借款,以及高利率環境下的孖展壓力日益擔憂,推動科技股在周四大幅回調。
Argent Capital Management投資組合經理傑德·埃勒布魯克表示,過去兩周,投資者一直從科技股和數據中心相關股票轉向更安全的資產,但這種輪動難以無限持續。他同時指出,已經公布財報的部分科技公司業績表現良好,為投資者重新關注企業基本面提供了理由。
債券市場方面,美國10年期國債收益率周五回升逾4個點子,至約4.999%。該收益率周四曾在一個月來首次跌破5%,當時市場對AI基礎設施孖展規模的擔憂推動了避險需求。
布倫特原油升至116美元上方,連續第三周上漲
能源市場成為本周最突出的上漲領域。周五,布倫特原油期貨上漲3.1%,收於116.72美元/桶,為4月29日以來最高收盤價;美國西得克薩斯中質原油(WTI)期貨上漲3.8%,收於103.27美元/桶。
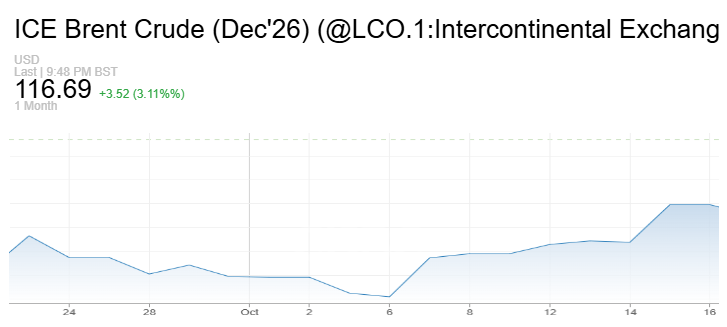
全周來看,布倫特原油上漲6.2%,連續第三周收高;WTI原油上漲2%。
市場擔心,中東衝突可能進一步升級,並影響能源生產、運輸和保險安排。有報道稱,美國與以色列正在制定對伊朗採取新一輪軍事行動的計劃。特朗普周三表示,美國並未與伊朗談判,並稱某些事情可能「很快」發生。相關消息增加了投資者對未來數周供應風險的擔憂,但潛在行動的時間與範圍仍存在不確定性。
與此同時,胡塞武裝持續襲擊沙特阿拉伯,能源設施及周邊基礎設施安全受到關注。美國國務院已要求非必要人員離開沙特。另據報道,在接連發生襲擊後,沙特阿美通知員工撤離達蘭總部並遠程辦公。
油價上漲對金融市場形成雙重影響:一方面改善能源企業的收入前景,另一方面推高企業和家庭成本,使通脹回落面臨更大阻力,也壓縮了央行放鬆政策的空間。
黃金失守4000美元,避險需求難敵利率與流動性壓力
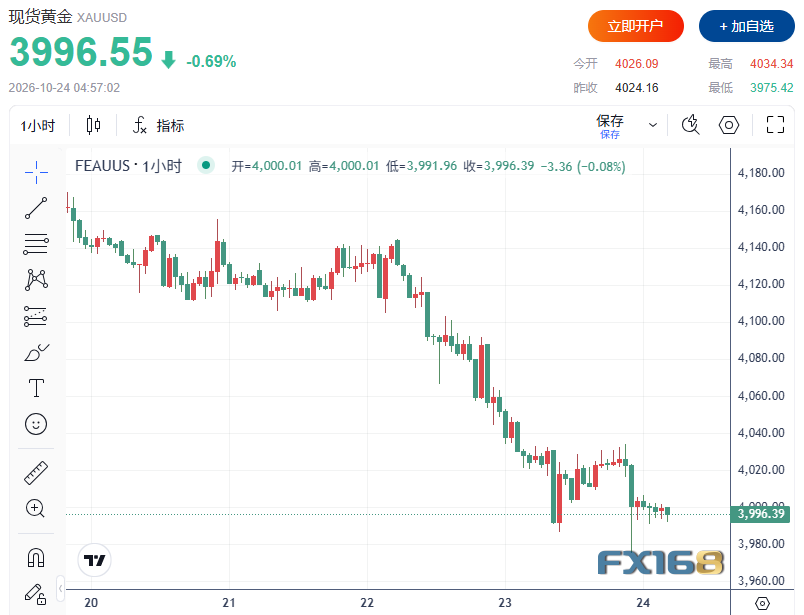
黃金未能從地緣風險升溫中持續獲益。美東時間周五下午2時27分,現貨黃金下跌0.6%,報3998.49美元/盎司,為7月中旬以來首次跌破4000美元。本周金價累計下跌約4%,面臨自6月以來最差單周表現。
American Gold Exchange市場分析師吉姆·威科夫表示,通脹擔憂加劇意味着全球主要央行無法像此前希望的那樣迅速放鬆貨幣政策,這對黃金和白銀多頭構成壓力。
威科夫還指出,科技股拋售引發了部分股票交易者和投資者的追加保證金需求,促使他們出售黃金和白銀資產以籌集資金。因此,即使市場避險情緒上升,貴金屬也可能因流動性需求而同步下跌。
其他貴金屬同樣承壓。現貨白銀下跌1%,至53.97美元/盎司,觸及2025年11月以來低位;鈀金下跌0.5%,至1048.31美元/盎司,觸及2025年6月以來低位;鉑金下跌0.9%,至1555.84美元/盎司,降至7月以來最低水平。三者均面臨周線下跌。
實物需求方面,印度金價回落疊加重要節日期間的購買需求,推動本周黃金買盤增加、溢價上升。中國實物黃金需求總體保持穩定,但消費者在珠寶支出方面仍較為謹慎。
法國債市風險拖累歐元,日元獲避險資金支持
外匯市場的分化同樣明顯。法國政府債券遭到拋售,推動該國債務風險溢價升至2011年歐元區主權債務危機以來最高水平,拖累歐元表現。
歐元兌美元周五下跌約0.12%,至1.12附近,全周預計下跌0.35%。歐元兌日元盤中觸及175.08,為2025年10月以來最低水平,全周預計下跌約1.3%。
投資者同時關注法國社會動盪、周末抗議活動以及穆迪對法國主權信用評級的評估,這些因素增加了市場對法國財政與政策前景的擔憂。
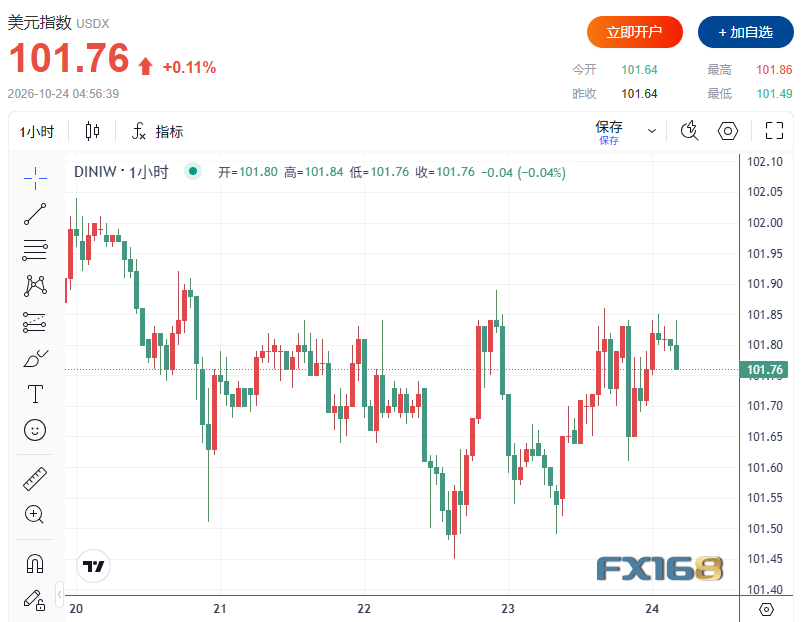
美元指數周五上漲0.13%,至101.70附近,但全周仍小幅下跌約0.10%。日元兌美元升值0.18%,至156.45日元兌1美元附近,全周預計升值約0.9%,有望創下9月初以來最佳單周表現。
三菱日聯金融集團高級外匯分析師李·哈德曼表示,市場風險偏好下降,使日元在本周末繼續保持相對強勢。
比特幣衝高受阻,加密市場同樣面臨宏觀壓力
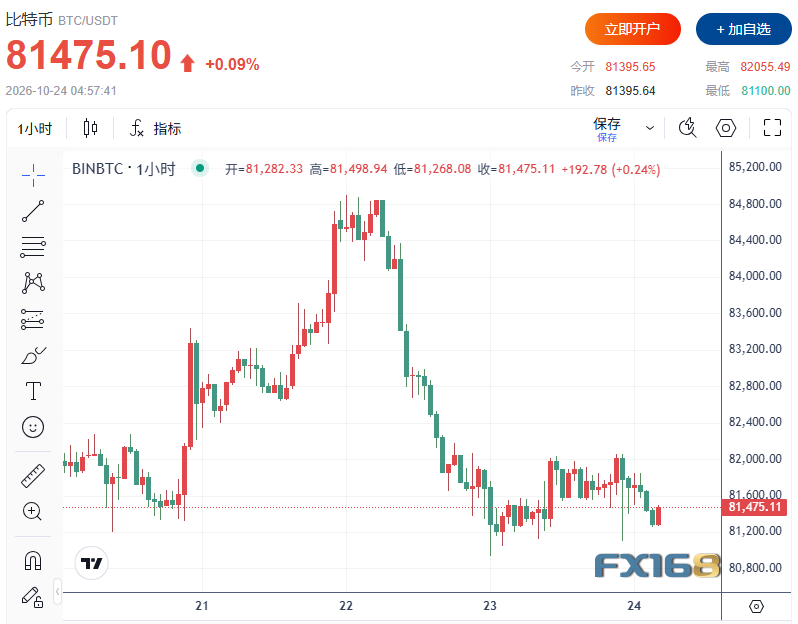
加密貨幣市場也未能擺脫全球風險資產波動的影響。比特幣周三一度突破84,800美元,但隨後回吐漲幅,能源供應擔憂及AI相關資產調整削弱了市場風險偏好。
Bankless播客主持人在周五的討論中,將中東局勢、AI資本開支疑慮及網絡安全相關擔憂列為近期影響加密市場情緒的因素。不過,這些因素各自對價格的影響程度難以單獨量化,部分相關消息也仍有待進一步確認。
與此同時,短期價格波動與長期配置觀點形成對照。所提供的報道援引摩根大通長期資本市場假設報告稱,該機構首次將比特幣納入相關預測,並預計其未來10至15年的年化回報率為10%。
這一數字屬於長期模型假設,並非對未來收益的保證,也不意味着比特幣在短期內能夠抵禦股市調整、能源衝擊或流動性收緊。對於當前市場而言,利率預期與風險偏好的變化仍是影響加密資產表現的重要變量。
下周央行密集議息,12月加息信號成為焦點
下周,聯儲局、歐洲央行和日本央行將相繼公布貨幣政策決定。市場普遍預計三家央行本次均將維持利率不變,但投資者將密切尋找有關後續加息路徑的線索。
聯儲局將於10月27日至28日召開會議。根據報道所引CME FedWatch工具數據,交易者預計本次會議維持利率不變的概率約為92%,12月加息概率約為78%。另一組LSEG數據則顯示,12月加息概率約為81%。不同數據來源及統計時點存在差異,但均反映出市場仍高度關注年底進一步收緊政策的可能性。
10月29日公布的美國個人消費支出(PCE)物價數據,將為判斷通脹壓力提供新的依據。此前公布的消費者和生產者通脹數據偏強,加上能源價格再度上漲,使投資者難以忽視政策繼續收緊的風險。
歐洲方面,市場定價顯示,歐洲央行12月加息概率約為66%。不過,周五公布的PMI數據顯示,歐元區10月私營部門增長降至四個月來最低水平,法國經濟活動重新收縮,凸顯央行在通脹與增長之間的兩難。
日本方面,9月核心消費者通脹九個月來首次超過日本央行2%的目標,為近期加息提供了支持。交易者對日本央行12月加息的定價概率約為59%。
對於全球市場而言,下周的關鍵不僅是央行是否按兵不動,更在於政策制定者如何判斷能源衝擊的持續性。如果通脹壓力迫使利率在高位停留更久,股票估值、黃金持有成本及風險資產孖展條件都將繼續受到考驗。
美股頻道更多獨家策劃、專家專欄,免費查閱>>