頂流潮玩公司泡泡瑪特,近期在資本市場上頻遭「冷眼」。
自10月14日以來,泡泡瑪特股價連續6個交易日下跌。截至10月22日,公司股價報128.5港元/股。
不過,有着「中國巴菲特」之稱的段永平卻仍有意加倉,其在社交平台上回復網友稱,「我應該還會再買一些,但不會超過公司的10%,不然公司該有意見了哈。」
上海證券報根據段永平的買入區間,結合泡泡瑪特的股價表現,大致測算出段永平持倉每股成本約為150港元。按照泡泡瑪特的最新股價計算,段永平當前浮虧或達20億港元量級。
雷達財經注意到,此輪泡泡瑪特股價的下跌,或與其未及預期的中報表現及業績前景的不確定性有關。
今年上半年,泡泡瑪特實現營收171.73億元,按年增長23.76%;錄得歸母淨利潤50.38億元,按年增長10.14%,低於此前市場預估的199.8億元營收及66.4億元淨利潤。
另據高盛發布的渠道跟蹤報告,今年三季度,泡泡瑪特天貓、抖音合計銷售額按年下降30%,其中9月單月下降44%。
事實上,當前國內潮玩賽道仍在持續擴容。弗若斯特沙利文數據顯示,中國潮玩市場規模將在2026年達到1264億元,並有望於2030年突破3310億元。
儘管泡泡瑪特當前面臨着市場對旗下明星IP LABUBU的「祛魅」,但其在國內潮玩賽道仍佔據着絕對領跑地位。按2025年零售額計,泡泡瑪特以191億元的零售額、21.8%的市場份額穩居行業第一。
投資浮虧超20億港元,「中國巴菲特」仍有意加倉
天眼查顯示,潮玩頂流泡泡瑪特於2020年在港交所上市。但今年10月,泡泡瑪特在資本市場上頻遭「冷眼」。
據同花順iFinD數據,自10月14日以來,泡泡瑪特的股價連續6個交易日下跌。截至10月22日,公司股價報128.5港元/股,市值跌至約1711.34億港元。
有網友就此事在社交平台向段永平詢問稱,「就機會成本而言,您現在call走的蘋果會選擇再多買點現在的泡泡瑪特嗎?」
對此,段永平表示,「我應該還會再買一些,但不會超過公司的10%,不然公司該有意見了哈。網易我最多也就到過10%左右吧。」
至於為何將持股紅線設定為10%,段永平解釋稱,超過10%便不再是被動接受公司決策的普通股民,而是擁有了召集股東大會、請求解散公司、影響信息披露等實質性權力的重要股東。
「公司管理層和原有大股東自然會‘有意見’——因為他們知道,你的存在改變了公司的權力格局。」
事實上,作為有着「中國巴菲特」之名的投資人,段永平對泡泡瑪特的態度備受外界關注。
時間線撥回至2025年12月,彼時,段永平在與萬科創始人王石對話時提及,自己認可泡泡瑪特創始人王寧的成功,但看不懂這家公司,也不會去投資它。
但到了2026年,段永平卻改變了自己的看法,直言自己「連續花了好幾天去理解這家公司,很久沒有這種興奮感了。」
4月9日,段永平發文稱,「我的泡泡瑪特保險公司正式開張了」,確認佈局泡泡瑪特。5月7日,段永平進一步表示,其已將神華都換成了泡泡瑪特。
5月25日,港交所披露的信息顯示,段永平通過H&H International Investment,以150港元/股的均價買入982.32萬股泡泡瑪特,交易總額約14.7億港元。增持後,其一致行動人持股比例達5.69%,正式跨過舉牌線。
此後,段永平又多次增持泡泡瑪特股份。據中國證券報,9月1日,段永平新增泡泡瑪特100萬股的多頭倉位,平均代價為155港元/股,持股比例由7.94%升至8.01%。此次權益增加與股本衍生工具有關。
根據段永平的買入區間,結合泡泡瑪特的股價表現,上海證券報推測其持倉每股成本約為150港元。
與10月22日128.5港元/股的收盤價相比,段永平的浮虧約為14%,其持倉賬面虧損或超20億港元。
而對於外界就泡泡瑪特投資價值的持續追問,段永平則無奈表示,「現在搞得我像個泡泡瑪特代理人似的,我以後不想再回答這種問題了,反正我的觀點該說的都說了,對錯過幾年就知道了。」
中報業績低於預期,三季度銷售額或進一步下滑
泡泡瑪特股價的持續下跌,或與公司低於市場預期的基本面,以及其業績前景所存在的不確定性有關。
今年上半年,泡泡瑪特實現營業收入171.73億元,按年增長23.76%;錄得歸母淨利潤50.38億元,按年增長10.14%。
儘管報告期內泡泡瑪特仍實現了營收、淨利的雙重增長,但這份財報卻並未達到市場預期。此前市場普遍預計泡泡瑪特的半年度營收將達到199.8億元,淨利潤觸及66.4億元。
縱向對比來看,泡泡瑪特增長速度明顯放緩:2025年上半年,公司營收及歸母淨利潤的按年增長率分別高達204.45%、396.49%。
泡泡瑪特財報顯示,其收入按地區可劃分為中國、亞太、美洲與歐洲及其他地區四個板塊。
今年上半年,中國區為泡泡瑪特貢獻營收122.01億元,按年增長47.3%。其中,來自零售店及機器人商店的線下渠道收入約68.69億元,按年增長35.1%;線上渠道的增長勢頭更為迅猛,按年增長率高達62.7%,收入約47.79億元。
不過,相比於中國市場的穩健表現,泡泡瑪特的海外業務則明顯承壓,僅在歐洲及其他地區實現按年正向增長,前者的收入規模從去年上半年的4.78億元增長5.9%至5.06億元。
同期,公司在亞太、美洲地區的收入分別為25.75億元、18.92億元,分別按年下滑9.7%及16.5%。
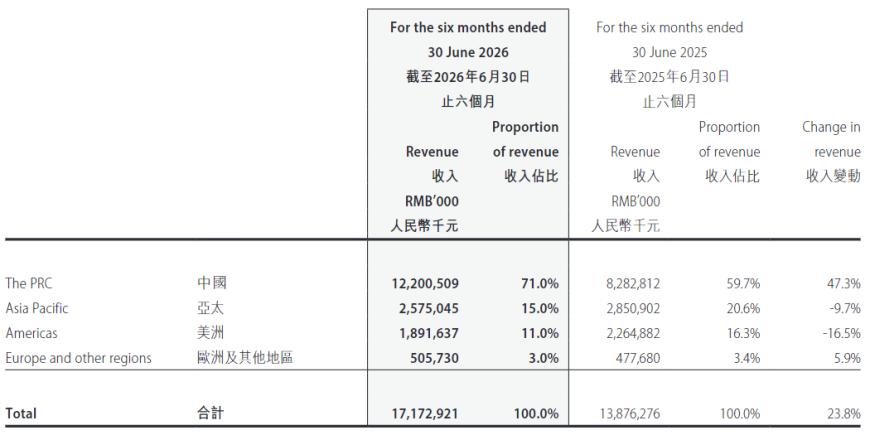
雷達財經注意到,上述地區營收的下滑,很大程度上源於其線上渠道的低迷表現。
財報顯示,今年上半年,泡泡瑪特亞太地區線上收入從2025年上半年的10.69億元降至6.44億元,降幅近4成,主要系來自外部的流量紅利正在逐漸消退,其業務從規模擴張轉向精細化運營,平台聚焦到更核心的渠道。
同期,因核心IP熱度迴歸常態,線上渠道通用流量和獲客能力尚處於建設階段等因素,公司在美洲地區的線上收入按年減少45.6%至7.22億元。泡泡瑪特表示,未來將強化用戶運營、恢復流量增長及轉化。
值得一提的是,在今年3月舉行的年報業績會上,王寧在談及2026年的發展規劃時就曾拿F1打比方,「我們希望2026年是進到維修站加加油、換換輪胎的一年。」
「今年我們希望努力做到不低於20%的成長速度」,彼時王寧接連向外界釋放公司後續業績增長可能會放緩的信號,「不會追求特別激進的增收不增利式成長」。
王寧的前述表態一出,一度引發市場恐慌,業績會舉行當天,泡泡瑪特股價單日跌幅超過22%。
到了8月的中期業績電話會,王寧再度放出消極信號:「今年大概率完不成年初既定的20%增長的目標。」
王寧直言,泡泡瑪特今年下半年的壓力會比上半年更大。但其表示,公司並不會採取激進策略,「我反而覺得,整個公司的治理和健康度比去年要好很多」。
如今,王寧的預測似乎正在兌現。據金融界,晨星亞洲股票分析師Jeff Zhang表示,根據第三方監測數據,公司三季度銷售按年跌幅超過50%。
而高盛10月13日發布的渠道跟蹤報告亦顯示,泡泡瑪特天貓、抖音合計銷售額三季度按年下降30%,其中9月單月下降44%。
美國市場同步承壓,據高盛追蹤的美國信用卡消費數據,泡泡瑪特美國信用卡銷售跌幅在9月邊際收窄至按年下滑50%,但整個第三季度的累計降幅仍達58%,較第二季度的按年下滑53%略有惡化,反映出品牌在北美單店模型及海外拓客層面仍處於結構調整階段。
潮玩賽道持續擴容,但LABUBU已遭市場「祛魅」
儘管市場對泡泡瑪特的業績前景存在憂慮,但客觀來看,在國內潮玩賽道上,泡泡瑪特仍領跑一衆潮玩品牌。
TOP TOY今年3月披露的招股書顯示,按零售額計,自有品牌零售商A公司(即泡泡瑪特)以191億元的零售額、21.8%的市場份額,穩居中國潮玩行業第一大零售商的位子。
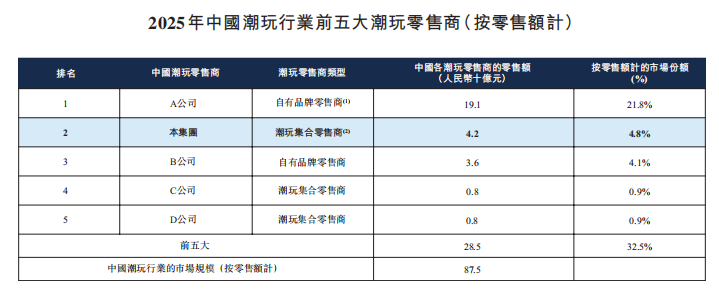
另據市場研究機構弗若斯特沙利文測算,潮玩市場正從亞文化圈層躍升為主流消費賽道。2025年,中國潮玩市場規模達到875億元,按年增長49.1%,增速領跑全球。
該機構還預測,中國潮玩市場規模將在2026年達到1264億元,並有望於2030年突破3310億元。而潮玩賽道的持續擴容,也意味着作為行業領頭羊的泡泡瑪特,仍有着較大的增長空間。
不過,昔日明星IP LABUBU的流量退潮,成為了當下襬在泡泡瑪特面前的一大難題。
今年6月25日,泡泡瑪特推出了LABUBU新品「復古理髮店」系列。據悉,該系列共包含6個普通款和1個隱藏款,每款售價159元,整盒954元。
然而,這批新品的多個常規款卻並未重現此前的搶購熱潮,甚至在發售不久後便遭遇「破發」。
得物App價格曲線圖顯示,該新系列中的「雨過天晴」、「淺藍序曲」等款在發售半小時內成交價便降至100元,較發售價便宜59元,降價幅度逼近四成。
10月15日,泡泡瑪特又上新了LABUBU「一喵變貓」系列搪膠毛絨掛件。據新浪財經《次世代潮研所》欄目,這批新品在二手市場上並未出現黃牛的狂熱囤貨帖及代搶服務的溢價狂歡。
有黃牛坦言,自己對這套新品的溢價空間「沒抱太大希望」。「溢價還是要看具體款式,目前有高有低。」他同時提到,「近期諮詢這套新品的買家並不多,整體熱度遠不及LABUBU三代。」
而市場對LABUBU的「祛魅」,也進一步體現在公司的財報數據中。今年上半年,LABUBU所屬的THE MONSTERS系列產品收入出現罕見負增長。
報告期內,該IP實現收入44.54億元,按年下滑7.5%,營收貢獻由去年同期的34.7%降至26%。
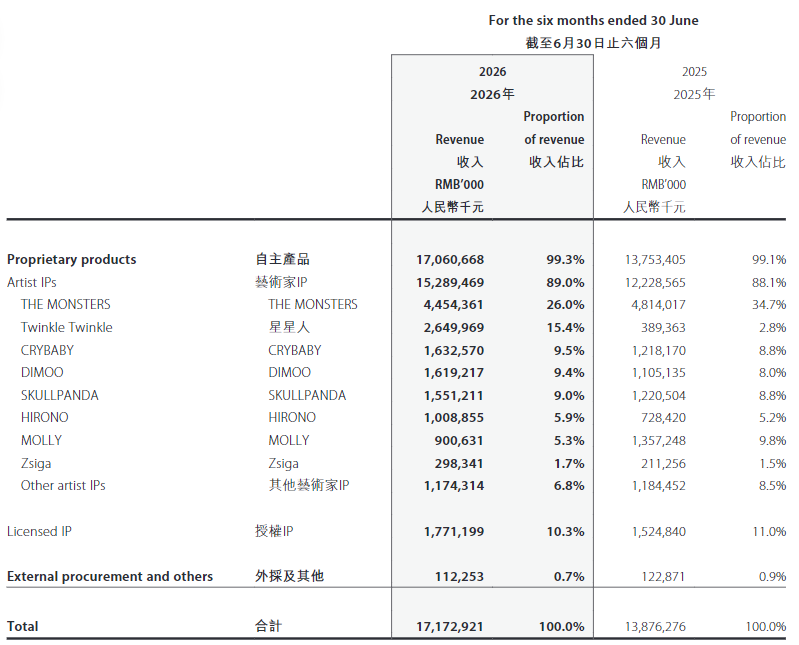
好消息是,泡泡瑪特的「去LABUBU化」成果已初步顯現。其中,星星人系列成為了公司旗下增長最快的IP。
今年上半年,該IP收入按年暴增580.6%至26.5億元,營收佔比也從上年同期的不到3%迅速攀升至15.4%。
泡泡瑪特COO司德表示,未來一段時間內,星星人將是海外市場的營銷重點。
對於公司IP收入結構的變化,王寧在電話會上表示,「LABUBU的佔比只有25%左右,我們的整個IP分佈,我覺得是非常健康的。」
艾媒諮詢創始人張毅也指出:「單一IP不超15%,腰部IP成基本盤,是一個更健康的狀態。」
對於泡泡瑪特的後續發展,雷達財經將持續關注。
港股頻道更多獨家策劃、專家專欄,免費查閱>>