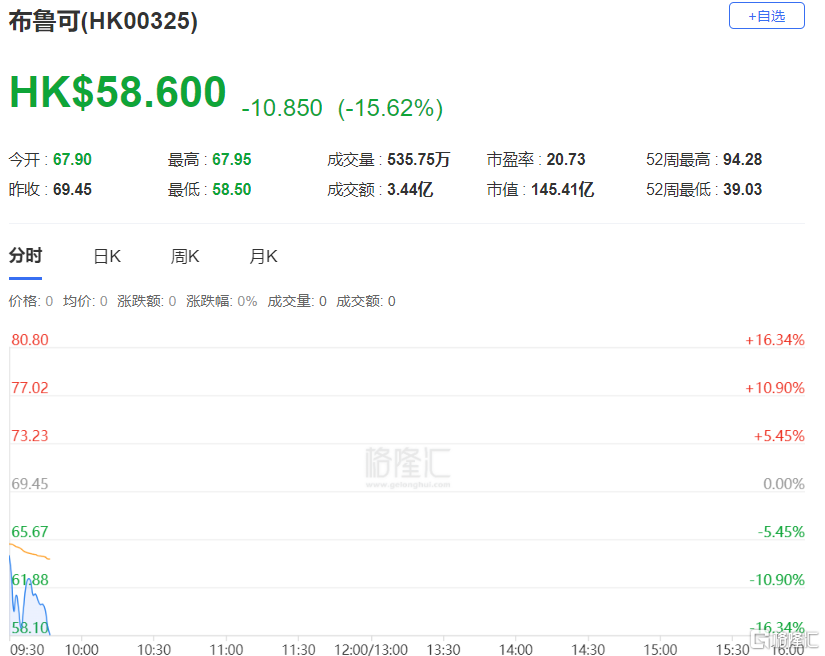
今天港股一開盤,潮玩巨頭布魯可股價便狂泄超過14%。
怎麼回事呢?
核心原因來自布魯可的一個公告,其控股股東集團成員Smart Bloks Limited透過大宗交易方式減持公司股份。
公告顯示,Smart Bloks以每股65.28港元出售384.9萬股普通股,佔已發行股份總數約1.56%,套現約2.51億港元。
減持前Smart Bloks持股約3.57%,減持後降至約2.01%。其全資擁有者、公司董事長兼首席執行官朱偉松權益由53.59%降至52.03%,但仍控制股東大會超30%投票權,繼續為控股股東,公司控制權及管理層維持不變。
雖然Smart Bloks表示減持系出於自身資金需要及財務安排,構成股東層面私人事務,與集團業務營運、財務狀況或發展前景概無關係,並且控股股東已向董事會確認,對集團業務前景、增長潛力及長期價值依然充滿信心,將繼續支持集團長期發展,董事會亦強調此次出售不涉及發行新股,不會導致股東權益攤薄,對公司日常運營無重大不利影響。
然而市場反應仍然很劇烈,一般而言,控股股東在短期內大額套現,容易引發投資者擔憂情緒,這反映出在當前市場環境下,投資者對早期股東或控股股東減持行為保持高度警惕,尤其是在公司上市不久的階段,任何股權層面變動都容易被解讀為對公司未來估值或流動性的重新定價。
從基本面看,布魯可業績表現亮眼。公司2014年成立,2025年1月在港交所主板上市,首日股價高開超81.61%,總市值一度突破265億港元。
作為全球拼搭角色類玩具領導者,根據弗若斯特沙利文數據,2023年布魯可GMV達18億元,全球排名第三,在中國市場以30.3%份額位居第一。
2026上半年實現收入17.76億元按年增長32.7%,淨利潤3.87億元增長30.5%,經調整淨利潤4.01億元增長25.1%。拼搭角色類收入15.85億元,拼搭載具類和恐龍主題類分別貢獻1.86億元和0.59億元。線上收入按年增長68.1%,海外收入更是暴增228.5%,國際化擴張勢頭強勁。
不過亮眼數據背後,公司仍面臨一定經營風險。上半年毛利率44.29%按年下降4.1個百分點,主要受低價引流產品銷售佔比擴大、原材料成本上漲及模具折舊增加等因素影響。
此外前六大IP收入佔比達77.6%,IP集中度較高,雖然公司擁有75個授權IP和2個自有IP,但過度依賴頭部IP可能帶來授權續約風險及單一IP熱度下降的隱患。
整體上看,此次控股股東減持在法理與公告層面屬於正常財務安排,未動搖公司控制權根基,上半年業績增長與海外拓展也驗證了商業模式的韌性。
股價劇烈波動,更多是屬於市場情緒的宣泄。
股價何時能修復,就要看後期的基本面、業績表現等等。
而另外一件事,可能更加值得注意。
那就是近期港股較為弱勢,既有基本面的擔憂,也有流動性的衝擊。
雖然股價底層是由基本面決定,布魯可自己能否通過持續拓展自有IP、優化成本結構來維持高增長態勢,將是決定其長期價值的關鍵。
但市場整體環境偏弱的情況下,容易放大利空影響,導致股價波動加劇。
而這種偏弱的大市環境,尚未看到明顯的拐點。