SpaceX正尋求與蜂窩基礎設施公司洽談,計劃藉助現有衛星網絡與地面基站資源切入美國移動通信市場,這一消息在盤前引發電信板塊劇烈震盪——傳統運營商股價重挫,基站運營商卻逆勢大漲,市場對美國電信競爭格局的重新定價由此展開。
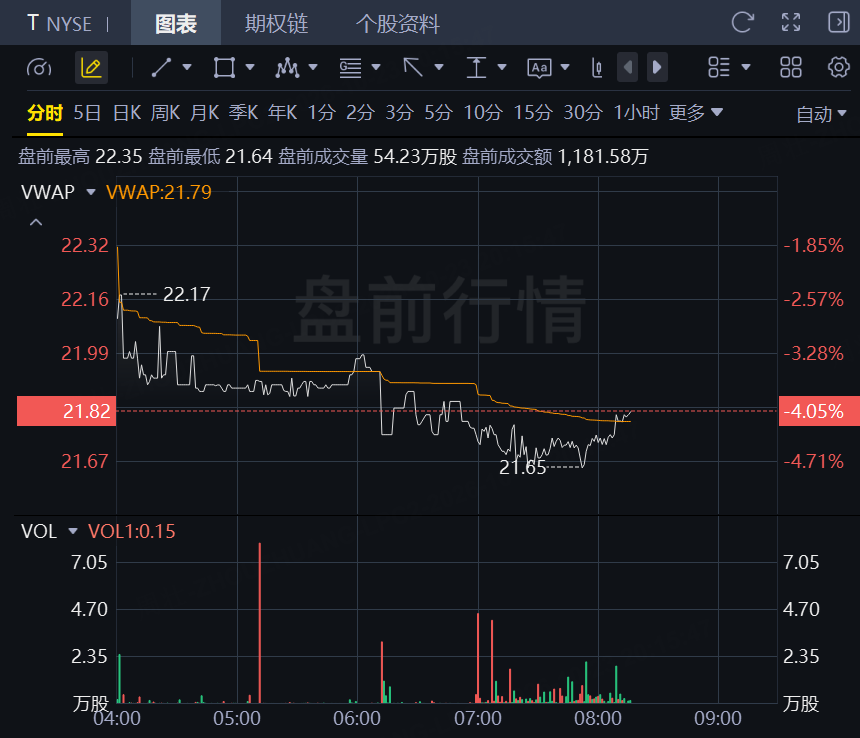
據路透報道,AT&T、Verizon和T-Mobile盤前跌幅均超過4%,投資者擔憂SpaceX一旦成功推出全國性無線運營商計劃,將對三大運營商的用戶基礎與定價權構成直接衝擊。與此同時,SpaceX股價上漲1.5%,市場對其新業務前景持樂觀態度。
基站運營商則走出截然相反的行情。Crown Castle盤前漲8.6%,American Tower漲6.1%,市場邏輯在於:SpaceX若要構建地面覆蓋能力,接入現有基站基礎設施將是最快捷的路徑,塔樓資產由此從潛在競爭威脅中轉化為直接受益標的。
SpaceX切入移動通信:衛星加地面的混合路徑
SpaceX此次洽談的核心,是尋求接入美國現有蜂窩基礎設施,據報道涉及約8萬座基站。
這一策略意味着SpaceX並非從零搭建地面網絡,而是試圖將其已具規模的衛星網絡與現有地面基站資源整合,以混合架構快速形成全國性覆蓋能力。
這一路徑的可行性在於,SpaceX在低軌衛星通信領域已積累大量技術與用戶資源,若能疊加地面基站的高密度覆蓋,理論上可在城市與農村市場同時形成競爭力。對於長期依賴高資本開支維持網絡優勢的傳統運營商而言,這種"輕資產切入"模式構成的威脅尤為值得警惕。
傳統運營商估值邏輯面臨重新審視
AT&T、Verizon和T-Mobile長期以高壁壘、穩定現金流着稱,其估值在很大程度上建立在網絡基礎設施的高複製成本之上。SpaceX的入局預期,直接動搖了這一邏輯。
市場的即時反應——三支股票盤前跌幅均超4%——反映出投資者對競爭格局變化的高度敏感。若SpaceX成功推出全國性無線服務,美國移動通信市場將從"三足鼎立"演變為四方競爭,價格戰風險上升,運營商的用戶留存成本與營銷支出均可能隨之攀升,進而壓縮利潤率。
目前洽談仍處於早期階段,SpaceX能否獲得必要的監管批准、頻譜資源及商業合作條款,仍存在相當不確定性。但僅憑這一消息本身,市場已開始對三大運營商的中長期競爭優勢重新定價。
基站運營商行業變革中的意外受益者
Crown Castle和American Tower的大幅上漲,揭示了一個反直覺的市場判斷:電信行業的競爭加劇,未必對所有相關資產構成利空。
基站運營商的商業模式以租賃為核心,其收入來源於向運營商出租塔樓空間,與具體運營商的市場份額消長關聯度相對較低。SpaceX若要快速建立地面覆蓋網絡,租用現有塔樓資源是效率最高的選擇,這意味着Crown Castle和American Tower可能迎來新的大客戶,而非失去舊有租戶。
這一邏輯使得基站資產在本輪電信行業變革預期中獲得價值重估。無論最終勝出的運營商是誰,地面基礎設施的需求預計不會減少,反而可能因競爭加劇而上升。Crown Castle單日漲幅達8.6%,已充分體現市場對這一受益邏輯的認可。
AI情緒降溫疊加電信衝擊大盤
電信板塊的動盪發生在華爾街整體情緒偏謹慎的背景下。周五盤前,道指期貨下跌0.59%,標普500期貨下跌0.25%,納指100期貨下跌0.12%。
本周AI相關股票經歷了大幅波動:CoreWeave債務負擔引發的孖展成本擔憂令板塊承壓,隨後因SpaceX和Super Micro業績超預期短暫反彈,但周四納斯達克綜合指數再度下跌近3%,Meta因逾十年來首次出現現金淨流出而單日重挫近8%,拖累整體科技板塊。
Capital.com高級市場分析師Daniela Hathorn表示,"鑑於這些公司在美國指數中的高度集中,其業績表現可能對整體市場情緒產生重大影響。"她同時指出,"投資者對AI投資的要求正在提高,關注點正從收入增長轉向盈利能力、資本支出和切實回報。"
下周微軟、Alphabet和亞馬遜將相繼公布財報,市場對科技板塊的情緒走向仍有待進一步明朗。