Counterpoint Research初步數據顯示,2026年第三季度全球PC出貨量按年下降21%,至5700萬台;按月下滑13.8%。內存及其他元器件漲價推高整機售價,抑制了市場需求。
PC售價走高,消費者換機意願不足,消費端需求持續低迷;商用市場受設備換新、Windows系統遷移的支撐,表現相對穩健,但仍不足以對沖大盤萎縮。
去年Q3基數偏高也是本次按年下滑的重要原因:當時市場趕在Win10停止支持的時間點前集中採購,疊加關稅相關庫存調整,帶動出貨走高。
聯想穩居龍頭,蘋果、華碩表現優於大盤
-聯想:出貨1500萬台,市佔率26.3%,繼續位居全球第一,不過出貨按年下滑23%。
-惠普:排名第二,出貨1030萬台,市佔率18.1%,按年大跌31%,是前六大廠商裏跌幅最大的一家。
-戴爾:第三名,出貨760萬台,按年下滑25%,市佔率13.3%;商用需求韌性沒能讓它避開行業下行。
-蘋果:出貨560萬台,按年下降11%,市佔率9.8%(去年同期8.7%)。MacBook Neo緩衝了下滑幅度,表現跑贏大盤。
-華碩:出貨520萬台,按年僅下滑7%,按月增長19.4%,是前五廠商中年跌幅最小的;市佔率由7.8%提升至9.2%。
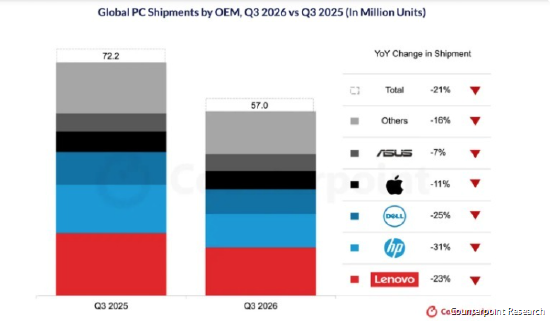
上述五家合計佔據全球PC出貨總量的76.7%。其餘廠商合計出貨1330萬台,按年下滑16%。
內存與零部件漲價抬升整機價格,消費者推遲換機,全球PC市場壓力持續加大。商用設備更新周期、Windows遷移雖提供一定託底,但已經無力扭轉需求走弱的大趨勢。
分析師Kang表示,蘋果、華碩依靠差異化產品矩陣和精準定位展現出更強韌性。不過價格承受力正成為越來越核心的購買考量,即便是行業龍頭,也很難維持出貨增長勢頭。
零部件成本上漲,也壓縮了廠商低價機型的選擇空間。廠商優先主推更容易消化成本上漲的配置,對價格敏感的消費者可選平價機型變少,即便舊設備已經到更換周期,也會繼續推遲換機,壓制出貨。
Counterpoint預計,2026年第四季度全球PC出貨量按年下滑27%。副總監David Naranjo認為,PC行業正在進入一輪「結構性調整期」:元器件漲價、整機擡價、換機周期拉長,正在重塑市場格局。OEM廠商陷入兩難:既要守住利潤,又要兼顧產品定價,而消費需求還在走弱。
他提醒:不要把市場企穩誤判為復甦。機構預測2027全年PC出貨量和2026年基本持平,意味着行業只是在更低的出貨規模上穩住,並非重回增長通道。
報告同時指出,AIPC、高端螢幕、差異化特色產品是潛在機會方向,但廠商需要把技術創新、有競爭力的定價、供應鏈管控以及面向C端和企業客戶的價值體驗結合起來。