TradingKey - Meta Platforms(META)於美東時間10月21日公布2026年第三季度財報後,股價一度上升逾4%。截至發稿,漲幅收窄至2.86%,報717.47美元。
期內,Meta廣告業務量價齊升,推動營收超出預期,但訴訟費用拖累營業利潤;公司同時收窄全年資本開支指引區間。第三季,Meta營收646.01億美元,按年增長26%,高於632億美元的市場預期;按固定匯率計算,營收同樣增長26%。
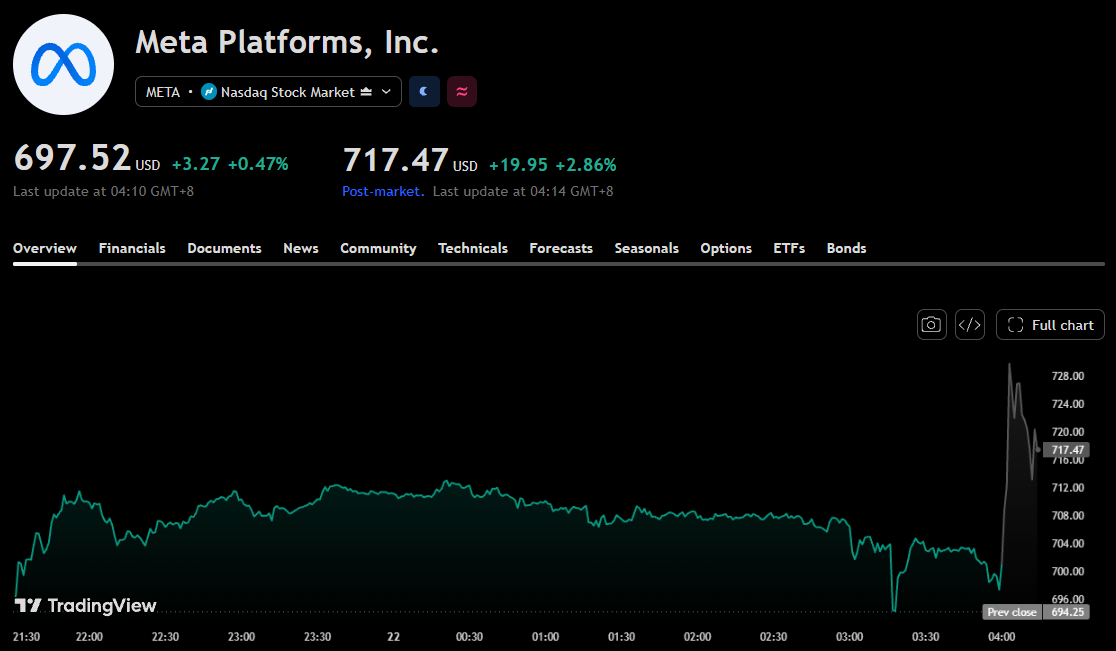
【Meta股價圖,來源:TradingView】
具體來看分部業績,廣告仍是營收增長主力。當季廣告收入630.61億美元,按年增長26%,廣告展示量增長10%,平均廣告價格增長14%。
9月應用家族日活躍人數平均為36.40億,按年增長3%。包含Facebook、Instagram、Messenger及WhatsApp等業務的應用家族收入為641.58億美元,營業利潤171.17億美元。
Reality Labs當季收入4.43億美元,低於去年同期的4.70億美元;營業虧損從44.32億美元收窄至41.29億美元。公司預計該業務2026年全年虧損為180億至190億美元,低於2025年,並預計2027年進一步收窄至約150.00億美元,將部分投資轉向AI等優先領域。
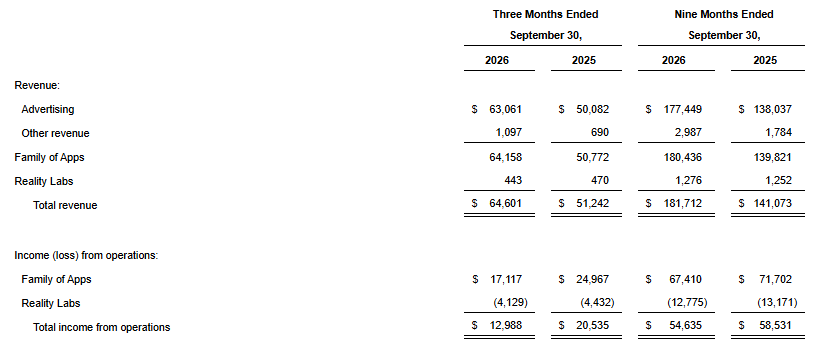
【來源:Meta2026年第三季財報】
利潤方面,Meta第三季度GAAP淨利潤98.60億美元,按年增長264%;稀釋後每股收益3.83美元,按年增長265%。
需要注意的是,這一增幅受到去年同期高稅率基數影響。有效稅率由87%降至24%,所得稅費用按年下降83%。同期營業利潤為129.88億美元,按年下降37%,營業利潤率由40%降至20%,下降20個百分點。
營業利潤承壓的關鍵因素是訴訟費用。Meta披露,公司8月與52名美國州檢察長達成涉及青少年心理健康及社交媒體訴訟的協議,約定支付金額最高約185.90億美元,其中第三季度計入費用98.90億美元。公司表示,剔除這項費用後,當季營業利潤將為228.80億美元,每股收益將增加3.57美元至7.40美元,有效稅率將由24%降至17%。
業績指引方面,展望第四季度,Meta預計營收為730億至760.00億美元,區間中值為745.00億美元,並預計匯率將對營收按年增長帶來約1%的不利影響。公司將2026年全年總費用指引上調至1750億至1790億美元,以納入第三季度訴訟費用;剔除該項費用後,仍預計全年營業利潤高於2025年。
資本支出方面,AI投入繼續推高資金需求。Meta將全年資本開支指引由1300億至1450億美元,小幅上調至1350億至1450億美元,口徑包含孖展租賃本金支付。第三季度資本開支為349.10億美元,經營現金流為327.90億美元,自由現金流為負21.20億美元。
扎克伯格表示,公司本季度推出Muse和Muse Wonder等產品,在向所有人提供個人超級智能的目標上取得重要進展,核心業務保持強勁。管理層稱,AI投資已通過提升用戶參與度、推薦效果和變現效率帶來增量廣告收入,但部分前沿AI投入需要比核心業務投資更長的回報周期。
原文鏈接