智通財經APP獲悉,10月20日,港股機器人板塊迎來一輪顯著上行。行情背後有兩大重磅催化:OpenAI公開確認全面佈局人形機器人研發,將機器人智能系統列為核心攻關方向;特斯拉也在股東大會書面材料中正式對外宣告,第三代Optimus人形機器人已經做好大規模量產準備。在此背景下,仙工智能(06106)盤中漲幅一度突破16%,股價觸及57.25港元。
比單日行情更值得深究的,是本輪資金押注背後的敘事切換。
國盛證券張一鳴提出判斷,從四季度到明年,物理AI將迎來大廠集中入場,「大腦、數據、應用的飛輪會加速運轉」;長城證券鄧宇亮在產業鏈跟蹤中進一步點破行業真相,機器人產業當前的核心瓶頸早已不是硬件本體與運動控制,真正的考驗在於大模型能否驅動機器人完成泛化任務。特斯拉推進Optimus快速爬坡,本質目的是內部訓練與真機數據採集,搶的是數據,而不只是銷售本體。
兩份產業判斷相互印證,資本市場的主線已經悄然移位。資金目光不再單純聚焦電機、減速器等硬件零部件,開始向機器人大腦、真機訓練數據傾斜。而放眼港股市場,仙工智能是為數不多,真正以「機器人大腦」作為業務內核的上市標的。這家公司究竟在輸出怎樣的產業價值?
具身智能的邏輯拐點:價值重心從硬件製造轉向大腦與真機數據
過去幾年,人形機器人產業的輿論焦點,大多圍繞硬件本體展開。絲槓、諧波、伺服電機輪番成為市場熱議主線,國產化浪潮之下,硬件配套實現快速成熟。
但產業的鐘擺正在發生偏移。具身智能真正的命題,從來不是把機器人的肢體搭建完成,而是如何把大模型的文本理解能力,轉化為物理世界穩定可靠的實體行動。模型輸出,必須經過實時控制、運動規劃、硬件接口轉換,才能夠驅動機器人完成複雜作業任務。
硬件端已經走過三年高速發展期,核心零部件國產化配套基本成型。當軀體的門檻持續下探,真正難以標準化的痛點開始暴露:機器人能不能讀懂現實任務,並且在複雜工況下穩定閉環執行。
想要迭代出更強的具身大模型,高質量物理數據集是繞不開的前提。文本、圖像、視頻,無法完整還原物理世界運行規律;仿真環境普遍存在Sim2Real仿真到現實的鴻溝;第一視角本體數據受硬件構型約束;遙操作採集又很難實現規模化擴張。東吳證券國際在研報中特別指出,只有真機自主運行產生的數據,纔可以完整記錄「狀態動作下一狀態結果」完整閉環反饋,自然沉澱大量異常、極端工況樣本。
整機賽道未來會長期處於碎片化格局。不同行業、工廠、產線在物料、空間、生產節拍、安全規範上差異巨大,很難走向少數寡頭完全壟斷。反觀控制軟件、模型算法,天然具備跨機型標準化複用的巨大潛力。
垂直一體化整機廠商的控制系統優先服務自有硬件體系,對外開放程度有限;終端客戶自研控制系統,則要承擔極高的長期算法迭代維護成本,商業上並不划算。中立第三方的機器人大腦由此站上產業關鍵位置:不參與整機硬件競爭,同時服務整機廠、集成商、終端客戶,高昂的研發成本,由海量裝機規模共同分攤。
東吳證券國際測算,僅短中期維度,工業搬運、物流輕操作、商業清潔理貨配送等場景,具身智能可兌現市場空間便達到2.5萬億-8萬億元;長期隨着模型能力迭代升級,可改造的設備存量市場有望擴張至數十萬億級別。在整條產業鏈當中,機器人大腦是貫穿全場景的必經節點。
五萬台分佈式終端:仙工智能搭建起低邊際成本的數據生產網絡
所謂機器人大腦,並非單一硬件,而是一套「模型+小腦+神經」的軟硬件一體化協同體系。
上層模型負責環境感知、任務拆解、智能決策;中層小腦承擔運動規劃、軌跡生成、實時執行、狀態反饋與功能安全;底層「神經」依靠統一接口協議,打通傳感器、關節、全部執行機構。SRC系列控制器作為統一硬件載體,承載AI算力單元、實時控制內核與多總線接口;Roboshop、RDS、M4、Meta、Robocare整套軟件工具鏈,把單機控制能力延伸至多機協同與集群管理。
公司已經完成400餘種核心零部件適配,星雲平台SKU超2000種。製造組裝、項目實施交由生態合作伙伴承接,自身聚焦研發定義、測試驗收、技術支持,走出一條輕資產的平台化路線。
約五萬台搭載仙工大腦的設備,如今部署在全球客戶現場。這個數字的意義,遠不止業務規模的簡單統計。設備覆蓋2500餘家客戶、二十餘個行業,遍佈40多個國家與地區,硬件形態橫跨人形機器人、機器狗、具身叉車、複合機器人與傳統AMR。其中約兩成設備獲得合規授權進行常態化數據回傳,截止2025年底累計沉澱約50萬小時跨構型真機多模態數據,包含點雲、視覺、運動軌跡、執行機構參數,數據體量顯著高於海外同業數萬小時的量級。
這套體系最核心的優勢在於數據一致性。全部設備共用同一套大腦,數據經由同一套控制鏈路採集,時序、動作、結果天然對齊,大幅降低二次標註成本,可以直接供給模型訓練使用。
業務與數據由此形成雙向自強化飛輪。新增設備落地真實生產場景,持續回傳運行數據,反哺模型迭代優化;模型能力升級,帶動整套大腦產品競爭力提升,拉動新增設備出貨,進一步擴充數據供給。整套數據迴流複用已有的設備、客戶網絡與升級通道,新增數據的邊際成本被壓到極低。
東吳證券國際指出,其擴張邏輯是:運行裝機×回傳覆蓋率×單機有效數據產出,當前三大變量均處於上行通道。也就是說,公司bet真機數據scalinglaw,以真實的商業化出貨為核心,不押注單一模型架構。當前出貨以單構型VLA落地為主,並聯合前沿團隊研發跨構型WAM模型,計劃27H1發布相關成果+demo。
財報信號釋放:經營槓桿打開,價值重估窗口已經出現
產業邏輯最終要落到經營兌現。翻看2026上半年財報,仙工智能的增長檔位已經出現明顯抬升。
2026上半年公司實現收入2.64億元,按年增長67.5%,對比2022-2025年30.2%的複合增速,增長曲線向上躍遷。拆分來看,智能機器人業務收入1.85億元,按年+70.0%;機器人大腦業務收入0.59億元,按年+56.1%,大腦產品出貨量超8000台,按年增幅超80%。增速躍遷,正是具身智能產業進入加速階段最直觀的財報印證。
比起營收數字,盈利質量的變化更值得重視。2026上半年綜合毛利率提升1.2個百分點至46.6%,毛利規模1.23億元,按年增長約72%;機器人大腦業務毛利率穩定在80%附近,2025年該板塊僅貢獻約25%的收入,卻帶來42%的毛利。
銷售費用率、行政費用率和研發費用率分別按年增長34.9%、36.3%、43.8%,全部顯著低於67.5%的收入增速,三項費用率同步下行。研發投入依舊保持加碼,但經營槓桿已經實實在在顯現。期內整體虧損由5100萬元收窄至3800萬元,經調整淨虧損按年收窄50.1%至約1097萬元。
訂單與客戶數據,進一步夯實增長的可見度。2026上半年新簽訂單金額超4.67億元,按年增長60%以上,達到當期收入的1.8倍;新增客戶410餘家,按年增長65%,老客戶復購率維持60%以上。回溯2023-2025年,年度簽單客戶從620家增長至1114家,老客戶簽單貢獻率由50.9%提升至60.6%。新客戶持續拓展,存量客戶不斷加深合作,增長並非一次性脈衝驅動。
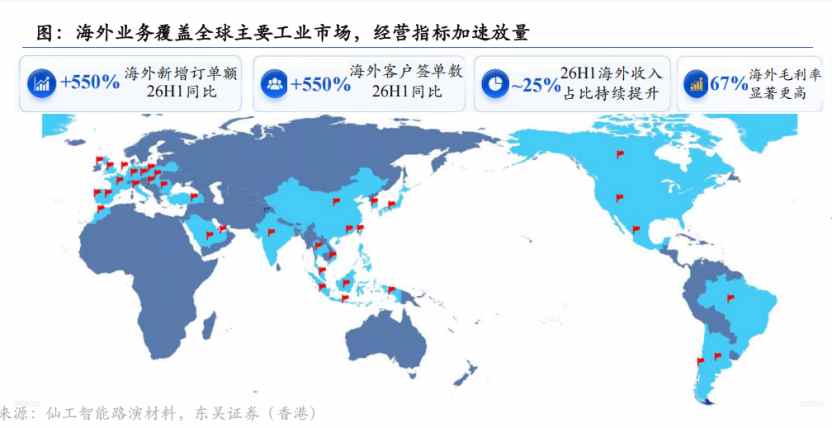
海外業務,則成為這一輪增長最鋒利的第二增長曲線。2026上半年海外收入6580.6萬元,按年大幅增長197.5%,收入佔比自去年同期14.0%提升至24.9%;海外新增訂單超1.24億元,按年增長550%,簽約客戶數量按年增長150%。業務覆蓋43個國家地區,客戶名單囊括NV、TSLA、比亞迪、富士康、卡特彼勒等產業巨頭。
更值得重視的是盈利結構,海外業務毛利率約67%,大幅高於整體綜合水平,同時賬期條件更加友好。海外收入佔比每向上抬升,就同步拉動整體收入增速與綜合毛利率水平。
市場的分歧,往往就是價值重估的起點。東吳證券國際9月首次覆蓋給予買入評級,採用分部加權估值方法:機器人整機相關業務給予7倍2027E P/S;機器人大腦憑藉80%級別毛利率、標準化複製能力,疊加向數據與模型層延伸的想象空間,給到18倍P/S,加權後整體2027E約9.8倍,12個月目標價100.55港元;國泰海通9月23日給出增持,給予2026年13倍P/S,目標價92.74港元,並預測公司有望在2027年實現歸母淨利潤轉正。作為參照,越疆、華沿機器人、優必選等同業2027E平均P/S約6.1倍。
同類可比標的大多以機器人整機業務作為估值錨點,但仙工智能過半毛利來自高毛利的大腦軟件業務,更手握尚未被資本市場單獨定價的真機數據資產——50萬小時真機數據,目標2027年衝擊100萬小時。
當市場還在爭相比較各家原型機跑動性能時,這家企業已經把五萬台分佈在全球產線的機器人,改造成為自己不間斷運行的數據生產網絡。
寫在最後
看待仙工智能的投資敘事,可以拆成層層遞進的觀察維度。短期重點跟蹤設備出貨規模與毛利率變化,中期看海外業務佔比抬升、設備數據回傳率提升,長期則取決於WAM世界模型能否把海量沉澱真機數據,轉化為產品與模型層面的實質性溢價。每一層邏輯背後,都對應着明確的產業大趨勢。
「機器人大腦第一股」的標籤只是表象,真正稀缺的,是那五萬台散落在全球真實場景、日夜運轉,持續為平台沉澱物理世界經驗的機器人。
具身智能競賽已經走過原型機秀肌肉的階段。產業浪潮滾滾向前,未來比拼的早已不只是樣機參數,而是誰能夠源源不斷拿到高質量的真機物理數據。