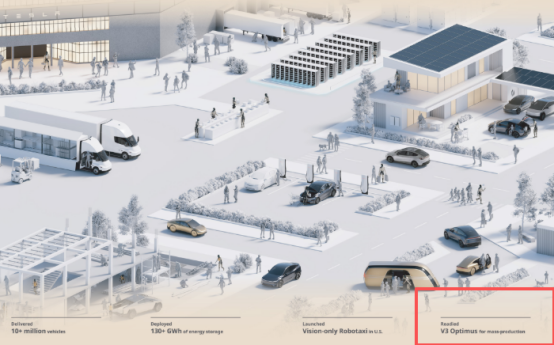
金吾財訊 | 上周(10.12-10.16)AI鏈觸發一輪由美股主導、亞洲股市緊跟的廣泛回調,且從高端半導體、存儲芯片,到光通信、PCB乃至AI服務器等產業鏈大部分環節同步疲軟。費城半導體指數創下2008年以來最長連跌紀錄,納斯達克100指數上周累計下跌5.5%,錄得2025年4月以來最差單周表現。高盛主經紀商業務部門數據亦顯示,截至10月15日的五個交易日,對沖基金削減科技股倉位的幅度創高盛2016年開始統計以來最大,其中信息技術板塊淨賣出最為突出,而半導體板塊賣出金額最大。可就在這一股市背景下,特斯拉、英偉達、美光科技、OpenAI等國際AI鏈巨頭近日又紛紛扭頭振臂高呼下場「物理AI」。特斯拉當地時間周一向SEC提交的DEF 14A委託書文件中,首次以書面形式寫入「V3 Optimus for mass production」;美光科技副總裁李哲在首爾COEX會展中心舉行的韓國半導體展上透露,公司正研發專為物理AI應用而設計的邊緣推理存儲器(EIM)。英偉達GTC柏林大會定於當地時間10月20—22日舉辦,官方明確聚焦加速計算、智能體AI、物理AI、機器人、開源模型、AI基礎設施等方向。OpenAI首席執行官山姆·奧特曼接受外媒採訪時透露,將把機器人智能系統研發作為核心攻關方向,並預計有望在2027年推出效果亮眼的演示樣機。
受相關消息影響,周二(20日)A股、港股市場在AI鏈仍整體受壓之際,物理AI板塊走出逆市大漲行情,並將漲勢延續至今日(21日)。截至發稿,港股市場中,迅策(03317)漲5.29%,五一視界(06651)漲4.90%,佑駕創新(02431)漲3.40%,本末科技(06731)漲2.67%,地平線機器人-W(09660)漲1.06%。
A股市場中,凡拓數創(301313)漲14.32%,索辰科技(688507)漲5.17%,東土科技(300353)漲3.77%,能科科技(603859)漲3.10%,中控技術(688777)漲3.09%,奧比中光-W(688322)漲2.68%,漢王科技(002362)漲1.91%。
不過,在多重情緒與催化交織盤面下,投資者亟待審慎理清的是,本輪物理AI上行行情,究竟是資金在算力主線遇冷後的敘事接力,還是產業商業化兌現節奏真的迎來前置?
一、估值敘事遷移,物理AI長線增長規避短期AI資本回報拷問上周美股AI鏈下行並傳導至亞太市場,直接導火索來自AI雲計算企業CoreWeave的信用端異動:其五年期信用違約互換(CDS)利差一度走闊至1194.5個點子,衍生品市場隱含的五年違約概率突破60%;票息9%、2031年到期的債券收益率上行至15.6%;另一檔9.75%票息債券收益率觸及16.2%,而該收益率區間通常被市場定義為困境債務信號。CoreWeave信用風險快速抬升,放大了市場對於AI行業資本支出回報能力的擔憂,進而帶動AI產業鏈標的出現恐慌式拋售。這一波動背後,底層邏輯是AI板塊估值核心要素的切換:從「AI有沒有需求」轉向「資本支出能否在折舊與孖展成本周期內產生足夠回報」。疊加宏觀背景中美國通脹數據強化利率維持高位的預期,高久期成長股迎來系統性重定價。光通信、PCB、存儲芯片等賽道跌幅居前,除前期交易擁擠度偏高之外,更在於其估值高度依賴遠期現金流折現,利率上行,直接推高折現模型分母端,壓制估值空間。此前數據中心敘事短板暴露:市場開始要求短期增速兌現,持續資本開支帶來的折舊壓力、孖展成本壓力逐步顯性化。在算力、存儲等主線遭遇回報邏輯拷問的同時,資金開始尋找適配高利率環境的新敘事載體,物理AI由此進入資金配置視野,二者估值邏輯形成鮮明對照。弗若斯特沙利文發布的《2026全球人形機器人市場研究報告》披露,2026年上半年,全球人形機器人銷量達3.6萬台,收入5.4億美元,對比AI數據中心的收入體量,仍存在數量級差距,尚未進入「資本開支能否覆蓋回報」的拷問階段。這意味着在高利率環境中,物理AI暫時不用接受短期現金流驗證。資本從「需要當期利潤表覈驗的算力敘事」,轉向「兌現節點後置、短期免於財報檢驗的物理AI敘事」,屬於資金層面理性的久期配置行為,不等同於產業基本面優先級發生翻轉。巨頭對外釋放的信息裏,也為商業化兌現周期預留了充足的彈性與預期留白。特斯拉雖表示「V3 Optimus準備大規模量產」,但未提到具體量產與商業化落地時間,沙利文上述研報也指出,特斯拉Optimus、Figure AI、Agility等產品大多還停留在原型迭代和實驗室小規模試點,業務更多以企業內部自用為主。美光尚未公開EIM計算架構,而傳聞中的「2028年下半年實現量產」也僅僅是業內人士預測。OpenAI雖預計在2027年推出演示樣機,但奧特曼並未披露更多細節,且表示「人形機器人真正走向公開實際應用,還需要數年時間。」換而言之,這些AI巨頭們對外的「物理AI」呼聲中,基本都保留了「2027年前暫不接受利潤表檢驗」的預期窗口。國內產業端的判斷同樣偏謹慎,人形機器人龍頭宇樹科技周二坦言:「人形機器人行業尚處於商業化早期,技術成熟度、下游市場需求培育、產業鏈配套能力均存在不確定性。」二、物理AI長期產業方向清晰,短期需關注「三個不對稱」儘管商業化落地尚存重重挑戰,但物理AI長期產業方向清晰。開源證券研究認為,物理AI有望成為coding之後需求空間最大的市場。市場機構Markets and Markets調研預測,全球物理AI市場規模預計將從2026年的15億美元增長至2032年的152.4億美元,年複合增長率高達47.2%。只是,方向確定不等於落地路徑確定,當前市場敘事隱含的增長路徑假設,和真實產業現狀之間,還存在三組可跟蹤、可證僞的不對稱。這也是投資者應對當下市場紛繁信息時,需要審慎思考的關鍵之處。第一個不對稱,是官宣發布密度與整機產能爬坡速度之間的落差。特斯拉在文件中寫明「已為V3 Optimus大規模量產做好準備」,但產業端表現仍較為保守。據華爾街見聞報道,知情人士透露斯拉8月Optimus周產量已達數百台,較今年二季度的每周數十台增長約十倍,但仍較其規劃的每周約兩萬台有着明顯差距。從數十台到數萬台,這個過程需要跨越的並非平滑增長曲線,而是涵蓋手部結構裝配、關節模組全檢、供應鏈從小批量試製升級至車規級流水線等系列工程門檻。在企業切實實現產能目標達成前,口號也好規劃也罷,都不能等同於實際生產能力與水平。第二個不對稱,是遠期市場空間口徑與當前可審計收入之間存在數量級落差。物理AI市場規模測算存在較大口徑差異:前文Markets and Markets預測2032年全球物理AI市場規模將達152.4億美元;Strategy&測算2030年全球物理AI市場規模約4300億歐元;黃仁勳預估物理AI可重塑的製造與物流產業存量價值約為50萬億美元量級。而這些不同預測差異跨度,也展現出行業「當前真實確認收入」與「敘事納入的全產業存量價值」之間的鴻溝。口徑越寬泛,敘事久期越長,估值對利率、現金流貼現假設的敏感度越高。因此,當市場引用「萬億市場空間」論證估值時,投資者更需謹慎追問數字統計口徑、對應兌現時間節點,以及從當前收入到遠期目標之間必須跨越的關鍵里程碑。第三個不對稱,是技術迭代、商業化進程等慢變量約束,不會跟隨敘事熱度同步加速。當前物理AI的核心瓶頸不在於雲端算力供給,而在物理交互數據與模型泛化能力。中國信通院聯合清華大學發布的《具身智能發展報告(2026年)》指出,當前技術路線尚未定型,且千萬小時高質量物理交互數據缺口、Sim2Real仿真遷移鴻溝等難題,解決所需周期均不受官宣發布頻率影響。此外,該報告還直白地指出,當前行業「技術冷、應用冷、企業冷並存:前沿模型閉源導致產業可獲得能力與前沿水平存在約兩代斷層,數據效用限制模型能力上限;出貨不等於上崗,相當比例設備月均開機天數不足10天,訂單含金量低,整機價格僅佔全生命周期成本的40%-60%;表演租賃日租金跌去八至九成,二手工程樣機殘值縮水近九成,多數企業增收不增利。」商業化維度上,報告表示,多數環節仍處於「增長已成立、盈利未建立」的探索階段,可持續商業閉環尚未形成。值得一提的是,此番物理AI板塊的走高,本質是AI大板塊回調之後,板塊內部主線切換,並非獨立於全球AI定價體系的獨立行情。若後市算力、芯片主板塊延繼續走弱,在情緒傳導效應下,物理AI上漲走勢恐將難以維持。結語總體而言,巨頭集中加碼物理AI,並非單純的概念造勢,背後是AI產業從雲端數字大模型,向實體具身智能延伸的長期趨勢。但本板塊短期上行,是多重因素共振的結果:既有算力主線回調後的資金騰挪,也疊加了英偉達大會、特斯拉文件披露等事件催化。不可否認,物理AI有着確定性極高的長期產業價值,但當下股價已提前計入大量遠期樂觀假設。展望後市,能不能演化成貫穿數年的核心主線,而不只是一輪事件驅動的階段性輪動行情,最終仍要依靠持續落地的產能、訂單與商業化數據,來逐步驗證。