來源:金十數據
路透社最新調查顯示,市場對聯儲局利率前景的判斷正在發生明顯變化。10月加息預期有所降溫,但12月再次加息已成為受訪經濟學家的共同判斷,反映出強勁的經濟增長和頑固的通脹壓力正重新影響貨幣政策預期。
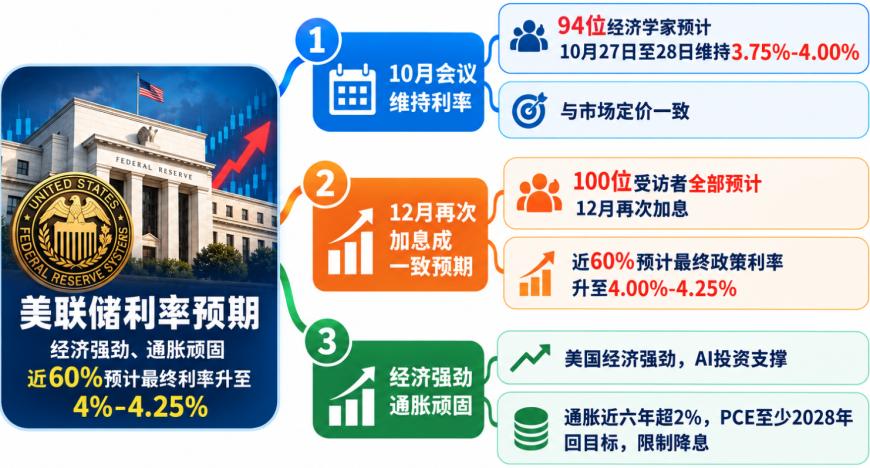
在10月16日至20日進行的調查中,94位經濟學家預計,聯儲局將在10月27日至28日的會議上將聯邦基金利率維持在3.75%至4.00%的區間。這一判斷與市場定價反映的預期一致,而此次會議距離美國11月中期選舉僅有數日。
相比之下,12月的利率預期出現急劇轉變。上個月的調查中,不足半數經濟學家預計聯儲局將在12月加息;本次調查中,100位受訪者全部預計屆時將再次加息。
聯儲局聯邦公開市場委員會(FOMC)此前已於9月一致同意加息25個點子。近期經濟數據繼續顯示,美國經濟增長強勁,通脹漲幅也高於預期,但聯儲局官員釋放的信號表明,政策調整仍將保持審慎。
聯儲局主席凱文·沃什(Kevin Warsh)一直明確表示,不願為未來的政策走向提供指引,至今仍未給出明確判斷。
經濟增長與通脹壓力加大,加息預期升溫
經濟學家對聯儲局最終利率水平的判斷也趨於鷹派。在受訪者中,近60%預計,聯儲局政策利率最終將升至4%-4.25%的區間。
此外,在92位回答相關問題的受訪經濟學家中,有38人預計聯儲局至少還會進一步加息兩次。9月調查中,持這一觀點的受訪者僅約佔五分之一。
瑞穗證券高級美國經濟學家亞歷克斯·佩爾(Alex Pelle)認為,當前的經濟環境已經為加息提供了充分理由。
佩爾表示:「經濟表現強勁,而且存在通脹。從這個角度來看,聯儲局根本沒有太多理由如此擔心提高利率,這幾乎是最容易作出的選擇。」
他補充道:「遺憾的是,聯儲局並沒有更積極地應對這個問題,而是在原地踏步,甚至可能已經有些落後於形勢。」
佩爾認為,聯儲局10月不加息是一個錯誤的決定。他預計,聯儲局將在12月加息25個點子,但最終加息50個點子的可能性,要高於完全不加息的可能性。
摩根士丹利首席美國經濟學家邁克爾·蓋彭(Michael Gapen)同樣認為,利率面臨進一步上行的風險。
蓋彭表示:「風險在於,聯儲局最終可能需要比我們預期更大幅度地加息。」
他進一步指出:「如果經濟增長和通脹走勢存在風險,那麼這些風險似乎都偏向上行。」
美國通脹率已經連續近六年超過聯儲局2%的目標。路透社調查的中位數預測顯示,聯儲局最看重的通脹指標——個人消費支出(PCE)價格指數——在未來幾個季度仍將比2%的目標高出100多個點子,至少要到2028年纔可能回到目標水平。
持續高於目標的通脹,意味着即使聯儲局暫緩加息,也很難立即轉向降息。若經濟增長繼續保持韌性,通脹又遲遲不能回落,政策利率可能需要在更高水平維持更長時間。
美國經濟韌性限制降息空間,人工智能投資成為重要支撐
美國經濟表現強於此前預期,是利率前景發生變化的重要背景。
美國經濟第二季度按年率計算增長2.2%,人工智能相關投資是重要推動因素之一。對於啱啱結束的第三季度,經濟學家預計經濟增長率將達到3.2%;進入10月至12月,增速預計放緩至2.2%。
從全年看,經濟學家預計,美國經濟2026年將增長2.3%,2027年增長2.1%。這兩個增速預測均高於聯儲局認為不會引發通脹的2.0%水平。
瑞銀美國經濟學家阿比蓋爾·瓦特(Abigail Watt)表示:「美國經濟展現出的很大一部分韌性,來自人工智能技術基礎設施建設。我們看到消費支出也表現出更強的韌性。」
她補充道:「不過,這種韌性很可能主要來自收入較高的群體。他們通過股市受益於人工智能帶來的溢出效應。」
人工智能基礎設施投資與消費支出的韌性,為經濟增長提供了支撐,但經濟學家也指出,這些收益可能更多集中在收入較高的群體。對於聯儲局而言,關鍵問題是整體需求能否在通脹壓力下繼續保持強勁。
如果經濟增速高於潛在水平,需求持續旺盛就可能令通脹更難回落。與此同時,能源價格上漲和進口關稅帶來的成本壓力,也增加了聯儲局判斷未來通脹走勢的難度。
特朗普對伊朗發動戰爭後,能源成本持續上漲;針對進口商品徵收的新關稅也加大了生活成本壓力。國際油價繼續維持在每桶100美元以上,使通脹問題更加複雜。
隨着美國中期選舉臨近,物價上漲正成為共和黨面臨的重要政治壓力。聯儲局則需要在經濟增長、通脹風險和利率政策之間作出權衡。
債券收益率大幅震盪,市場重新評估聯儲局政策
近期,美國國債市場反覆調整,反映出投資者正不斷修正對聯儲局下一步行動的判斷。
10月7日,隨着通脹數據走高、市場對近期加息的預期升溫,長期美國國債收益率攀升至數十年來的高位。此後,隨着聯儲局10月加息的可能性逐漸消退,收益率又回落了近25個點子。
對利率變化更為敏感的兩年期美國國債收益率也經歷了類似走勢,先大幅上升,隨後又急劇回落。
這種波動表明,市場不僅關注已經公布的經濟數據,也在密切觀察聯儲局官員對通脹和政策利率的表態。一旦政策預期發生變化,美國國債收益率便可能迅速調整。
路透社此次調查顯示,經濟學家對近期政策的判斷與對中期利率走勢的判斷正在分化:多數人認為聯儲局會在10月暫緩行動,但所有受訪者都預計12月將再次加息。
這一預期變化意味着,市場對聯儲局政策轉向寬鬆的期待正在減弱。只要通脹仍顯著高於目標、經濟增長保持韌性,降息就難以成為明確的近期選項。
接下來,美國經濟增長是否繼續超出預期、能源價格是否進一步推高通脹,以及聯儲局能否確認物價壓力正在持續緩解,將成為影響12月利率決策的關鍵因素。對於債券市場和其他金孖展產而言,利率預期的變化也將繼續帶來波動。