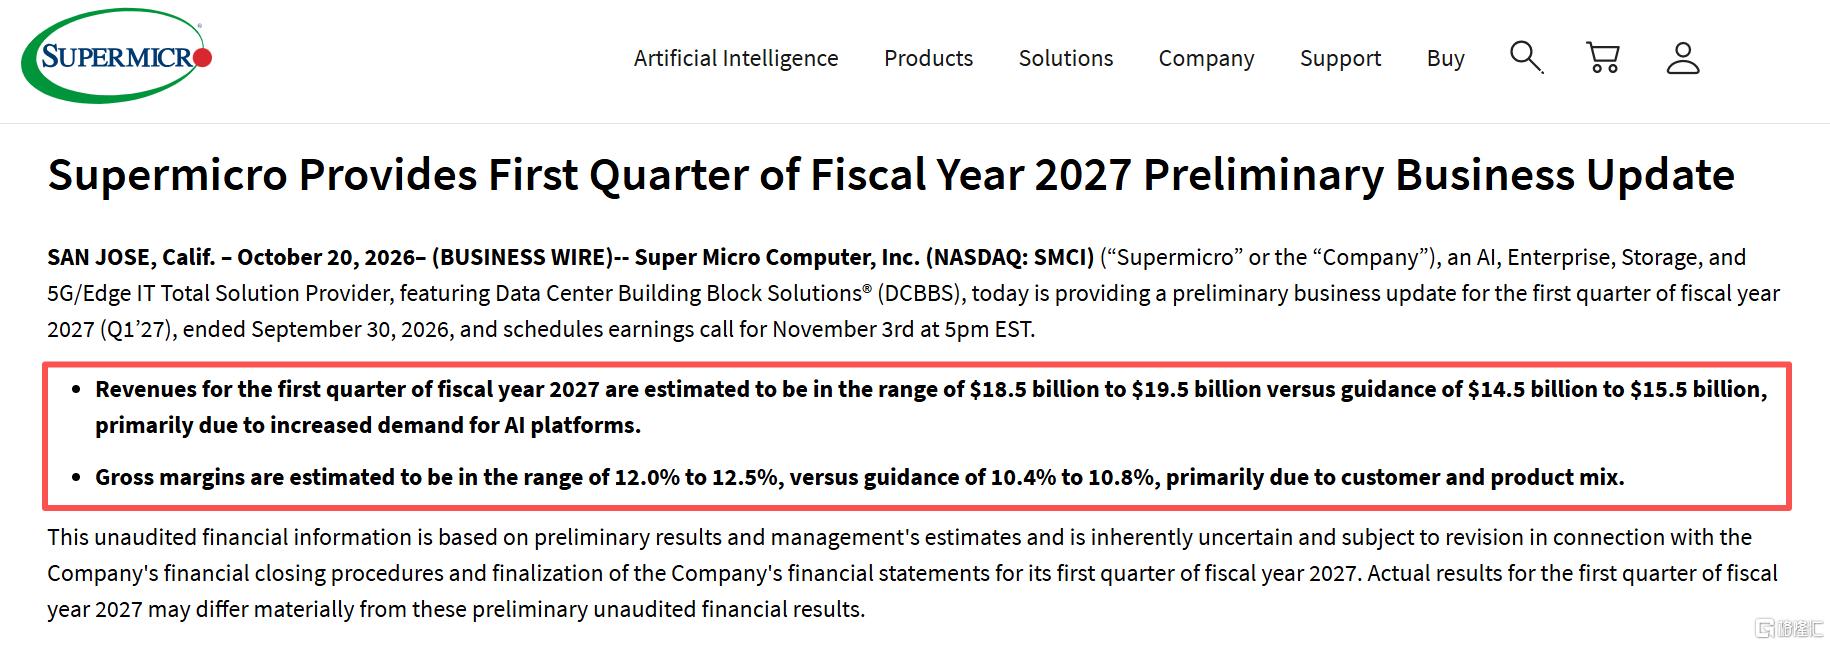
美東時間10月20日盤後,服務器巨頭超微電腦發布了2027財年第一財季(截至9月30日)初步業績:
預計淨銷售額185億至195億美元,不僅遠超市場一致預期的149.9億美元,更大幅高於公司此前給出的145億至155億美元指引區間。
毛利率同樣超過指引上限,公司預計該季度毛利率落在12.0%至12.5%區間,此前指引為10.4%至10.8%。
超微電腦將營收超預期歸因於AI平台需求增加,毛利率改善則來自客戶與產品組合的結構性變化。
這些數據未經審計,最終數據將在結算程序完成後進行修訂。公司將於美東時間11月3日下午5時召開財報電話會議。
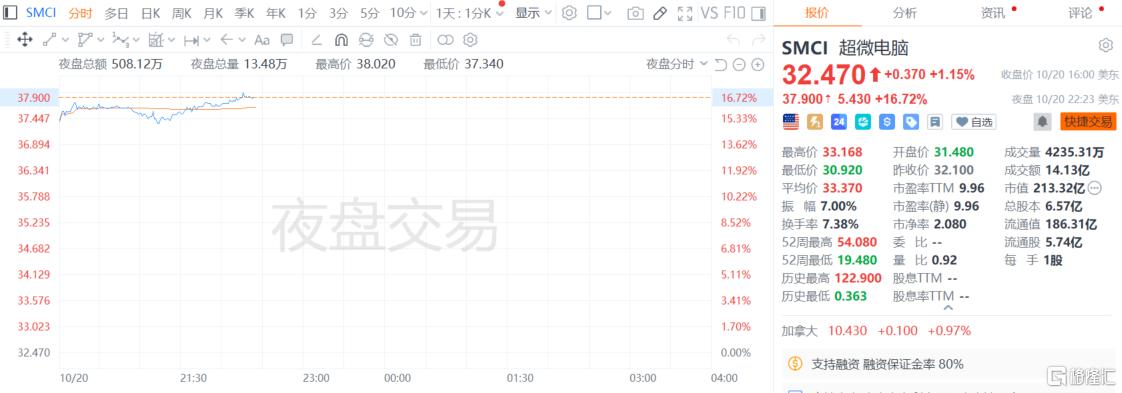
消息公布後,超微電腦盤後股價跳升逾16%,一舉抹去當日盤中科技股走弱的頹勢。
花旗在周二發布的研報中指出,超微電腦2027財年第一季度初步業績顯示,其營收和毛利率均顯著高於預期。公司管理層將業績超預期歸因於AI平台需求更加強勁,以及客戶結構和產品組合更加有利。更新後的業績展望意味着公司營收按年增長約280%,隱含營業利潤和每股收益(EPS)也較當前市場預期大幅超出。
花旗認為,此次公告對更廣泛的服務器原始設備製造商(OEM)生態系統構成了積極信號,表明AI基礎設施正日益成為一項機架級系統挑戰。
不過,投資者討論的一個關鍵焦點仍然是自由現金流何時開始改善,以及改善幅度有多大。投資者正在尋找證據,以確認公司強勁的營收增長、積壓訂單以及AI基礎設施業務的發展勢頭,能否轉化為持續的正向現金流。
花旗在研報中予超微電腦「中性」評級,目標價為45美元。該目標價基於該行對超微電腦2028財年預測值應用8倍市盈率(P/E)得出,低於該公司過去三年14倍的市盈率中位數。花旗指出,與同行相比,超微電腦適用較低估值倍數,主要是因為其盈利波動性更高、利潤率更低,且客戶集中度風險更大。