今天開盤後,寧德時代A股和港股同步大幅下挫。
A股方面,寧德時代開盤報246.13元,較昨日收盤259.08元低開約5%,隨後快速下探,盤中最低跌至234.66元,跌幅一度接近9%。
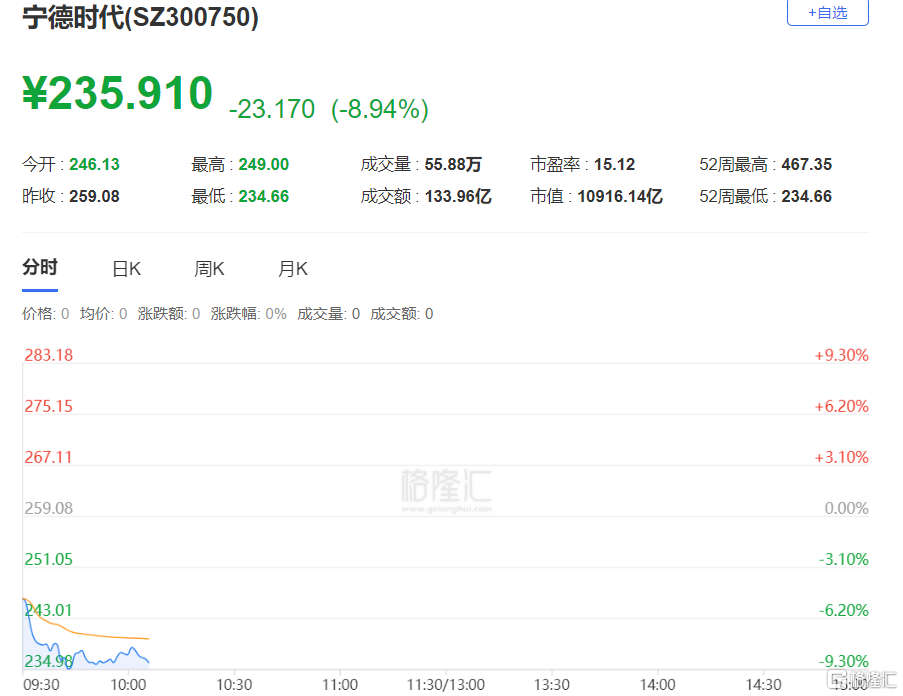
港股方面同樣慘淡,開盤報400港元,盤中最低跌至373.60港元,跌幅接近9%。
從年內高點算下,今天寧德時代A+H股雙雙腰斬。
股價下跌的直接導火索,是寧德時代昨晚公布的三季報。
先看數據。
Q3營收1652億,按年增58.6%,但歸母淨利潤212.5億,按年僅增14.5%,按月還降了5.8%;
屬於典型的增收不增利,毛利率從Q2的23.15%跌到20.69%,創下2022年Q4以來新低;
單Wh淨利從二季度的約0.097元降至約0.082元,按月下滑約15%。
問題來了,利潤被誰喫了?
歸因下來,主要三方面:
一是前兩年籤的低價儲能長協訂單集中在Q3交付,管理層在電話會上也承認了這點;
二是9月起恢復徵收2%電池消費稅,Q3稅金及附加按年暴增16億;
三是碳酸鋰價格波動導致存貨減值按月多計提12億。
財報表現不佳,寧德時代還被摩根大通的港股評級從"超配"砍到"中性",目標價從725港元腰斬到500港元,直接點燃了拋壓。
當然了,小摩也承認,動力電池行業需求還在,真正的問題是利潤池正在重新分配。
從動力電池下游來說,整車廠被消費稅、出口退稅下調(2027年4月起從13%降到9%)和貿易壁壘壓得喘不過氣,必然向上遊傳導成本。
雖然寧德時代的行業地位暫時穩固,但在整個電動車產業鏈競爭加劇,利潤下滑的大背景下,也難以獨善其身。
同時,寧德時代更深層的擔憂,其實是來自產業鏈格局的變化。
理想、小鵬、吉利、長安等車企都在推進電池自研或引入二供,目的就是為了打破寧德時代的壟斷地位,將必選變成可選之一,稀釋寧德時代的議價權,以更好地管控電池成本,保護自身的利潤。
另外,花旗引用的排產數據也不樂觀,10月前五大電池廠產量按月僅增1%,遠低於預期的7%,旺季不旺。
說明電動車行業的增速,相比以往要小得多。另一個銷售統計數字,電動車的月銷售滲透率已經達到67%,也做了側面印證。
不過話說回來,寧德時代前三季度累計淨利645億,日均賺2.3億,這個絕對體量依然是A股天花板級別。
當前動態PE約12倍,相比歷史估值已大幅壓縮。
短期看,Q4低價儲能訂單交付高峯過去、消費稅能否向下遊傳導,是盈利能否修復的關鍵觀察點。中長期看,儲能業務增速接近60%、鈉電和換電生態在推進,第二增長曲線還沒完全展開。
有意思的是,小摩同時維持A股超配,認為寧德時代最終可能是較大贏家,因為無論成本轉嫁還是自消化,客戶黏性都會增強。
那到底應該如何看待寧德時代這份財報,以及最近幾個月快速腰斬的股價?
實際上,市場現在交易的不是"寧德時代不行了",而是"高增長高毛利的時代過去了",屬於典型的殺估值,而非殺基本面,更非殺邏輯。
而經過這段時間的下跌,估值殺到12倍,悲觀預期已經打了折扣,不過能否企穩,仍然取決於四季度毛利率能不能止跌。