智通財經APP獲悉,科技股拋售加深,投資者湧向包括日元、日本國債與美國國債在內的傳統避險資產。日元延續漲勢,升至一個多月以來的最強水平。
在對美元維持數周窄幅震盪之後,日元在過去 24 小時內突破區間,目前交易在 9 月 18 日以來的水平——那天日本央行加息。周五,日元一度上漲 0.4% 至 1 美元兌 156.08 日元,此前周四已上漲 0.9%。
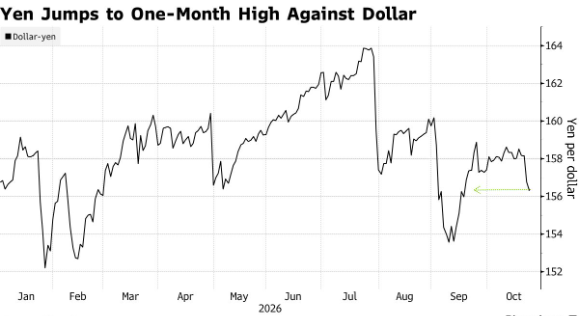
亞洲股市跟隨美股下挫,投資者繼續從科技股中輪出。日本基準 10 年期國債大漲,推動收益率下行 10 個點子至 2.78%,20 年期收益率下跌 6 個點子;美債則守住了周四漲幅的大部分。日本國債收益率周五全曲線下行。
日元為什麼重新變成避險資產
「本周美國大型科技公司的財報讓人懷疑由 AI 引領的美國增長敘事,日元因此作為避險資產比美元更受青睞,」澳大利亞聯邦銀行策略師 Carol Kong 表示。她補充說,如果科技股頭寸的平倉加劇,美元兌日元可能繼續走低。
這一輪變化對這個貨幣而言是一次轉向——近年來,日元一直難以持續地從其傳統避險地位中獲益。在市場承壓時,寬闊的利差與日本大規模的海外投資流,往往壓過對日元的需求。此外,有報道稱日本央行官員傾向在本月的會議上維持利率不變,這也抑制了對近期收緊的預期。
最新這輪拋售的「美國屬性」可能正在改變這一動態。「由‘美國例外論’退潮所驅動的美元賣盤,正在抵消避險性的美元買盤,」AGF Investments Inc. 固定收益與外匯主管 Tom Nakamura 表示。他預計日元短期內有望走強至 1 美元兌 156 日元。
債市:債券又表現得像債券了
「債券又表現得像債券了,」道富投資管理駐東京的高級固定收益策略師 Masahiko Loo 表示,「當風險資產波動時,久期提供了分散化,而且投資者在等待期間終於能拿到票息收益。」
日本國債收益率本月早些時候曾因通脹、財政支出與全球債市拋售的擔憂升至數十年高位,此後一直在回落。周五的債市上漲,還是在數據顯示日本關鍵通脹指標今年以來首次升破日本央行 2% 目標的情況下發生的——這一數據本應支持 12 月加息這一被廣泛預期的行動。Loo 表示,隨着市場把焦點轉向增長風險與圍繞 AI 的擔憂,通脹數據已經退居次要位置。
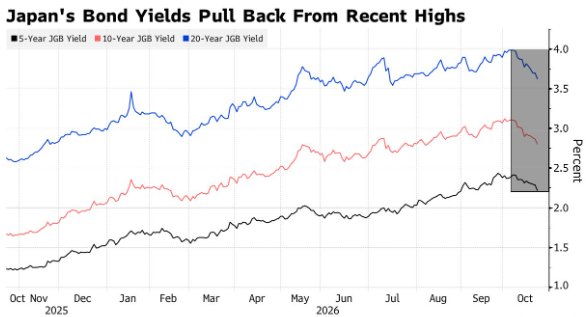
「今天中短期利率的大幅下跌也說明,如果 AI 股票下跌與歐洲債務擔憂引發持續的金融市場衝擊,市場正在為日本央行可能推遲加息定價,」法國巴黎銀行資產管理高級債券策略師 Ryutaro Kimura 表示。
分析指出,隨着收益率曲線繼續平坦化,新發(活躍券)日本國債已經找不到 4% 的收益率;對安全資產的需求壓過了 CPI 數據的影響。他並提到,美元兌日元正在下跌,155 關口已經進入視野。
交叉盤與期權
日元的吸引力並不只體現在對美元:它兌瑞郎上漲 0.3%;兌歐元同樣上漲 0.3%,因法國財政擔憂與高企的能源價格拖累歐元。
期權交易員對日元也轉向更樂觀,這一點體現在一個月期美元兌日元風險逆轉上。該變化說明投資者正越來越多地為日元短期上漲佈局——儘管策略師們仍在爭論,近期的走強主要由避險情緒驅動,還是來自正在浮現的日本國內資金流支撐。
下一個考驗:下周兩家央行
這輪上漲發生在日本與美國央行下周議息之前,這將為日元提供又一次考驗。市場普遍預計日本央行將維持利率不變,而隔夜指數互換(OIS)定價顯示,到 12 月加息的概率約為 67%。
不過,部分分析師提醒,最新這波走勢未必意味着日元持續升值趨勢的起點。「考慮到下周有央行會議、之後還有中期選舉,我目前不認為這會發展成日元持續升值的趨勢,」三井住友銀行首席外匯策略師 Hirofumi Suzuki 表示。