登入新浪財經APP 搜索【信披】查看更多考評等級
專題:2026可持續全球領導者大會&第二屆綠色產業與可持續消費博覽會
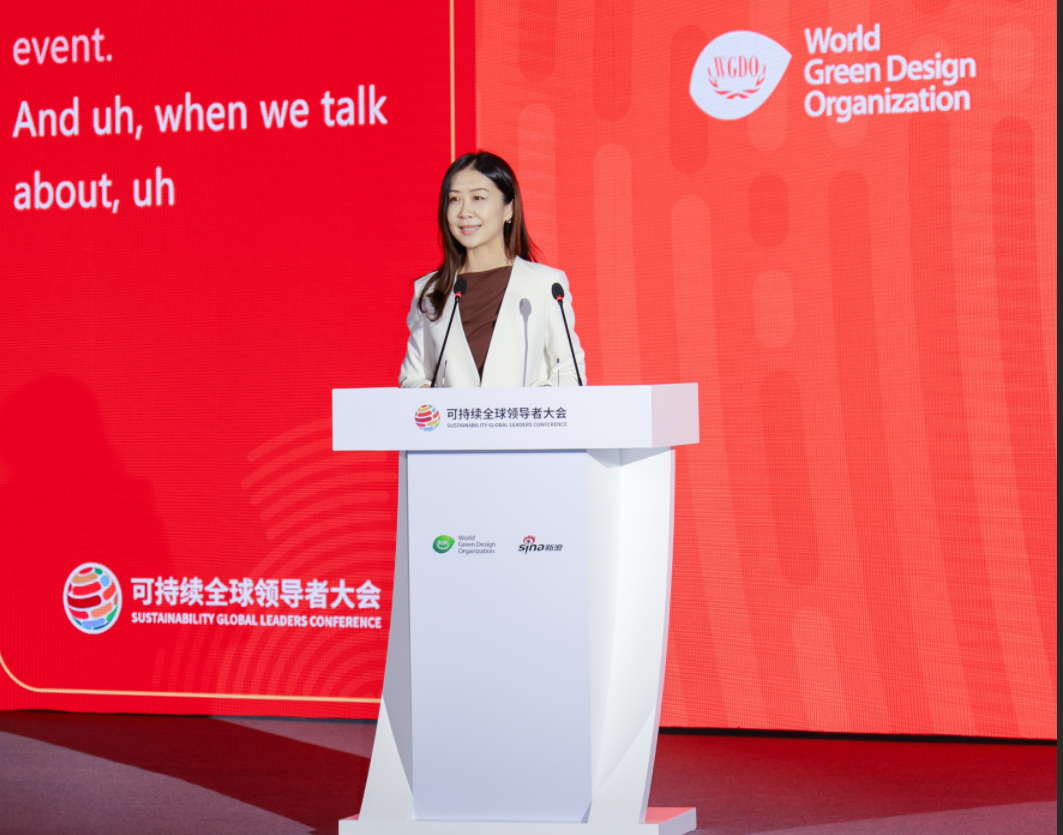
「談到可持續投資,大家往往先想到ESG評級、氣候目標、主題投資等一系列工具,但今天我想探討一個更基礎的問題:可持續發展因素與投資組合的構建究竟是什麼關係。」在2026可持續全球領導者大會上,富達國際全球投後管理主管王芳表示,可持續發展因素已經在影響投資組合的方方面面,包括什麼可以投、什麼不能投,以及組合的風險敞口和不同市場環境下的表現。真正的問題不是這些因素會不會影響投資組合,而是我們如何主動識別和管理這些影響。
從「最綠」到「最適配」——可持續投資須平衡三重維度
王芳指出,在富達國際,構建可持續投資組合需要同時平衡三個維度:一是財務結果,包括風險和收益;二是可持續發展成果,包括風險管理、目標實現、通過主動所有權發揮影響力;三是客戶的需求,包括投資的期限、流動性和投資目標。三者不能割裂來看。「一個ESG評分很高的組合可能有更高的集中度,而看似多元化的組合卻和客戶可持續目標不一致。」因此,投資組合構建並不是追求單一指標最大化,而是應該讓目標、風險和取捨清晰可見,並得到主動管理。
指數非中性、持倉多≠分散——四個被忽視的組合構建真相
圍繞可持續投資組合構建,王芳重點闡述了四個需要特別關注的問題。
第一,以指數為起點,並不等同於從中性組合出發。她表示,實踐中通常把寬基指數當成天然中性起點,並把可持續投資理解為在此基礎上的調整,但指數並不完全中性。市值反映當前市場結構,也給予大型公司更高權重,因此即使一個投資組合有上千只證券,組合表現仍依賴於少數公司、行業和宏觀因素。同時,指數本身也包含能源轉型、政策、技術和需求變化帶來的風險。「貼近指數或者擁抱指數也是一種主動的投資選擇,我們真正需要思考的不是中性還是主動,而是哪種風險組合更符合客戶的可持續發展目標。」
第二,如何實現投資組合的多元化。王芳指出,討論多元化時人們常想到增加持倉數量,但現實中面臨兩個挑戰:集中度和資產相關性。她舉例說「標普500看似分散,實則高度集中於M7,但它還並非全球最集中的市場,2025年韓國市場僅兩家公司就貢獻了指數近一半的漲幅。」更反直覺的是,越來越多行業和主題受相同因素驅動,比如過去清潔能源和人工智能相關板塊呈現負相關,但現在兩個板塊的相關性已超過80%。「持倉數量越多不等於風險分散,我們要關注風險來源和收益驅動是否足夠多元。」
第三,每一種可持續投資工具都會改變組合的風險。王芳表示,負面篩選會縮小可投資範圍,ESG評分傾斜會增加對評級體系的依賴,氣候目標對齊會帶來指數偏離,主題投資會形成集中風險敞口,而且即使使用同一種ESG工具,不同方法論也會產生不同結果。她以評價石油企業為例:「如果採用行業相對評級,看到的是相較同業的排名;如果用絕對標準,看的是它是否達到統一的可持續發展標準。兩種方法都合理,但會帶來不同的行業配置。」她強調,這些方法本身沒有絕對優劣,關鍵在於清楚為了實現特定目標,我們承擔了哪些風險,又把風險預算配置到了哪裏。
第四,投資組合指標變得更綠色,並不一定意味着實體世界同步改善。王芳表示,賣出一家高碳排企業,投資組合的碳足跡會立即下降,但企業仍在運營,工廠仍在排放,改變的只是股東名冊。「企業面臨可持續發展風險對組合的財務影響、組合呈現的可持續特徵以及現實世界實際變化,這四者之間並不存在天然的因果關係。」她指出,投資組合指標回答的是「我們持有什麼」,影響路徑回答的是「我們的投資活動希望推動什麼樣的變化」,管理財務風險、改善組合特徵和推動現實變化需要不同的工具。
指標變綠≠實體改善——「廣泛多元、審慎集中」的三步落地法
回到投資實踐,王芳將落地思路概括為「廣泛多元、審慎集中」,具體通過三步實現:第一,核心配置兼顧多元化、流動性和基本的可持續發展要求;第二,對於具備清晰投資邏輯和轉型路徑的領域,配置不同風險預算,佈局更聚焦的機會,例如轉型、基礎設施、氣候解決方案或自然資本投資;第三,盡責管理應貫穿整個投資過程,無論是基礎配置還是主題投資,都可以通過企業溝通、股東投票以及與投資者協同行動,推動企業改善治理、應對轉型挑戰。「許多系統性問題無法僅靠投資組合配置解決,還需要通過持續盡責管理推動改變。」最重要的原則是,投資必須從目標出發,而不是先選擇好看的可持續指標,再讓整個投資組合配合它。」
投資不是消除取捨,而是讓取捨「看得見」——談可持續投資的五個必答題
王芳總結稱,任何可持續投資決策都會改變組合的風險與收益特徵。如果可持續發展目標沒有明確風險預算,並不意味着這些風險不存在,只是更容易被忽視。面對每一項投資決策,需要回答五個問題:目標是什麼?工具是什麼?會帶來哪些風險?如何評估結果?結果不及預期如何調整?調整包括深化溝通、調整持倉、修訂目標或在必要時退出投資。「歸根到底要回答的是,為了實現目標願意承擔哪些風險、如何管理這些風險。投資就是不斷權衡和取捨的過程,我們的目標不是消除取捨,而是讓它變得更加透明、更加可以量化、更加可以管理。」
她以氣候投資為例指出,有的客戶希望降低投資組合碳排放,有的關注《巴黎協定》對標和氣候風險管理,還有的希望增配氣候解決方案相關資產,因此需要一套模塊化、可拆解的工具球系,包括篩選策略、碳目標管理、氣候風險分析和盡責管理等工具。「最重要的原則是,投資必須從目標出發,而不是先選擇好看的可持續指標,再讓整個投資組合配合它。」
在盡責管理實踐方面,王芳以一家中國化工企業為例介紹,過去幾年富達基金經理持續與該公司溝通。公司原本具備較好的綠色發展基礎,但真正挑戰在於如何把優勢轉化為長期競爭力。圍繞治理、減排、供應鏈和信息披露,富達持續溝通並推動相關要求融入企業經營,過程中公司採納多項建議,提升目標、完善披露並納入實施規劃,外部ESG評級和客戶認可也取得進展。「但對我們而言,評級提升只是過程不是終點,更重要的是企業是否建立起長期經營能力。資本配置決定的是我們投資什麼,而盡責管理決定我們持有之後還能做什麼。」
最後,王芳用四句話總結觀點:第一,投資組合的起點並不是中性的;第二,可持續投資改變的是風險配置,而不是消除風險;第三,投資工具應該服務於投資目標;第四,盡責管理是連接資本市場和實體經濟的重要橋樑。「最終,我們追求的不是最綠色的投資組合,而是最符合客戶投資目標、能夠為客戶持續創造長期價值的投資組合。它應該既能實現財務目標,也能管理可持續發展帶來的風險和機遇,並支持實體經濟高質量發展。」