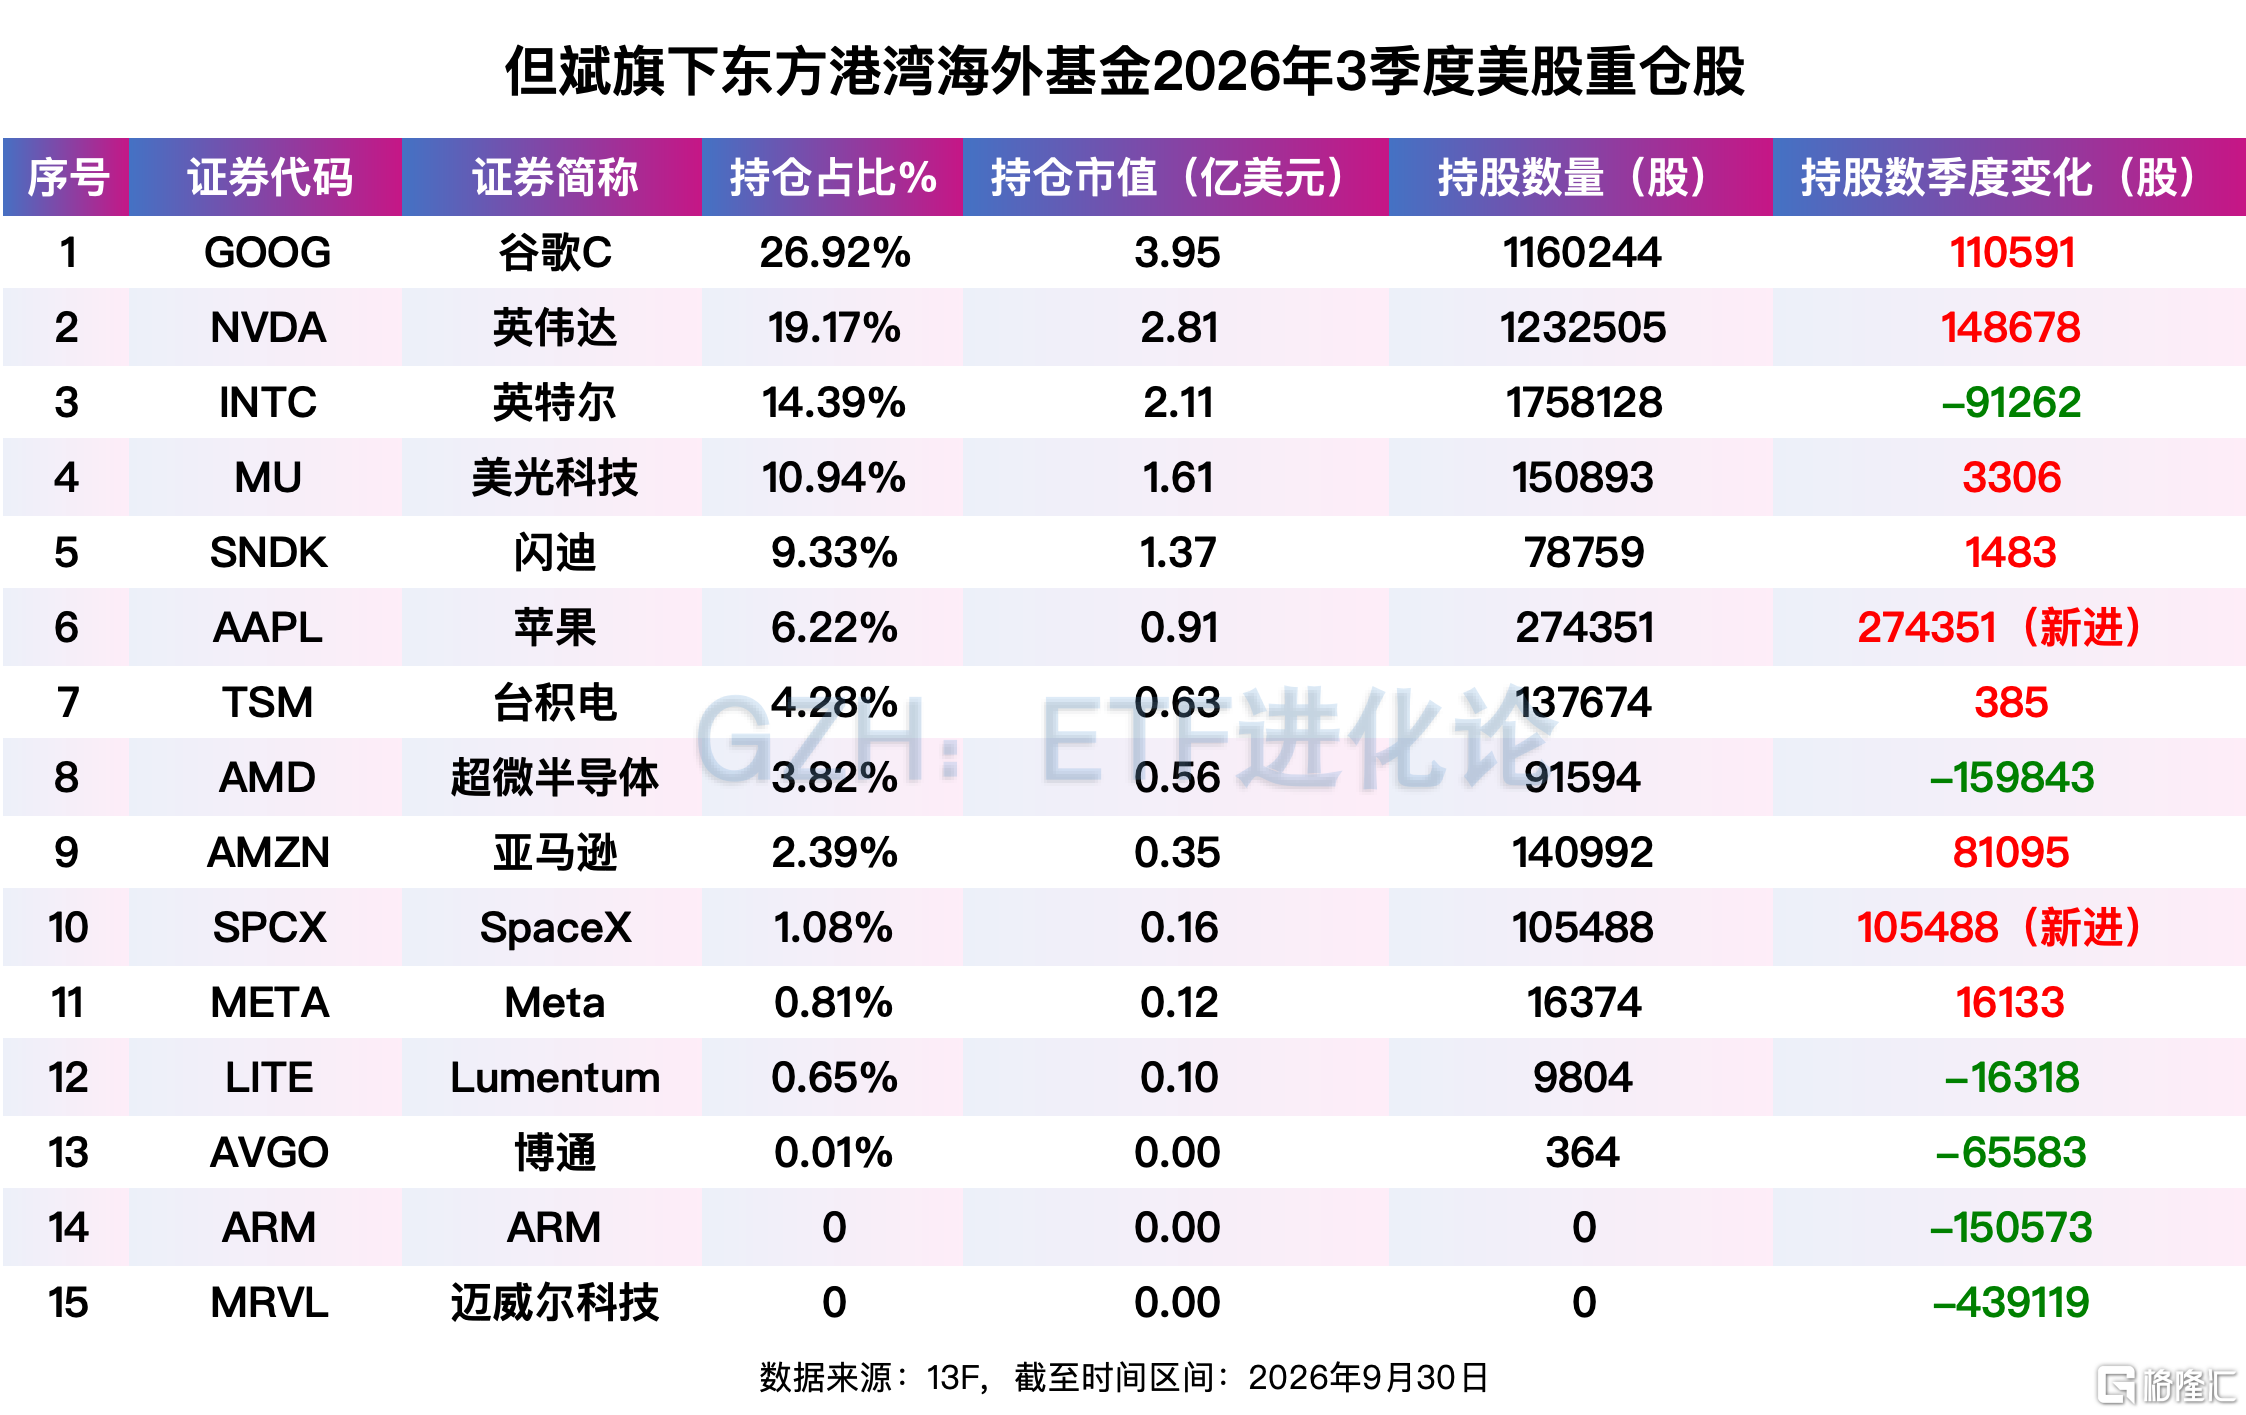
但斌三季度美股持倉來了,截至2026年三季度末,東方港灣海外基金一共拿着13只美股,市值合計約14.69億美元,摺合人民幣差不多98億。
看完這份持倉名單,最新的特徵就四個字:AI縮圈。
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
二季度,但斌還在AI硬件供應鏈上廣撒網,到了三季度,畫風突變——Q2剛進的英特爾、超微半導體、博通、Lumentum,無一例外全被減持;ARM、邁威爾科技更直接,一鍵清倉,但存儲巨頭美光、閃迪以及晶圓製造龍頭台積電繼續加倉。
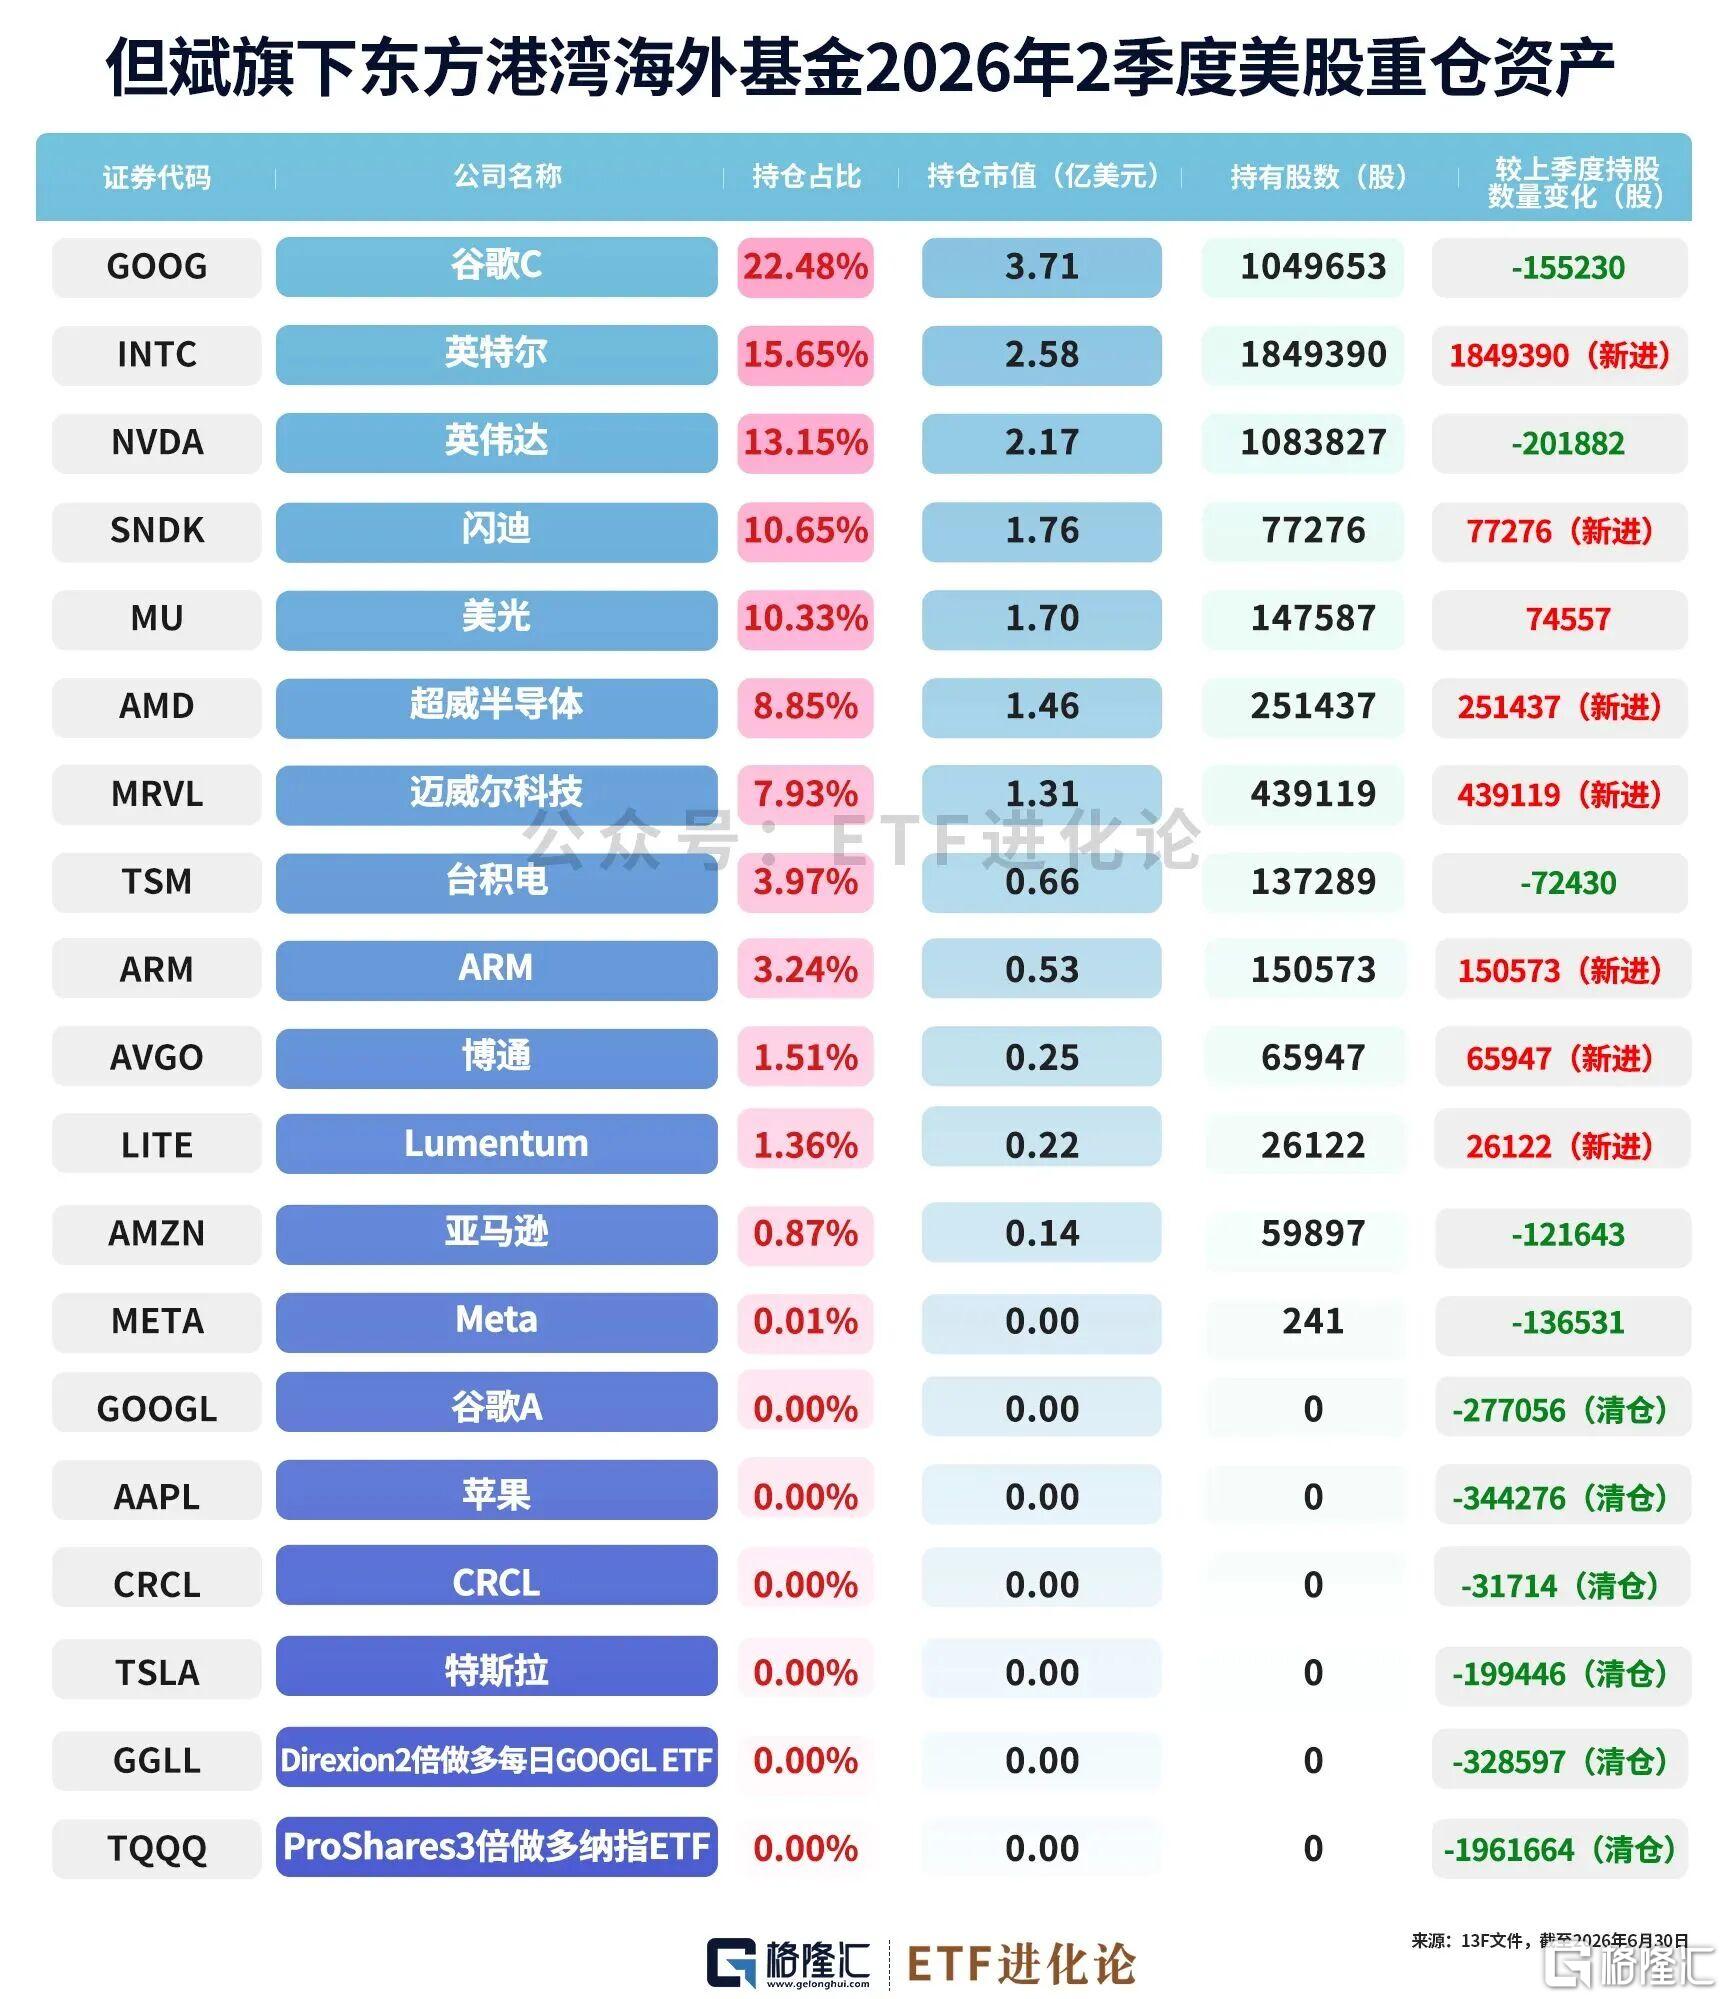
騰出來的錢,去了兩個方向:
第一個方向,往最核心的龍頭身上砸。 谷歌C和英偉達被大手筆加倉,兩者權重從35.63%一路抬到46.09%,成了組合裏「絕對雙雄」。
第二個方向,是新面孔和回鍋肉。 新進SpaceX,重新買回二季度剛清倉的蘋果,另外加倉亞馬遜和Meta。
這套動作連起來看,邏輯其實很清晰:但斌在AI這條線上開始做減法了,從以往的AI全鏈條佈局轉向買壁壘最高、現金流最強、訂單確定性最強的核心龍頭。
那為什麼三季度要重新買回蘋果?但斌10月14日的微博其實把邏輯講透了,他判斷AI行情進入第二階段:從算力基建走向端側AI、AI 應用落地。
在他看來,技術浪潮的規律,往往是底層先行,應用後至,隨着硬件與大模型的準備逐步成熟,AI Agent、端側智能開始走進普通人的日常:
「過去幾年AI更多集中在算力、大模型底層技術的研發競賽,屬於基礎設施建設期。而如今,蘋果依託龐大終端生態佈局端側AI,Meta推出Muse系列智能體產品,巨頭們已經從打磨模型,轉向面向海量用戶交付可落地的AI應用。」
但斌同時提醒,浪潮之下分化必然加劇,誰能把AI變成真實需求、持續兌現現金流,誰才能穿越周期。長期投資,就是在產業拐點處,找真正創造價值的公司。
再說新進的SpaceX,這個更有意思。
但斌8月18日發文說自己買了SpaceX,原話是:「這是我戰略佈局SpaceX的開始。如果相信人類文明要向外延續、走向星際,SpaceX這樣的企業,代表着人類的未來。」
SpaceX是6月12日上市的,他硬是等了兩個月才動手。
他自己在6月交代過:上市後連續大漲,估值全靠遠期敘事撐着,屬於情緒泡沫階段,他不願意在情緒高點追高,雖然長期看好,但短期估值太貴,需要等待一個情緒降溫、股價回調的窗口。
而且8月18日那次買入也不是簡單抄底。他寫得很清楚:把之前高位賣出策略回籠的資金拿來買SpaceX,同時配套Decu(一種收益增強衍生品),用來壓低持倉成本,目標執行價142.38美元。
也就是說,但斌不是簡單看到跌了就抄底,是等價格落到自己認可的區間,同時用期權結構對沖高波動、控制成本。
近期市場波動劇烈,全球科技股都在經歷巨大拋壓,但斌旗下持有的韓股倉位也面臨浮虧。
10月23日,有網友提問:「海力士的韓股持倉是二倍海力士嗎?」
但斌透露:「有正股,正股多,2倍的只買了1%,這1%從大賺(到)現在浮虧不少。」
對於市場近期的劇烈波動,但斌周四發文表示:「市場就是這樣無常,情緒的來去、資金的流轉,推動指數反覆輪迴。很多時候,行情的折返,會磨掉大部分人的耐心。但對價值投資者而言,指數回到過去的位置,不等於企業的價值停留在原地。」
但斌多次透露東方港灣的投資哲學——選擇偉大的企業,以合理的價格投資,伴隨企業長期成長。
在但斌看來,投資比拼的是誰看得遠、看得準、敢重倉、能堅持,他把值得長期重倉的企業劃分成兩大方向:「改變世界的公司」和「不被世界改變的公司」。
他多次公開表態:人工智能是百年一遇的平台級機會、未來十年超級牛市主線,對於普通人和一個機構來說,錯失時代的風險比你所擔心風險更大。
對於近期市場擔心的AI是不是有泡沫,加息,利率高,會不會影響市場等等,但斌在10月一場會議直接說道:「在我看來,這些都是次要因素,都不是主因,主因還是人工智能。」
關於長期投資,但斌最近寫過一段話:
「周期往復,喧囂終會散去。我們要做的,依然是穿透價格的迷霧,錨定基本面,和真正優秀的企業一起,耐心等待時間兌現。」