文|文娛先聲
小時候看紅果果、綠泡泡,長大了還在看紅果和綠泡泡。
最近,騰訊與字節跳動的新一輪交鋒迅速出圈。而就在雙方短劇業務引發熱議之際,紅果率先有了新動作。
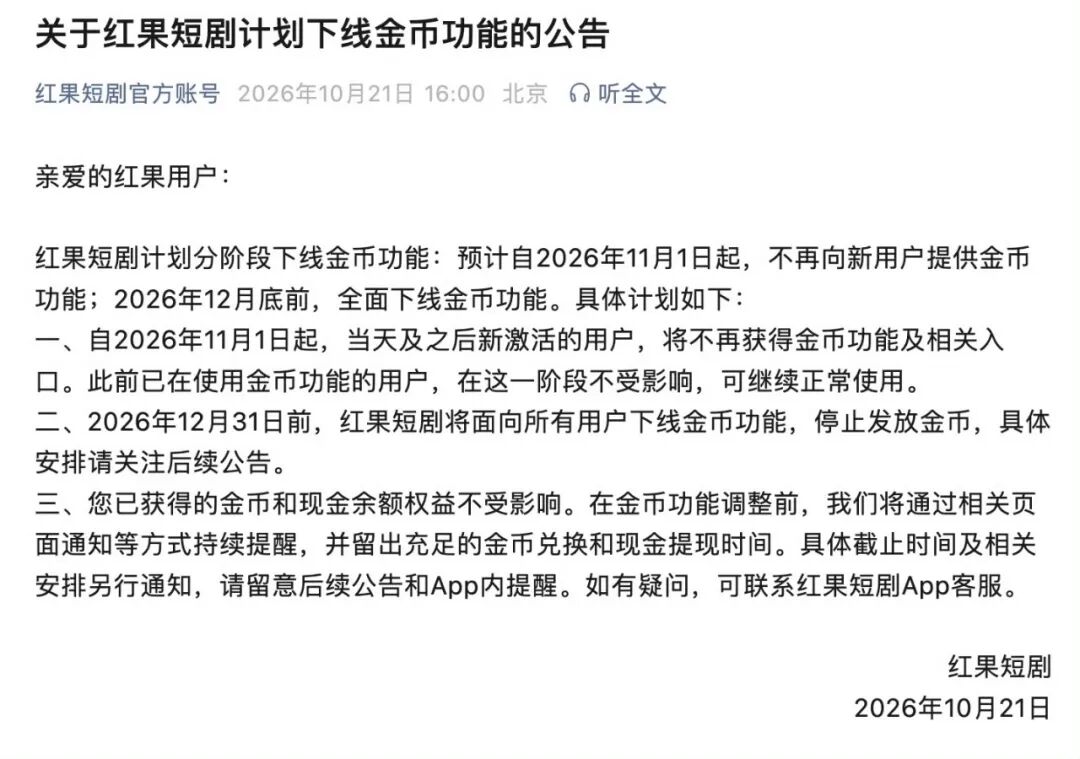
10月21日,紅果短劇宣佈將分階段下線金幣功能:11月1日起不再向新用戶提供,12月31日前全面下線,用戶已有金幣及現金餘額權益不受影響。
此前,看劇、簽到、完成任務領取金幣並兌換現金,是紅果吸引新用戶、提升活躍度的重要方式之一。如今主動取消這項激勵,某種程度上,意味着紅果走完了靠「看劇賺錢」拉新的階段,更多讓內容本身承擔更多留存用戶的責任。
另一邊,微信旗下「綠泡泡短劇」卻在加碼爭奪內容供給。
9月23日,微信開放平台推出第四季度微短劇激勵活動,10月16日至12月31日期間,接入綠泡泡聯合發行的優質新劇,在滿足人均播放時長等條件後,最高可獲得100%綜合收入激勵,包括90%現金分成與10%廣告金配贈。
一邊逐步取消面向用戶的金幣激勵,一邊加大對內容方的商業扶持。雖然兩者並非同一種補貼,但也折射出兩個平台不同的發展階段。一個是背靠抖音、擁有成熟內容生態的行業巨頭,一個是手握微信流量、試圖後發制人的「新玩家」。紅果與綠泡泡的競爭,正在成為短劇市場的轉捩點。
那麼,已經擁有視頻號這一成功經驗的騰訊,如今能否再贏下一場內容平台之戰?
01幾度入局,騰訊為何沒能跑出一個紅果?
要理解綠泡泡的出現,首先得弄清楚,騰訊過去究竟在做什麼樣的短劇生意。
早在2021年12月,騰訊視頻就推出了微短劇品牌「十分劇場」,試圖將短劇納入長視頻內容體系。2025年1月,「火星短劇社」在微信上線,後更名為「火星觀劇」;同年6月,微信又推出官方「短劇」小程序。直到2026年7月2日,這一小程序更名為「綠泡泡短劇」,並於9月底開始受到市場集中關注。
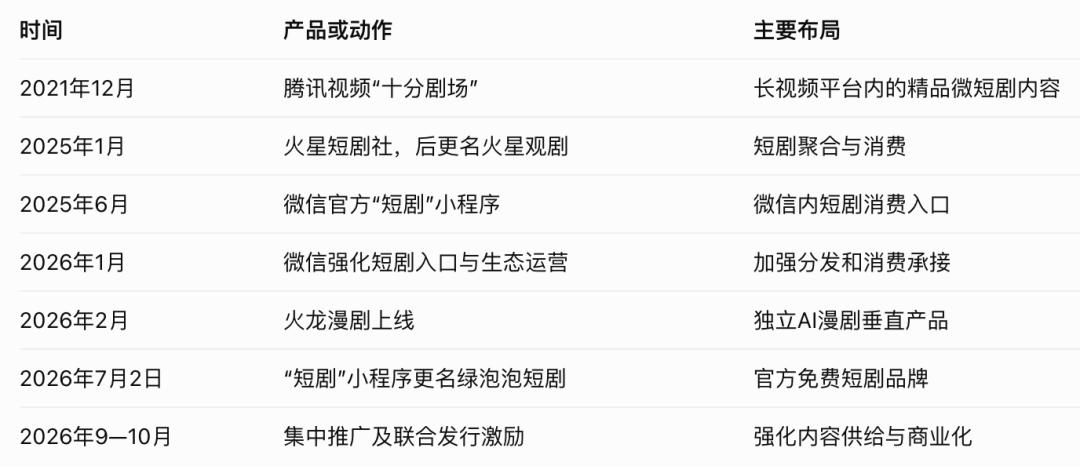
從長視頻平台到獨立短劇產品,再到微信官方小程序,騰訊這些年的佈局並不少。問題是,不同產品承擔着不同的任務。
對於騰訊視頻而言,短劇是內容矩陣的一部分,核心是滿足會員和觀衆的多元需求;對於微信而言,短劇長期是小程序、視頻號、廣告和支付生態中的一門生意。它們各自有價值,卻未必以打造統一的短劇消費品牌為共同目標。
這種業務定位,與字節圍繞紅果建立獨立內容平台的路徑存在明顯差異。
事實上,短劇行業早期的發展,一度高度依賴微信。在付費短劇盛行的階段,製作方通過短視頻平台投放廣告,將用戶引向微信小程序,依靠單集解鎖或整劇付費獲得收入。微信提供支付、流量承接和技術基礎設施,衆多第三方公司則負責具體的內容經營。
對微信來說,這是一門不錯的生態生意:平台不必親自制作、採購和運營所有短劇,也能從不斷增長的交易、廣告和服務需求中受益。但對短劇製作公司來說,生意並不總是好做。買量成本、付費轉化率和爆款周期,都直接影響單部作品的盈利能力。
後來,紅果通過免費模式與廣告變現,提供了另一種商業選擇,也逐漸將內容採購、用戶運營和商業化集中到統一的平台體系中,並順勢成長為行業霸主。
QuestMobile數據顯示,2026年7月,紅果日活躍用戶達到1.68億,按年增長107%,超過愛奇藝、騰訊視頻、優酷、芒果TV四家長視頻平台的日活總和(約1.55億)。
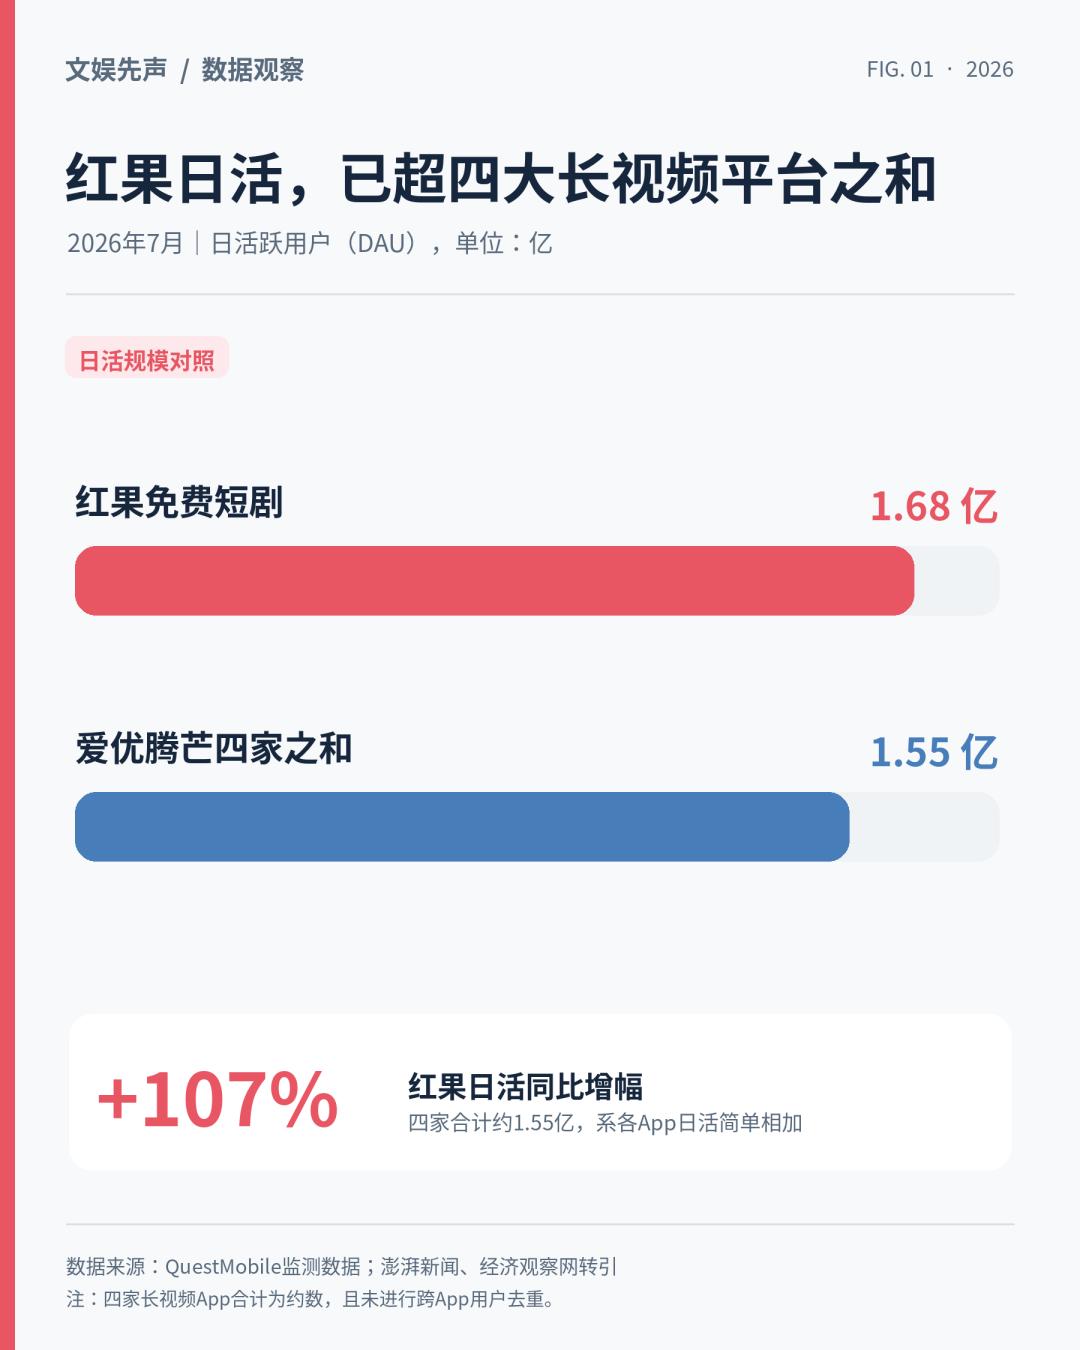
不難看出,騰訊過去更多是在服務短劇產業,字節則把短劇本身做成了核心產品。
兩種模式並非天然存在高下之分,但當免費短劇迅速崛起,紅果率先建立獨立的品牌認知和規模優勢,騰訊就不得不重新考慮自己的位置。
值得注意的是,微信並沒有失去短劇用戶。QuestMobile數據顯示,2026年5月,微信短劇小程序渠道用戶規模為5.08億,同期短劇獨立App整體為4.02億,其中紅果月活達到3.56億。
當然,5.08億並非綠泡泡自身的用戶數,而是微信整個短劇小程序渠道的規模,它說明大量觀衆仍習慣在微信內看劇,也意味着微信原本就擁有足夠可觀的消費場景。
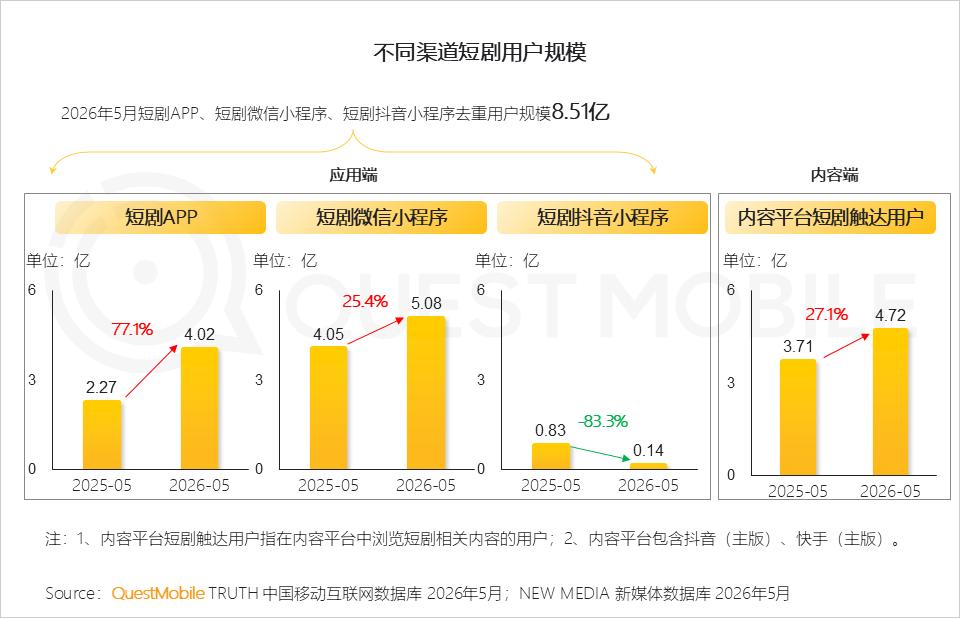
因此,綠泡泡的出現,與其說是騰訊重新進入短劇市場,不如說是微信開始親自經營一個此前主要由第三方開發者提供內容的消費入口。
它需要解決的,是如何將原本分散的短劇消費,通過視頻號、微信搜索、社交分享和官方小程序,逐漸整合成一個統一的內容入口,形成具有持續觀看習慣、內容辨識度和商業價值的官方平台。
02紅果的護城河,早已不只是流量
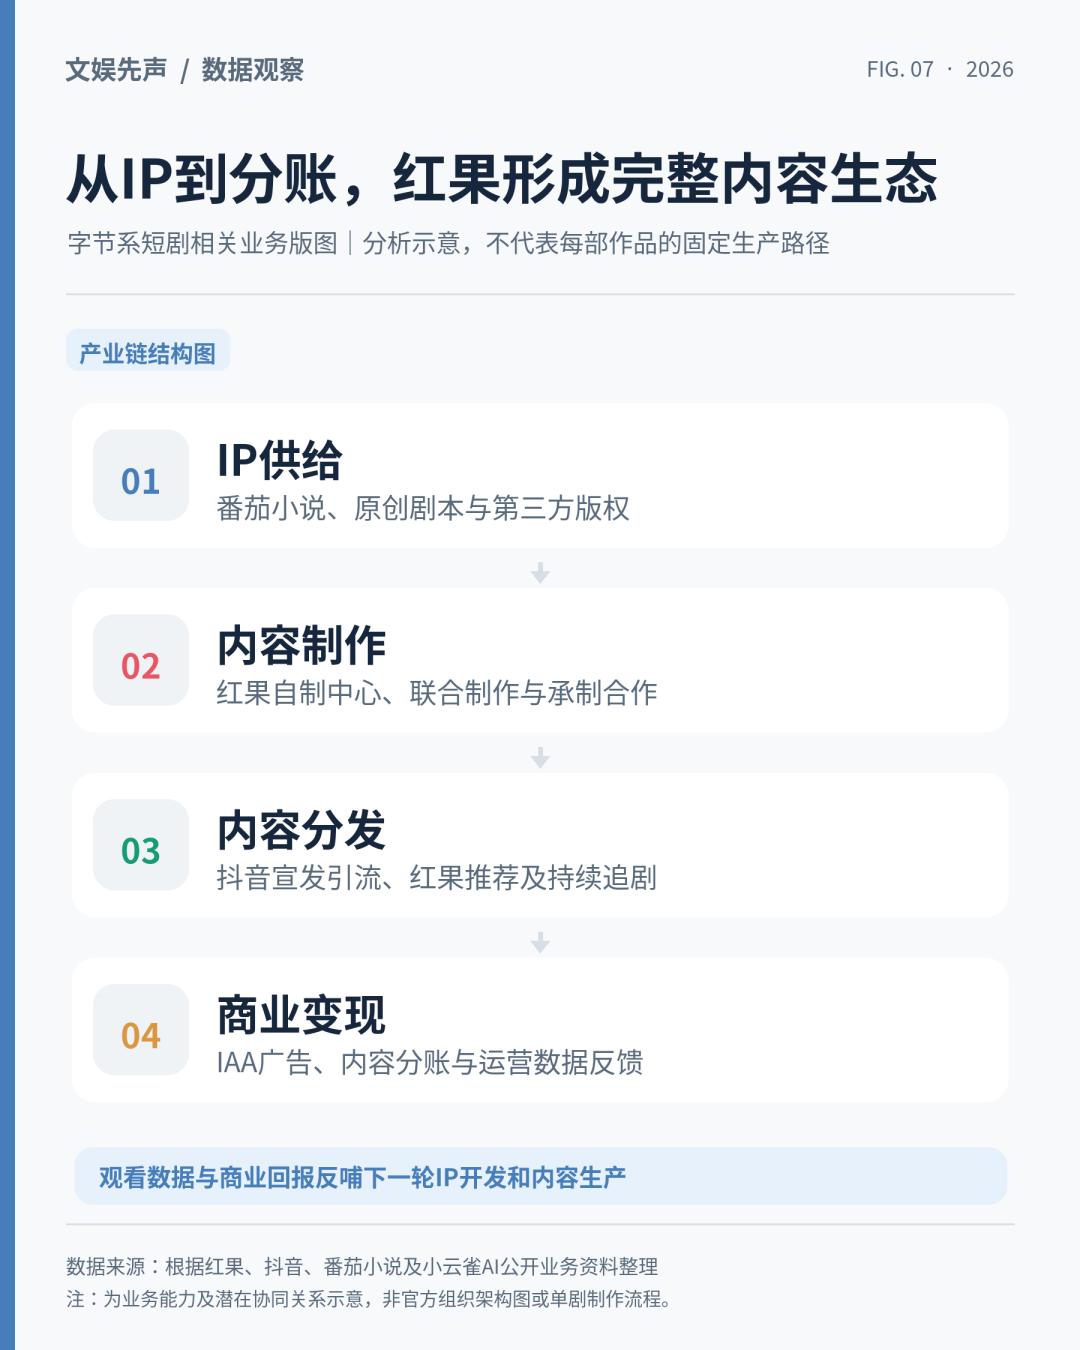
綠泡泡要面對的競爭,並不只是紅果1.68億日活帶來的規模壓力。經過近三年的發展,紅果已經將自身業務延伸至短劇產業鏈多個關鍵環節,形成了從內容生產到商業變現的成熟體系。
首先是上游IP。字節旗下番茄小說擁有大量網文資源,為短劇改編提供持續的故事供給。通過IP授權、原創開發和合作改編,紅果能夠不斷擴充內容儲備,也讓短劇成為網文IP實現商業價值的重要渠道。
其次是製作。紅果不僅採購第三方成片,還通過自制中心、聯合制作、承製合作等機制參與上游生產,並與多家頭部製作公司建立長期合作關係。對製作方而言,平台的價值不只在於播出渠道,更在於穩定的訂單、明確的內容需求和相對成熟的收入分配機制。
再往下,則是字節擅長的分發與商業化。抖音可以為短劇提供宣發和用戶觸達,紅果則憑藉算法推薦和海量片庫承接持續觀看,再通過IAA廣告和內容分賬實現收入轉化。用戶觀看數據還能反饋到後續選題、製作和運營中。
由此,字節逐漸掌握了短劇從內容供給到消費變現的多個關鍵節點。當平台掌握越來越多的優質內容、用戶和商業回報機會,製作方對其依賴也會不斷加深。
不過,綠泡泡的入局對於上游公司來說,無疑意味着新的選擇。微信給予優質新劇的高比例激勵,也有機會吸引更多製作方嘗試多渠道發行。但補貼可以買來內容,未必能立即買來成熟的產業關係。紅果與頭部公司建立的合作機制、獨家內容儲備和商業回報預期,仍然是綠泡泡短期內難以跨越的門檻。
更何況,字節的生態佈局仍在向上遊延伸。
今年3月19日,字節旗下小云雀AI推出搭載Seedance 2.0模型的短劇Agent功能,支持最多上傳10萬字劇本,自動完成故事理解、角色設計、分鏡生成等製作流程。在內測階段,由創翊傳媒製作的60集漫劇《萬獸獨尊》,上線4天便在抖音獲得破億播放,並登上紅果漫劇熱度榜第一。再加上即夢AI、火山引擎等工具,字節不僅擁有成熟的短劇發行渠道,也開始更多地參與AI內容生產環節。
這並不意味着字節壟斷了AI製作能力。
事實上,生成式AI工具的普及正在降低整個短劇行業的製作門檻,給中小團隊甚至個人創作者帶來新的機會。
反過來看,當內容生產越來越容易,發行渠道的重要性也可能進一步提升。作品數量增加之後,誰能讓好內容準確找到觀衆,誰能讓製作方持續獲得商業回報,纔是更難解決的問題。這恰恰是紅果已經建立優勢的地方。
平台越強勢,產業也越需要新的競爭者,市場纔會更活躍。當紅果佔據IP、製作、分發和商業化等多個環節,優質內容能否獲得更多發行機會,製作公司能否擁有更充分的議價空間,也將成為行業關注的問題。
從這個角度看,綠泡泡的價值,不只是挑戰紅果的市場份額,也可能為短劇行業帶來新的利益分配機制。
03 從微視到綠泡泡,騰訊能再次後發制人嗎?
騰訊與字節的競爭,早已不侷限於短劇。
2013年,騰訊推出微視,比抖音上線還早三年,卻未能在隨後的短視頻浪潮中建立同等規模的競爭優勢。直到2020年視頻號上線,騰訊才找到更適合自己的發展路徑。後續,依靠微信社交關係、公衆號、小程序等生態資源,視頻號逐漸形成了內容分發、用戶互動和商業化體系,並在後續發展中不斷強化算法推薦能力,最終成長為國內重要的短視頻平台。
視頻號的成功,說明騰訊並非做不好內容產品,也並非只能依靠先發優勢。只要找到符合自身生態特點的路徑,同樣能夠實現後來居上。
反過來看,字節曾嘗試以多閃、飛聊挑戰微信的社交地位,也未取得預期突破;在遊戲領域,字節旗下朝夕光年2023年大幅收縮業務,騰訊則保持着深厚的研發與運營積累。
兩家公司的交鋒,向來各有勝負。
相較而言,騰訊更擅長經營用戶關係與開放生態,字節則更擅長圍繞內容消費,建立算法推薦、數據反饋和廣告變現體系。
這種差異也體現在綠泡泡的產品策略上。據虎嗅援引接近微信團隊人士的消息,綠泡泡核心團隊目前僅約10人,主要任務是打磨產品體驗、引入優質內容,並未設定激進的短期日活、時長或收入目標。
這一安排頗有微信的風格。相比大規模投入資源、快速追求用戶增長,微信更傾向於在已有生態中逐步培育新場景,同時避免對原有用戶體驗造成過度干擾。
「朋友在看」就是這種思路的體現。綠泡泡試圖藉助微信關係鏈提高內容發現效率,又通過模糊推薦、公開讚與私密讚等機制處理觀看隱私問題。用戶既可以從朋友的推薦中發現內容,也可以通過算法尋找符合個人興趣的劇集。
但社交關係能夠帶來初次觀看,不代表一定能形成長期追劇習慣。綠泡泡仍需要證明,用戶在微信內偶然點開一部短劇後,是否願意繼續留在這個產品中。
另外,騰訊還擁有一個值得重視的內容IP庫:閱文集團。
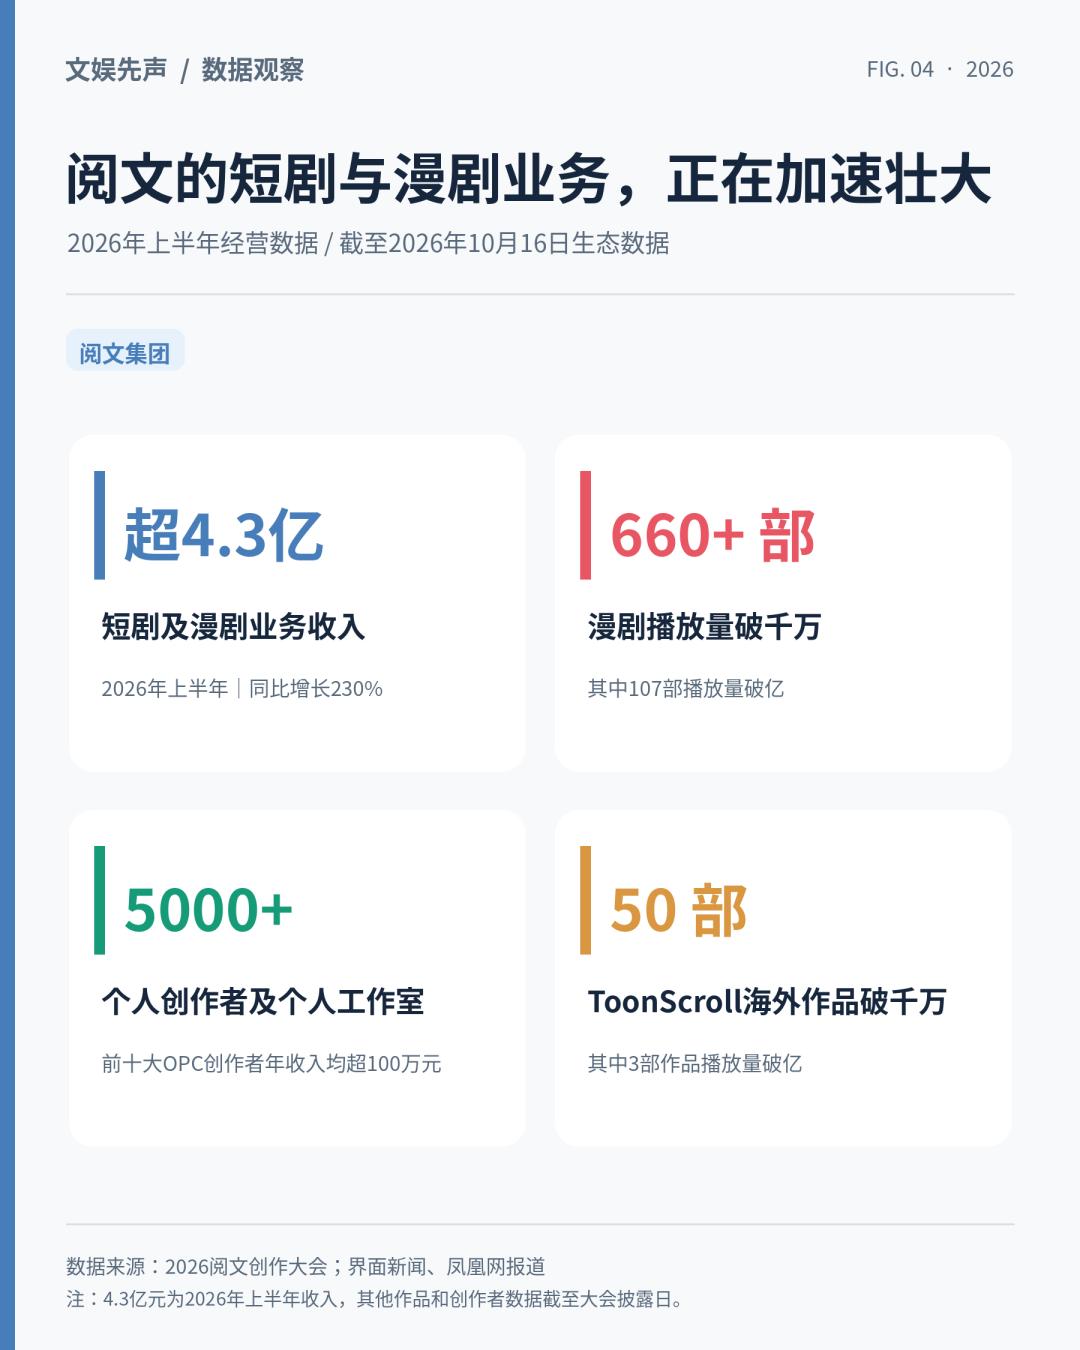
2025年3月,閱文宣佈開放2000餘部網文IP供短劇改編。根據10月16日閱文創作大會公布的數據,2026年上半年,閱文短劇及漫劇業務收入突破4.3億元,按年增長230%;截至目前,超過660部漫劇播放量破千萬,其中107部破億,可謂成績斐然。同時,閱文還擁有DramaBuddy漫劇創作平台、海外發行平台ToonScroll,以及超過5000個簽約個人創作者和工作室,正在完善AI漫劇的生產與發行體系。
此外,騰訊視頻具備成熟的內容運營經驗,騰訊雲擁有AI技術能力,微信則掌握龐大的用戶基礎與廣告商業化場景。
至少從資源層面看,騰訊完全具備搭建短劇產業生態的條件。而且,騰訊內部的協同已經開始加強。10月16日,閱文宣佈深化與騰訊生態的合作,將內容發行進一步拓展至微信、騰訊視頻、火龍漫劇等渠道。
但資源齊全,並不意味着綠泡泡就能輕鬆複製紅果的成功。閱文需要追求IP授權和內容發行回報,騰訊視頻有自身的內容經營目標,微信則需要兼顧用戶體驗、平台開放性與商業化效率。要讓這些業務圍繞綠泡泡形成長期、穩定的合作機制,仍需要解決各自的利益分配和運營協同問題。
與此同時,AI漫劇也為綠泡泡提供了新的機會。
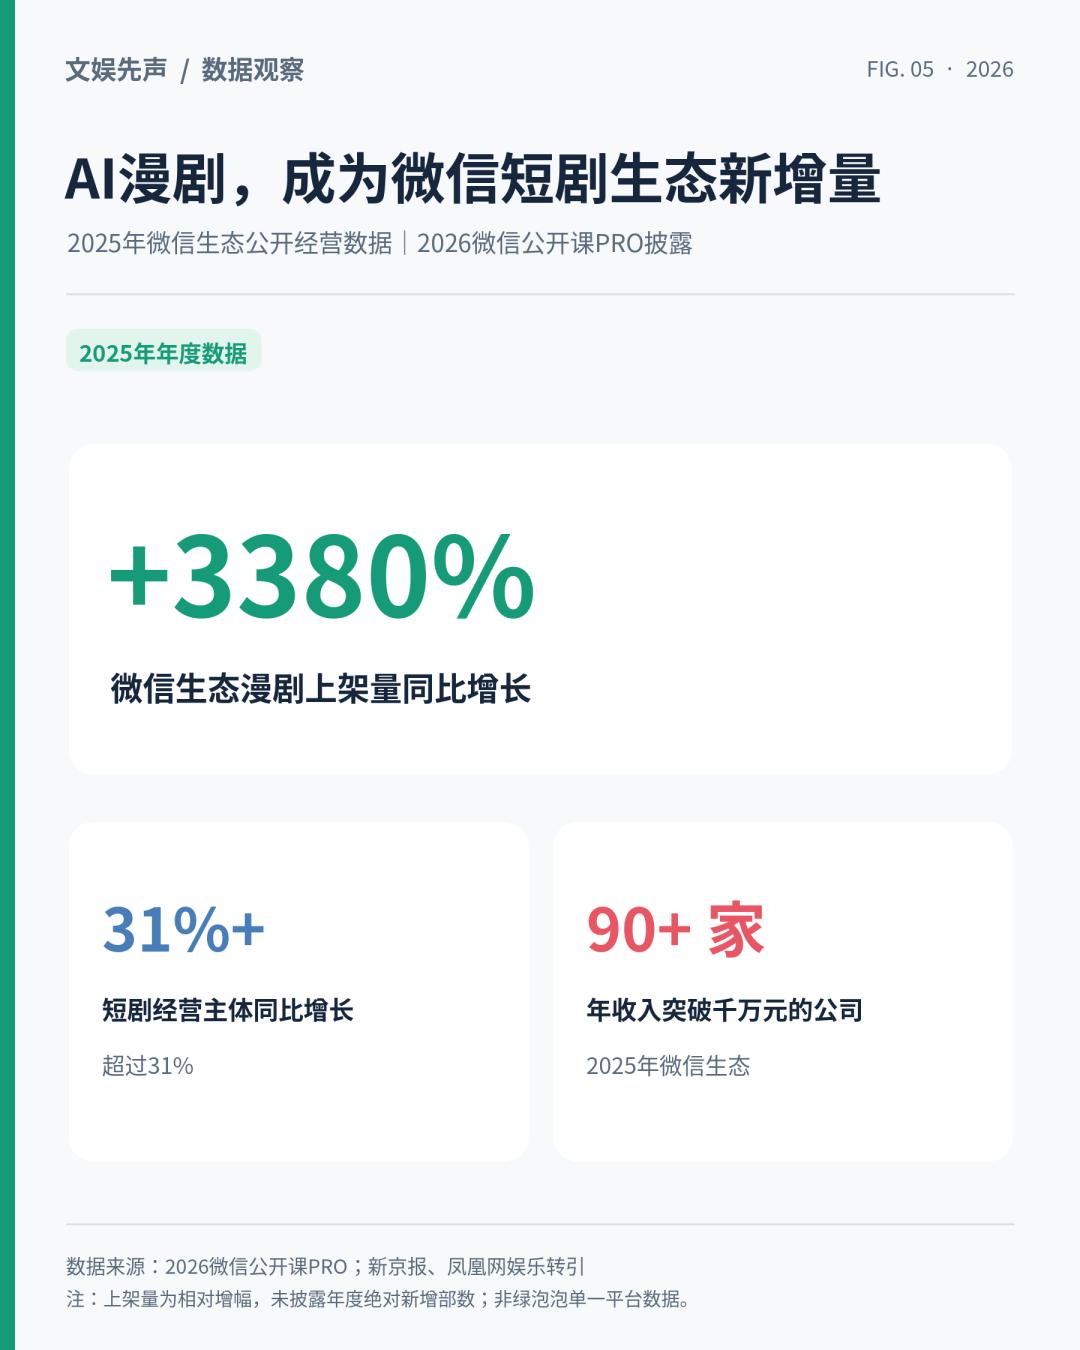
2026微信公開課披露,2025年微信生態漫劇上架量按年增長3380%。當AI技術讓內容生產更加便利,綠泡泡有機會通過更多新作品和中小創作者,減少對傳統真人短劇頭部供應商的依賴。
當然,字節也不會放棄這一新興市場。紅果免費漫劇、小云雀AI、Seedance等產品,已經顯示出其在AI漫劇上的持續投入。
因此,綠泡泡能否成功,最終還是要回到一個現實問題:騰訊究竟想把它做成什麼?
如果目標是讓微信內部的短劇消費更加集中,提高內容分發與廣告變現效率,那麼綠泡泡未必需要在日活上超過紅果。但如果騰訊希望打造與紅果並列的行業級平台,僅有微信入口、社交推薦和階段性內容激勵顯然還不夠,還需要長期投入內容供給、培養用戶習慣,並形成穩定的商業回報機制。
視頻號證明了微信生態的潛力,卻不能保證綠泡泡複製同樣的增長曲線。畢竟,今天的紅果已經擁有成熟的產業體系,短劇市場也早已不是等待開發的空白地帶。
結語
紅果與綠泡泡的競爭,短期內很難簡單論輸贏。兩家公司各有所長,也面臨不同的挑戰。
對騰訊來說,綠泡泡眼下更重要的任務,或許並不是急於從紅果手中爭奪多少用戶,而是證明微信能夠持續經營一個短劇內容平台,並讓現有的IP、創作、分發和商業化資源發揮更大的協同效應。對短劇行業來說,更多平台入局意味着更多選擇,但能否讓製作方獲得合理回報、讓優質作品擁有更穩定的生存空間,需要繼續觀察驗證。
騰訊不必再造一個紅果。綠泡泡要證明的,是微信能否把已有的流量優勢轉化為平台優勢,在紅果之外,走出一條屬於自己的短劇發展之路。