智通財經APP獲悉,伯恩斯坦發布最新研報,對內存與 HDD 整體維持建設性看法,認為近期的回調已經把對漲幅放緩的擔憂過度計入了。美股方面,希捷(STX.US)仍是首選,西部數據(WDC.US)與閃迪(SNDK.US)同樣為「跑贏大盤」。伯恩斯坦對三家的 2027 財年預測均高出市場共識約 12%。
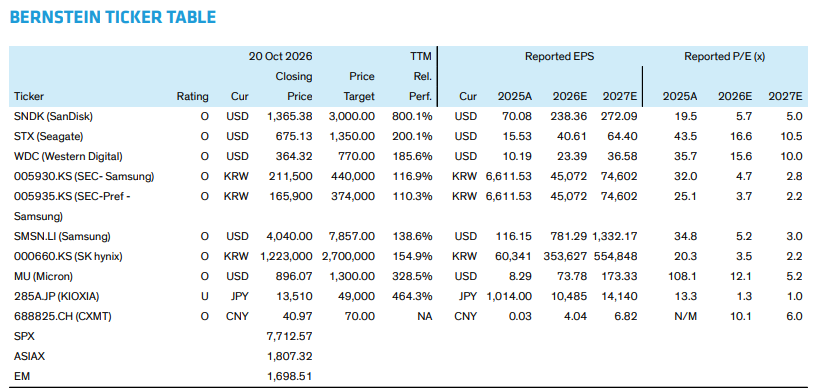
內存與硬盤(HDD)股自 6 月峯值已顯著回落,過去一個月跑輸大盤。伯恩斯坦在最新報告里正面回應了當前最主流的空頭論點——DRAM 與 NAND 漲價速度放緩,意味着周期已到頂或接近頂部、緊接着就是一輪大幅下行。結論是:不同意,理由有三條。
空頭論點的核心支柱是均價(ASP)按月漲幅的減速。在 2026 日曆年上半年 DRAM 與 NAND 出現史無前例的按月漲幅之後,三季度與四季度的價格漲幅必然顯著放緩。這讓投資者看到的盈利上修「驚喜」變少,並基於一種對歷史的錯誤解讀,判斷這是見頂或接近頂部、隨後將出現大幅衰退的信號。
伯恩斯坦逐條反駁,並給出三條理由。
理由一:雙位數按月漲幅,放在歷史上仍是極值
按任何歷史標準,15%—20% 的按月漲幅都屬極端定價環境。據報告測算,NAND 行業均價增速處於這一水平時,在過去 15 年中約處 90—95 分位;DRAM 在四季度預測的 10%—15% 增速,則處76—89 分位。在伯恩斯坦看來,一個高於 90% 歷史樣本的漲幅,傳遞的是需求強勁而非需求疲弱。
具體節奏上,TrendForce 的估計與預測顯示:NAND 閃存合約價一季度按月漲 85%—90%、二季度漲 55%—60%、三季度漲 18%—23%、四季度預計漲 15%—20%;常規 DRAM 合約價一季度漲 93%—98%、二季度漲 58%—63%、三季度漲 13%—18%、四季度預計漲 10%—15%。換句話說,減速是相對上半年那次史無前例跳升而言的,絕對定價能力依然極強。
報告也承認,漲幅放緩有一部分來自消費端的價格承受力觸及極限:手機品牌自 2026 年上半年起集體上調零售價以對沖高內存成本,部分廠商在生產計劃上更趨保守;廠商繼續向消費者轉嫁成本的餘地有限。但伯恩斯坦認為,一旦內存價格回到更正常水平,被壓抑的需求有望回補,AI 功能加持的高端機型也會為市場高端提供堅實的需求底。
對閃迪的另一重緩衝是客戶結構:公司投向數據中心這一增長最快終端市場的位元佔比正在快速擴大,消費與邊緣端佔比已明顯下降——閃迪的數據中心位元佔總出貨比重,已從 2025 財年四季度的 12% 升至 2026 財年四季度的 38%。
理由二:從絕對金額看,漲幅仍在歷史高位
15%—20% 的按月漲幅不只是「價格環境強」,高基數下的算術還意味着它對整個內存行業極其賺錢。
一是絕對步長幾乎沒有放慢。NAND 合約價過去一年上漲逾五倍;在這個基數上,三季度 18%—23% 的漲幅約合每 GB 增加 5 美分,四季度再漲 15%—20% 又約合 5 美分。按每 GB 美分計,四季度這一絕對增量仍處在過去 15 年的 95 分位,是 2026 年之前的歷史最高水平——漲幅的速率降了,但每季度的絕對價格貢獻仍在歷史峯值。
二是相對單位成本,這一步長處在 95—97 分位,指向可觀的盈利能力。行業口徑下,三季度與四季度預測的絕對 ASP 增量分別約相當於單位成本的 97% 與 104%,均高於過去 15 年的 95 分位。由於單位成本短期內不隨價格變動,幾乎全部增量 ASP 都會直接落到毛利潤上。DRAM 呈現同樣的動態。伯恩斯坦的措辭是:整個內存行業當前的經營槓桿,是十多年來未見的水平。
理由三:長期協議的價格上限,正在稀釋表觀漲幅
多數全球內存供應商已有相當比例的銷量被鎖定在覆蓋至 2028 年的長期協議(LTA)之下。閃迪 2027 財年過半位元、2028 財年約三分之二位元,已通過帶有價格下限與上限的新商業模式(NBM)售予八家數據中心與邊緣客戶;美光有超過三分之一的收入通過供應保障協議(SCA)鎖定至 2030 年;鎧俠的目標是到 2028 年覆蓋半數銷量。
關鍵在於:市場讀作「需求走弱」的那部分,恰恰是這類合約設計的目的——把現貨價轉化為長期合約價,而不是真實的需求放緩。
伯恩斯坦用敏感度測算說明這一機制:假設市價已觸及每份合約的價格上限,在 40% 的 LTA 滲透率下,市價上漲 30% 只能兌現為 18% 的實際均價漲幅;滲透率升到 50%、60%,則分別降至 15%、12%。也就是說,隨着行業越來越多位元轉入協議價,即使底層需求不變,表觀價格增速也會機械地慢下來。
公司層面的表態支持這一理解:美光在 2026 財年三季度電話會上披露,其最大幾份協議的價格上限設在接近 2026 日曆年二季度市價的水平;TrendForce 同樣指出,與美國雲客戶簽訂的 LTA 正在限制服務器 DRAM 的漲價幅度。
需要說明的是,伯恩斯坦自己也對這類合約保留一分警惕:報告指出,定金或財務擔保相對合約金額仍然偏小,因此其對 LTA 的可執行性存疑;但同時也承認,這一代 LTA 的保護性確實強於以往。
對閃迪的三層含義
其中值得注意的是,上述三條行業層面的變化對閃迪尤其有利,原因是它的 LTA 覆蓋率高於行業平均、產品結構正向數據中心傾斜,且它是全球內存供應商中少見的純 NAND 標的。
其一,伯恩斯坦對閃迪實際均價的預測已經計入了 LTA 的拖累:預計 2027 財年一季度、二季度按月漲幅分別為 9% 與 9.5%,兩者仍接近閃迪自身過去 15 年的 89 分位;約 3 美分/GB 的絕對步長高於其 90 分位。換言之,即便扣除 LTA 稀釋,閃迪的實際均價漲幅在絕對美分口徑上仍在歷史高位。
其二,經營槓桿決定了漲幅會直接轉化為盈利:F1Q27 與 F2Q27 的絕對 ASP 增量佔單位成本之比,處在過去 15 年的 94 與 96 分位。伯恩斯坦承認,隨着毛利率擴張接近天花板,閃迪的 EPS 按月增速會從上一季度的 60% 以上降至 20% 以下,這一增長形態的變化本身就解釋了近期的一部分估值下殺;但定價帶來的美元貢獻仍處歷史高位,從此往後,絕對漲幅比表觀百分比漲幅更重要。
其三,LTA 是下行保護而非增長阻力。價格下限可以把下行錨定在當前水平附近——伯恩斯坦估算,閃迪 2027 至 2030 財年平均有 53% 的出貨位元處於 LTA 之下,隱含的下限均價為 0.26 美元/GB,較其最近一個季度的混合均價僅有 19% 的下行空間。客戶的掏錢意願也是信號:數據中心客戶針對閃迪 939 億美元的最低 LTA 收入,承諾了 165 億美元定金與擔保(覆蓋率 17.6%);美光方面則是 320 億美元對應 1,000 億美元(覆蓋率 32%,其 35% 的收入由 SCA 覆蓋至 2030 年,管理層目標後續約 50%)。客戶願意以接近或略低於當前價格的水平鎖定三到五年的價格下限、並為此押上高覆蓋率的現金,說明在基準情形下他們並不認為 2027 或 2028 年會出現價格斷崖。美光與其他供應商還提到,新籤協議的定價更高、期限已延伸至 2031 年。
估值上,伯恩斯坦認為閃迪的倍數應反映一個結構性更高的盈利底部。歷史上,內存股在周期頂部通常交易在個位數低端到高端的遠期倍數(反映市場假定峯值盈利不可持續);閃迪當前按 2028 財年盈利計的 5.2 倍市盈率,正落在這條歷史周期頂部區間的下沿,說明市場在押注周期即將轉向。但報告主張這一輪應給高於該區間的倍數,理由是貼近當前價格的下限大幅削弱了「盈利底部很低」的假設,並延長了周期高點的持續性。
HDD 根本不存在這個問題
在內存股被「漲幅放緩」困擾的同時,硬盤股沒有這個問題——事實上,HDD 價格從這裏起還可能進一步加速。伯恩斯坦的判斷是:即便對前述論證仍有懷疑,HDD 相對內存也處在上行周期的更早階段。近線 HDD 的每 EB 均價按年僅上漲 13.6%(同期 NAND 與 DRAM 價格按年上漲約 400%),因此它有更大的空間「更高、更久」,並且有可能在過去兩個季度的基礎上加速。